
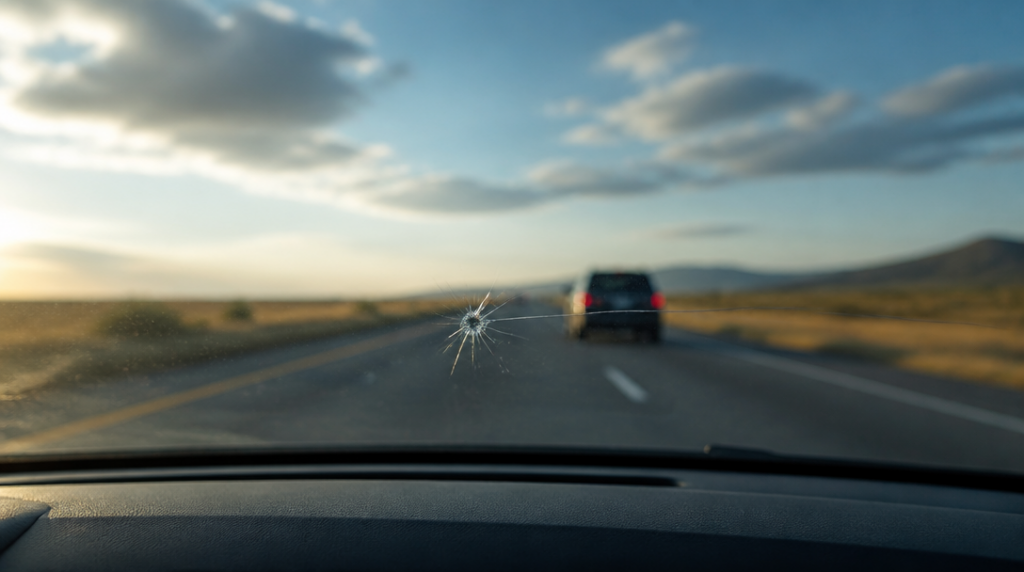
Kamínek odletí od pneumatiky auta před vámi, udeří do čelního skla a během několika vteřin se objeví prasklina. Řidič pokračuje dál, protože o ničem nemusí vědět. Vy si zapamatujete barvu vozu, možná registrační značku, ale tím ještě nemáte vyhráno. U podobných škod rozhoduje hlavně to, zda lze spojit konkrétní auto s konkrétním poškozením.
Když se taková souvislost prokázat nedá, pojišťovna viníka obvykle nic neuhradí. Škodu pak může pokrýt vaše vlastní pojištění, ovšem jen tehdy, máte-li sjednané připojištění skel nebo havarijní pojištění. Samotné povinné ručení vašeho vozu na prasklé čelní sklo nestačí. Povinné ručení chrání před škodami způsobenými jiným lidem, nikoli před poškozením vlastního auta.
Právní logika je poměrně přímočará: musí být známé vozidlo, jehož provozem škoda vznikla, a zároveň musí existovat příčinná souvislost mezi jeho jízdou a poškozením. Jestli kamínek skutečně odletěl právě od tohoto auta, nestačí jen odhad založený na tom, že jelo před vámi. Teoreticky mohl přiletět z jiného vozu, ležet na vozovce nebo být vymrštěn kolem projíždějícím vozidlem.
Je-li konkrétní auto i příčinná souvislost prokazatelná, lze škodu uplatnit z jeho povinného ručení podle zákona č. 30/2024 Sb. V praxi proto dává smysl zachytit co nejvíce okolností hned na místě. Pomoci může záznam z palubní kamery, svědectví spolujezdce nebo jiného řidiče, fotografie situace a přesný popis úseku, směru jízdy i okamžiku nárazu. Kamera přitom nemusí zachytit samotný kamínek jako letící tečku. Podstatný může být souvislý záznam, na němž je vidět vaše auto, vozidlo před vámi a okamžik, kdy se na skle objeví poškození.
Ani přiznání řidiče však nemusí pojišťovně stačit. Řidič může být přesvědčený, že kamínek odletěl právě od jeho vozu, ale likvidátor si může vyžádat objektivní důkaz. Tím může být například záznam palubní kamery. Vzpomínka nebo ústní dohoda dvou účastníků tak někdy narazí na požadavek, aby událost šla zpětně ověřit.
Na místě není dobré vyrábět z běžné dopravní situace spor. Bezpečně zastavte, poznamenejte si registrační značku a kontaktní údaje druhého řidiče, poškození vyfoťte a uschovejte záznamy z kamery. Pokud je prasklina malá, neznamená to, že se na ni vyplatí zapomenout. Čelní sklo pracuje při změnách teploty i vibracích a drobný ťukanec se může rozšířit. Fotografie pořízená bezprostředně po události může být později užitečnější než snímek zhotovený až po několika dnech.
Právě tady se ukazuje rozdíl mezi nárokem z pojištění viníka a využitím vlastní pojistky. U povinného ručení cizího vozidla musíte prokázat odpovědnost konkrétního řidiče, respektive provozovatele vozidla. U připojištění skel je pro vás zásadní, že máte kryté vlastní sklo podle podmínek smlouvy. Neřešíte pak stejným způsobem, kdo kamínek odrazil, ale stále musíte událost řádně nahlásit a doložit její průběh.
Připojištění skel se v Česku běžně sjednává k povinnému ručení i k havarijnímu pojištění. Rozdíl mezi jednotlivými produkty může být výrazný. Některé smlouvy se vztahují jen na čelní sklo, jiné zahrnují také boční, zadní nebo střešní sklo. Liší se rovněž spoluúčast, způsob opravy a limit plnění. U některých variant pojišťovna zaplatí opravu drobného poškození, zatímco při výměně celého skla se uplatní finanční strop nebo spoluúčast.
Česká podnikatelská pojišťovna například u osobních aut do 3,5 tuny nabízí limity od 5 000 do 30 000 korun a také bezlimitní variantu. Rozdíl mezi nejnižším a nejvyšším pevným limitem činí 25 000 korun. U běžného osobního auta může nižší částka stačit na menší opravu nebo levnější sklo, ale u vozů s kamerou, senzory či vyhříváním může být výměna výrazně nákladnější. Samotný limit proto neříká všechno; význam má i to, zda pojišťovna hradí kalibraci asistenčních systémů a za jakých podmínek.
Před nahlášením škody se vyplatí zkontrolovat pojistnou smlouvu, zejména rozsah krytí, spoluúčast a výluky. Některé pojišťovny mohou požadovat opravu v partnerské síti, případně předchozí souhlas s výměnou. Bez něj hrozí, že část nákladů zůstane na majiteli vozu. Servis by proto neměl sklo měnit jen na základě rychlého telefonátu bez ověření, jak pojišťovna konkrétní případ řeší.
Když viník ujede a jeho auto se nepodaří zjistit, cesta přes jeho povinné ručení prakticky končí. Neznamená to ale automaticky, že celou částku musíte zaplatit sami. Rozhodne obsah vašeho pojištění. Havarijní pojištění může škodu na vozidle krýt v širším rozsahu, často však se sjednanou spoluúčastí. U malé praskliny pak může být ekonomicky výhodnější opravu zaplatit přímo než čerpat pojistku a řešit spoluúčast nebo případný dopad na další podmínky pojištění.
Největší cenu má proto několik vteřin záznamu před nárazem. Bez něj zůstává kamínek jen anonymním úlomkem z vozovky a registrační značka auta před vámi sama o sobě nemusí stačit. S kamerou, svědkem a přesným popisem události se z nepříjemné domněnky může stát škoda, kterou lze skutečně uplatnit.



