
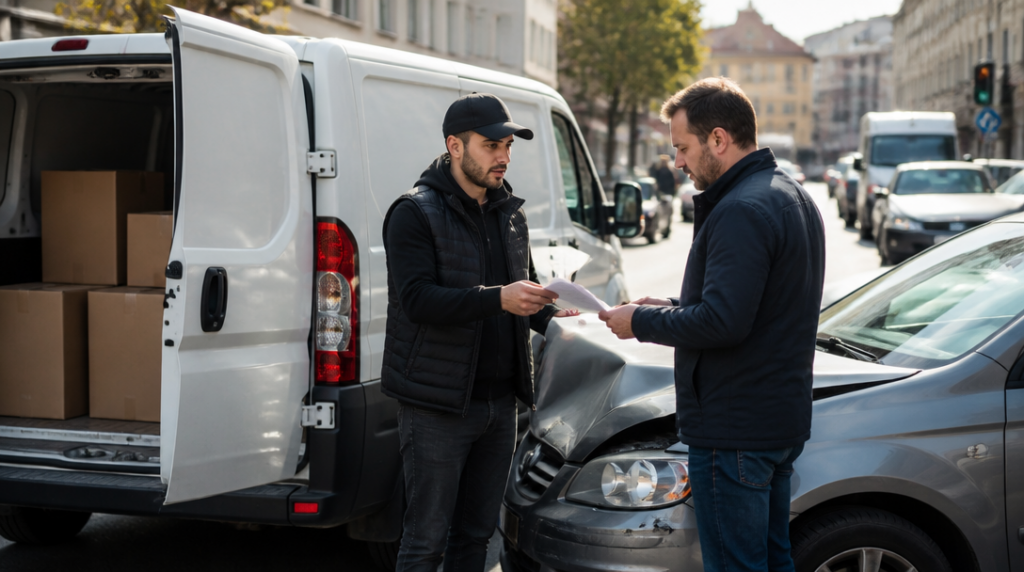
Co se stane, když kurýrní dodávka při rozvozu balíku nabourá do několika aut a jeden z řidičů skončí v nemocnici?
Majitel firmy možná nejdřív sáhne po zelené kartě a zkontroluje, zda je pojistka zaplacená. Pak přijde otázka, která může změnit celý účet za nehodu: věděl pojistitel, že vozidlo neslouží jen k soukromým jízdám, ale každý den vozí zásilky za peníze?
U kurýrní dodávky nejde o běžné rodinné auto, které občas vyrazí na nákup. Vozidlo bývá na silnici dlouhé hodiny, střídají se v něm řidiči, zastavuje u desítek adres a často jezdí v hustém městském provozu. Povinné ručení proto musí odpovídat skutečnému způsobu používání.
Povinné ručení se vztahuje i na kurýrní dodávku používanou k podnikání. Nezáleží na tom, jestli jde o vlastní vozidlo živnostníka, firemní flotilu nebo dodávku pronajatou pro rozvoz. Rozhodující je, aby bylo vozidlo pojištěné a pojistná smlouva odpovídala jeho provozu.
Zákonné minimum činí 50 milionů korun na každého poškozeného při újmě na zdraví. U škod na majetku je limit 50 milionů korun celkem pro jednu nehodu.
Na papíře to působí jako vysoká částka. Při hromadné nehodě však může zmizet překvapivě rychle. Do účtu se totiž nepočítá jen oprava nabouraného osobního auta. Přibýt mohou náklady na léčbu, dlouhodobé následky, ušlý příjem, poškozené vybavení nebo škody na několika dalších vozidlech.
Z povinného ručení se hradí také náklady zdravotních pojišťoven a regresní náhrady. Do hry může vstoupit i zásah hasičů související s nehodou. Stačí tedy krátká nepozornost při couvání u skladu a událost se rychle přestane podobat běžnému ťukanci na parkovišti.
Povinné ručení ale nechrání všechno, co má kurýr ve své dodávce. Jeho smyslem je náhrada újmy způsobené provozem vozidla jiným lidem a jejich majetku. Vlastní poškozená dodávka nebo převážené zásilky představují jinou otázku a vyžadují další pojistné krytí podle konkrétní situace.
To bývá v praxi jeden z nejnepříjemnějších omylů. Majitel vidí na smlouvě vysoký limit a předpokládá, že má vyřešené celé podnikatelské riziko. Jenže povinné ručení není pojištění nákladu, havarijní pojištění ani automatická ochrana před každou škodou, která při rozvozu vznikne.
Důležitý je také účel používání vozidla. Při sjednání pojištění by mělo být jasné, že dodávka slouží ke kurýrní nebo nákladní dopravě v rámci podnikání. Pokud je v dokumentech vedená jako běžné soukromé vozidlo, přestože denně rozváží zásilky, může nastat spor o správnost údajů i o podmínky pojistného vztahu.
Nejhorší chvíle na zjišťování těchto rozdílů je samozřejmě okamžik po nehodě. Tehdy už nejde jednoduše změnit popis provozu, počet kilometrů ani způsob, jakým se s vozidlem běžně zachází. Pojistnou smlouvu je lepší projít ještě před první rozvozovou směnou.
Pojištění musí krýt vozidlo po celou dobu jeho provozuschopnosti. U registrovaného vozidla ho proto nelze běžně přerušit jen proto, že dodávka několik týdnů stojí v areálu nebo firma zrovna nemá dost zakázek.
Přerušení se řeší až po předchozím vyřazení vozidla z provozu. Samotné odstavení klíčů do šuplíku nestačí. Kurýrní firma, která provoz omezuje sezoně nebo čeká na servis, by si měla ověřit, zda je vozidlo skutečně vyřazené způsobem, který přerušení pojištění umožňuje.
Cena povinného ručení se u kurýrního vozidla neodvíjí jen od značky, objemu motoru a věku dodávky. Pojistitel při jejím stanovení zohledňuje také škodní průběh. Posuzuje období nejméně pěti a nejvýše dvaceti let.
Pro firmu s několika dodávkami může mít historie nehod citelný dopad na další nabídku. Záleží na tom, jak je škodní průběh evidovaný a ke kterému vozidlu nebo provozovateli se vztahuje. U nového podnikatele bez delší historie proto nemusí být cena stejná jako u řidiče, který roky jezdil bez nehody.
Vozový park navíc znamená více než jednu pojistku v šanonu. Každé vozidlo má vlastní registrační údaje, svůj provoz a vlastní okamžik, kdy vyjede na silnici. Při obměně dodávky nebo jejím převodu je potřeba pohlídat, aby pojištění navazovalo na skutečný stav a nevznikla mezera v krytí.
Specifická pravidla se týkají kurýrní nákladní dopravy vozidly s hmotností nad 2,5 tuny do 3,5 tuny, pokud firma provozuje výhradně tuto kategorii. V takovém případě se požaduje finanční způsobilost ve výši 1 800 eur na první vozidlo a 900 eur na každé další.
Tato částka nesouvisí s limitem povinného ručení. Jde o samostatnou podmínku pro provozování dané nákladní dopravy. Firma ji prokazuje každoročně, nejpozději do 31. srpna.
Právě tady se může začínající kurýrní podnikatel snadno splést. Povinné ručení řeší odpovědnost za škodu způsobenou provozem vozidla, zatímco finanční způsobilost patří k podmínkám samotného podnikání v určitém režimu nákladní dopravy. Jedno nenahrazuje druhé.
Při sjednání pojištění se vyplatí připravit si údaje o vozidle i způsobu provozu: k čemu dodávka slouží, kdo ji řídí, jak často jezdí a zda jde o jednu dodávku, nebo část větší flotily. Uvedení přesných informací může působit jako zbytečná administrativa, ale po nehodě má podobnou cenu jako dobře utažené bezpečnostní pásy.
Kurýrní dodávka je pracovní nástroj. Každý den vozí nejen balíky, ale i odpovědnost svého provozovatele. Platné povinné ručení je její základ, ne kompletní ochranný štít.



