
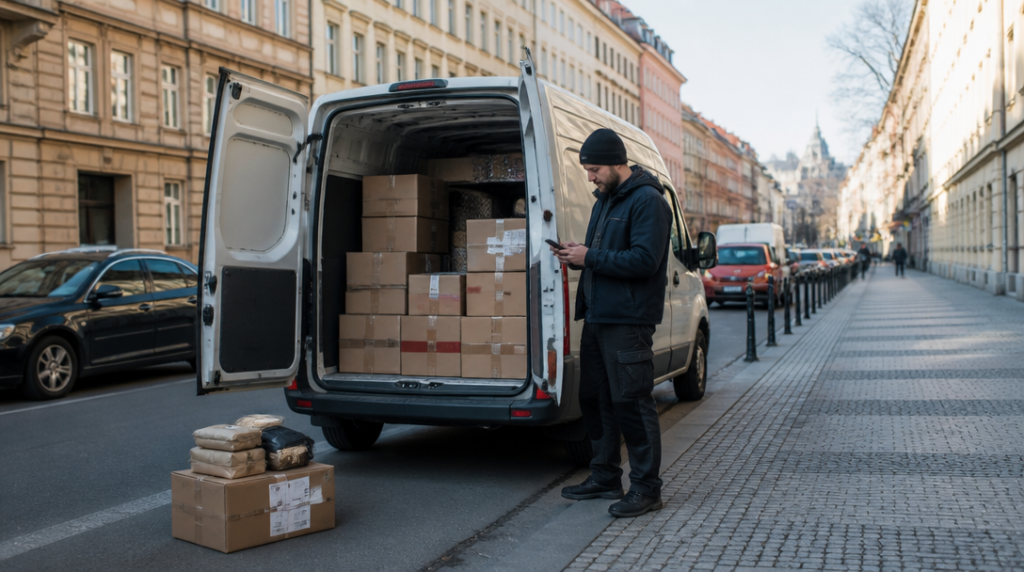
Kurýr právě zavírá zadní dveře dodávky, kontroluje poslední balík a vyráží na první adresu. Auto přitom není jen zaparkované před skladem. Je součástí pracovního provozu, během dne opakovaně zastavuje, rozjíždí se, couvá k rampám a vozí zboží zákazníkům. Právě tenhle každodenní režim by měl odpovídat údajům v pojistné smlouvě.
U kurýrního auta se povinné ručení často řeší až při nákupu nového vozu nebo při přepisu. Pak se na něj celý rok nesáhne. To je u běžného osobního auta možná pohodlné, u rozvozového vozidla ale zbytečně riskantní. Jiný způsob používání, změna provozovatele nebo delší mezera mezi dvěma pojistkami mohou znamenat nepříjemný účet ve chvíli, kdy se něco stane.
Od 1. října 2024 odpovídá za sjednání povinného ručení skutečný provozovatel vozidla, nikoli automaticky jeho vlastník. Vlastník může být například leasingová společnost, firma nebo fyzická osoba, zatímco každodenní provoz zajišťuje jiný podnikatel. Rozhodující je, kdo má vůz reálně pod kontrolou a používá ho v provozu.
V praxi to znamená, že nestačí slepě převzít starou pojistku jen proto, že je auto napsané na stejnou firmu. Při změně nájemce, dopravce, kurýrní služby nebo způsobu podnikání se vyplatí zkontrolovat, zda smlouva stále odpovídá realitě. U firem s více auty se podobné změny snadno ztratí mezi fakturami, servisními prohlídkami a plánováním směn.
Rozvoz zboží není běžné soukromé ježdění
Komerční rozvoz zboží je vhodné v pojistné smlouvě uvést jako způsob užití vozidla. Auto, které ráno rozváží zásilky a odpoledne sváží vratné obaly, se používá jinak než vůz určený pouze pro cestu do práce a víkendový nákup. Pojistitel podle způsobu využití posuzuje riziko a může podle něj stanovit pojistné.
Neuvedený způsob provozu může při řešení škody vést k doplatku rozdílu pojistného. Neznamená to, že by poškozený automaticky zůstal bez náhrady, ale provozovatel může následně řešit finanční dopad s pojišťovnou. Pár korun ušetřených při sjednání tak může zmizet velmi rychle, zvlášť když se nehoda stane v hustém městském provozu nebo při rozvozu většího množství zásilek.
Do smlouvy proto patří pravdivý popis využití. Nestačí označení „firemní auto“, pokud vůz pravidelně vozí zboží zákazníkům. Při sjednávání je rozumné popsat, že jde o kurýrní nebo rozvozový provoz, a ověřit si, zda pojišťovna nepožaduje další údaje. Může jít o typ podnikání, okruh řidičů nebo předpokládaný režim používání.
Povinné ručení se navíc vztahuje na provoz vozidla i ve chvíli, kdy stojí, pokud je stále používáno jako dopravní prostředek. Kurýrní dodávka tedy nezmizí z pojištění jen proto, že má na několik minut vypnutý motor před bytovým domem. Při běžném rozvozu se zastávky, nakládka a vykládka prolínají s jízdou natolik, že vůz zůstává součástí dopravního provozu.
To je důvod, proč se vyplatí neřešit pojištění jen podle okamžiku, kdy auto jede po silnici. Z hlediska provozu je důležitý celý pracovní režim. Řidič může poškodit jiné vozidlo při couvání, při popojíždění u skladu nebo při výjezdu z parkovacího místa. Kurýrní práce má zkrátka k silničnímu provozu blíž než běžné soukromé používání, i když část směny probíhá na parkovišti.
Povinný limit pojistného plnění činí nejméně 50 milionů korun na každého poškozeného při újmě na zdraví i při škodě na majetku. U rozvozového auta se nevyplatí přemýšlet jen nad tím, zda limit splňuje zákonné minimum. Důležitý je také rozsah dalších sjednaných služeb a nastavení smlouvy. Samotný vysoký limit nenahradí správně uvedený účel používání.
Užitečné je vést si jednoduchý přehled: kdo je provozovatelem každého auta, kde jsou uložené smluvní údaje, kdy pojištění začíná a končí a kdo má hlásit změny. Zní to trochu jako kancelářská drobnost, ale při ranním rozvozu není čas lovit informace ve starých e-mailech. Jedna tabulka ve firemním systému může v takové chvíli fungovat lépe než hromada papírů v přihrádce.
Když se mění auto, řidič nebo pojistka
Nejcitlivější okamžik přichází při výměně vozidla. Nová dodávka může vyjet do provozu až ve chvíli, kdy je pojištění skutečně sjednané a účinné. Provoz vozidla bez povinného ručení nemá žádnou ochrannou lhůtu. Mezera mezi prodejem starého auta a převzetím nového proto není bezpečné období, které by šlo jednoduše „nějak překlenout“.
Od 1. ledna 2026 činí příspěvek za nepojištěné vozidlo podle kategorie až 20 korun za každý den. Částka může vypadat nenápadně, jenže při delším provozu bez pojištění narůstá a přidávají se další potíže. U firmy, která má několik vozidel a střídá je podle směn, se podobná chyba může násobit.
Kontrolu je nejlepší udělat ještě před předáním klíčků řidiči. Ověřit je třeba registrační značku, platnost smlouvy, skutečného provozovatele a uvedený způsob užití. Když se během roku změní vlastník, nájemce, provozovatel nebo charakter podnikání, neměla by informace zůstat jen u člověka, který smlouvu kdysi sjednával.
Od 1. října 2024 navíc v České republice není nutné prokazovat pojištění zelenou kartou. Policie si platnost ověřuje v online evidenci. To zjednodušuje běžnou kontrolu, ale neřeší chyby v údajích. Pokud je v evidenci špatná registrační značka nebo pojištění ještě není zapsané, řidič se může dostat do zbytečně nepříjemné situace, i když někdo ve firmě právě drží potvrzení v e-mailu.
Při nehodě by měl řidič postupovat podle interních pravidel firmy a bez odkladu předat informace odpovědné osobě. Hodí se mít v autě kontakt na provozovatele, údaje k pojistné smlouvě a stručný postup pro dokumentaci nehody. Fotografie místa, poškození a postavení vozidel často pomohou víc než pozdější vzpomínání po dlouhé směně.
U vozidel, která se střídají mezi více řidiči, je dobré hlídat také jejich praktický stav. Nejde jen o čistotu kabiny nebo dostatek paliva. Opotřebované pneumatiky, poškozená světla či nefunkční couvací kamera zvyšují riziko nehody, a kurýrní provoz podobné nedostatky rychle odhalí. Stačí několik desítek zastávek denně a každá drobnost dostane mnohem víc příležitostí způsobit problém.
Povinné ručení sice nevyřeší každou škodu na samotném kurýrním autě, ale správně nastavená smlouva zabrání tomu, aby se běžný rozvoz změnil v drahý spor o to, kdo měl co nahlásit. Auto pak může vyrazit na trasu s balíky, adresami a nabitým telefonem, ne s otazníkem, zda je jeho pojištění vůbec nastavené pro práci, kterou každý den skutečně odvádí.



