
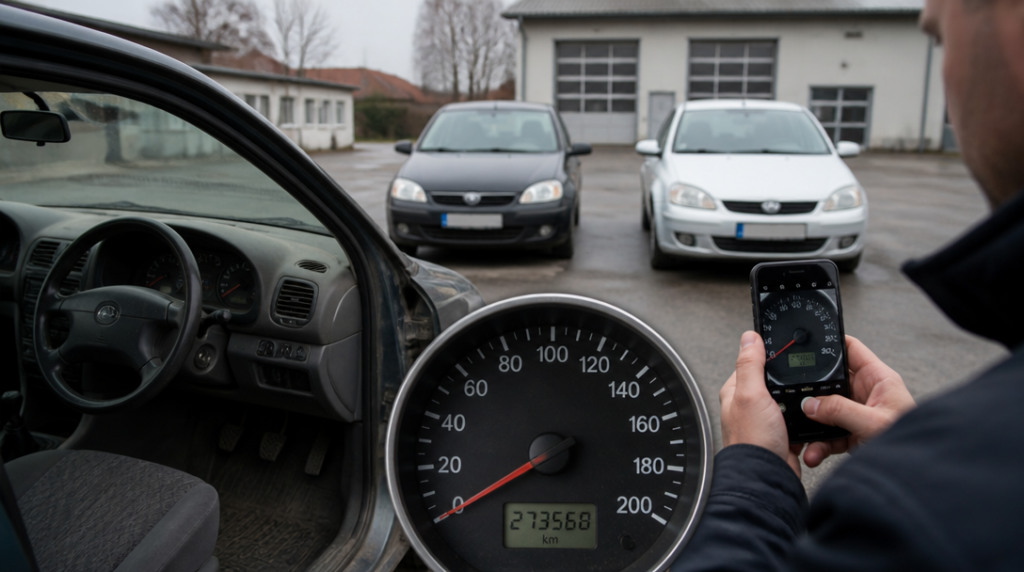
Na parkovišti před autoservisem stojí vedle sebe dvě podobná auta. Jedno má na tachometru sotva několik desítek tisíc kilometrů, druhé už překročilo hranici dvou set tisíc. Majitelé řeší pneumatiky, brzdy a cenu opravy. Když přijde řeč na povinné ručení, rozdíl mezi čísly na přístrojové desce ale nemusí hrát žádnou roli.
Pojišťovny obvykle nepočítají cenu podle celkového stavu tachometru. Zajímá je spíš to, kolik kilometrů vůz pravděpodobně ujede během následujícího roku. A ani tento údaj nepoužívají všechny pojišťovny stejným způsobem.
Tachometr sám o sobě cenu neurčuje
Auto s nájezdem 180 000 kilometrů tedy nemusí mít dražší povinné ručení než vůz, který má najeto 45 000 kilometrů. Samotné číslo popisující dosavadní život auta často zůstává při výpočtu stranou. Mnohem podstatnější je předpokládaný roční nájezd.
Rozdíl je praktický. Řidič, který vytáhne auto z garáže jen o víkendu, může za rok najezdit několik tisíc kilometrů. Jiný člověk se stejným modelem denně dojíždí, vozí děti přes celé město a o víkendu vyráží na chalupu. Na tachometru přibývají stovky kilometrů týdně.
Pro pojišťovnu představuje druhý scénář více času stráveného na silnici. S rostoucím počtem jízd roste i počet situací, při nichž může dojít ke škodě. U produktů, které roční nájezd přímo zohledňují, se proto může změnit i pojistné.
Nejde však o automatické pravidlo platné pro každou smlouvu. Některé pojišťovny nájezd do kalkulace zahrnují, jiné ho při stanovení ceny vůbec nepoužijí. Rozhoduje konkrétní produkt, nastavení pojišťovny a údaje, které klient při sjednání uvede.
Největší rozdíl bývá u řidičů s malým nájezdem
Kilometrové pojištění dává největší smysl lidem, kteří auto používají střídmě. Typickým příkladem je druhý vůz v rodině, automobil vytahovaný hlavně na nákupy nebo vůz majitele, který většinu týdne pracuje z domova. Takové auto může stát několik dní bez pohybu a roční nájezd zůstane nízký.
Pillow uvádí u svého produktu slevu až 38 procent podle počtu ujetých kilometrů. Nejvyšší úspora se týká nájezdu do 10 000 kilometrů za rok. Přibližně kolem 15 000 kilometrů ročně se cena kilometrového produktu podle této pojišťovny vyrovnává běžnému povinnému ručení.
Čísla je potřeba číst jako hranice konkrétního produktu, ne jako univerzální ceník pro všechny řidiče. Výsledek ovlivňují i další parametry, například typ vozidla, bydliště, věk řidiče nebo dosavadní škodní průběh. Nízký nájezd sám o sobě nezaručí nejlevnější smlouvu.
Představme si řidičku, která s malým hatchbackem najede 7 000 kilometrů ročně. Do práce chodí pěšky, autem jezdí hlavně na větší nákupy a několikrát za rok na návštěvu rodičů. U běžného produktu se její způsob používání nemusí nijak projevit. U pojištění navázaného na kilometry už může mít konkrétní finanční dopad.
Pojišťovna může chtít důkaz
Nižší odhad kilometrů není jen kolonka, na kterou se po podpisu smlouvy zapomene. U některých produktů se skutečný nájezd kontroluje. Pillow pro potvrzení počtu kilometrů zpravidla požaduje jednou ročně fotografii tachometru.
Na snímku musí být čitelné číslo, podle kterého lze porovnat začátek a konec sledovaného období. V praxi to znamená otevřít dveře auta, zapnout zapalování, počkat na rozsvícení displeje a pořídit fotografii. Zabere to chvíli, ale bez tohoto kroku může být sleva ohrožena.
Podobný princip funguje i u produktů, které pracují s vyhodnocením skutečného nájezdu v dalším období. Allianz uvádí při nižším nájezdu slevu až 21 procent a v následujícím roce zohledňuje skutečně ujeté kilometry z předchozího období.
Pojistné tak nemusí zůstat stejné od jedné smlouvy k další. Auto, které jeden rok většinu času stálo, může v dalším roce jezdit výrazně víc. Stačí změna zaměstnání, delší dojíždění nebo pravidelné cesty za rodinou.
Co když řidič najede víc, než uvedl
Největší pozornost si zaslouží situace, kdy realita překročí původní odhad. Řidič může při sjednání uvést nízký nájezd, ale během roku začne autem jezdit každý den. Rozdíl mezi plánem a skutečností pak pojišťovna může finančně dorovnat.
Při překročení odhadovaného nájezdu může vzniknout nedoplatek. Pojišťovna ho může dopočítat podle podmínek konkrétního produktu a rozsahu překročení. Přesný postup se proto vyplatí hledat přímo ve smlouvě, ne v obecném předpokladu, že se nic nestane.
Opačná situace může přinést přeplatek nebo slevu pro další období. Kdo plánoval 12 000 kilometrů, ale nakonec najel jen polovinu, nemusí zůstat ve stejné cenové kategorii jako řidič, který odhad skutečně naplnil. Záleží na pravidlech daného pojištění.
Častou chybou bývá příliš optimistický odhad. Člověk si vzpomene na běžný rok, kdy autem téměř nejezdil, ale zapomene připočítat dovolenou, návštěvy, servisní cesty a několik měsíců dojíždění. Kilometry se sčítají potichu. Na konci roku může být rozdíl překvapivě velký.
Vyplatí se počítat vlastní provoz, ne jen cenu pojistky
Při porovnávání nabídek nestačí sledovat nejvyšší uváděnou slevu. Důležitá je hranice kilometrů, způsob kontroly i cena po překročení limitu. Rozhoduje také to, zda se nájezd určuje předem, nebo se vyúčtuje zpětně.
Řidič, který najede 5 000 kilometrů za rok, může z kilometrového produktu těžit výrazněji než člověk s pravidelným dojížděním. U druhého vozu v domácnosti bývá rozdíl ještě patrnější, protože automobil často stojí před domem celé dny. Naopak pro člověka, který denně překonává desítky kilometrů, může výhoda rychle zmizet.
Sám bych při takovém výpočtu nevycházel z odhadu od stolu. Vzal bych poslední stav tachometru, kalendář a účtenky za dálniční známku nebo palivo. Není to vědecké měření, ale během několika minut ukáže, jestli se člověk pohybuje spíš kolem pěti, deseti, nebo patnácti tisíc kilometrů ročně.
Celkový nájezd auta má význam hlavně při posuzování jeho technického stavu a budoucí hodnoty. U povinného ručení se ale pojišťovna může dívat jinam: na to, jak často bude vůz jezdit v příštím roce a jak konkrétní produkt s tímto údajem pracuje.
Proto může mít starší vůz s vysokým stavem tachometru levnější pojištění než téměř nové auto. Rozhodující není vždy to, co se za volantem odehrálo v minulosti, ale kolik času stráví vůz na silnici od dneška do dalšího výročí smlouvy.



