
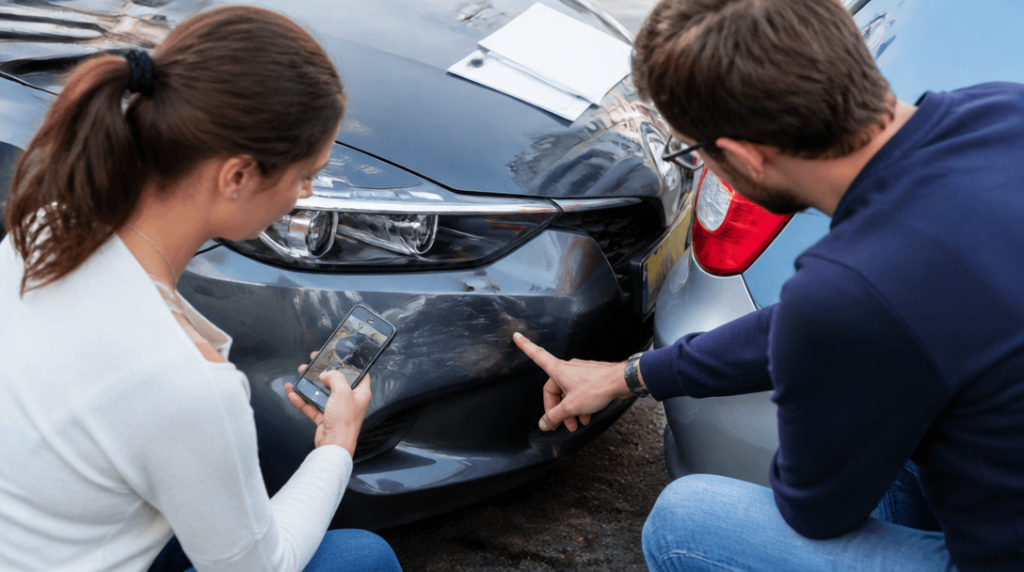
Na parkovišti se ozve krátké křupnutí. Řidič při couvání přehlédl auto za sebou a na jeho nárazníku zůstala škrábanec a menší promáčklina. Nikdo není zraněný, provoz se nezastavil a viník okamžitě nabídne, že opravu zaplatí z vlastní kapsy. „Nemusíme do toho tahat pojišťovnu,“ navrhne.
Taková dohoda může dávat smysl. Stejně snadno se ale z nevinné odřeniny stane spor o peníze, rozsah poškození nebo další škody, které se objeví až v servisu. Rozhodnutí proto nestojí jen na tom, zda je částka malá. Záleží také na tom, co si účastníci nehody zapíšou a jak přesně postupují.
Nejprve zjistěte, zda vůbec smíte odjet bez policie
U nehody bez zranění a bez škody na cizím majetku mimo zúčastněná vozidla není automaticky nutné volat policii. Od 1. července 2025 se policie přivolává při škodě vyšší než 200 000 korun na některém z vozidel nebo na přepravovaných věcech. Dříve platil limit 100 000 korun.
Samotná částka ale není jediným měřítkem. Policii je nutné přivolat také při zranění, při poškození svodidel, dopravní značky nebo jiného cizího majetku mimo vozidla účastníků. Stejně tak tehdy, když nelze bez nepřiměřeného úsilí obnovit provoz.
Příklad s parkovištěm tedy může být jednoduchý: dvě poškozená auta, žádné zranění, žádný sloupek ani závora a provoz lze bezpečně obnovit. V takové situaci se účastníci mohou domluvit bez policejní hlídky. Když ale auto narazí do dopravní značky nebo kvůli nehodě zůstane zablokovaný jízdní pruh, přímá dohoda už nestačí.
Platba z ruky nenahrazuje záznam o nehodě
Ani při dohodě o zaplacení opravy nelze celou věc vyřídit jen podáním ruky. Účastníci musí bez policie sepsat a podepsat společný záznam o nehodě. Hodí se použít standardní formulář, který řidiči běžně vozí ve vozidle, případně elektronickou podobu, pokud ji oba dokážou řádně vyplnit a uchovat.
Do záznamu patří údaje o řidičích, vozidlech, pojištění a průběhu nehody. Důležitý je také nákres situace, popis poškození a podpisy obou účastníků. Vyplatí se pořídit fotografie celých vozidel, detailů poškození, registračních značek i místa nehody. Mobil v takové chvíli funguje jako malý svědek, který si nic nepoplete.
Záznam nepodepisujte naslepo. Přečtěte si, zda odpovídá skutečnému průběhu nehody, a zkontrolujte, že v něm nejsou vynechané viditelné škody. Když druhý řidič odmítá údaje sdělit, nechce dokument podepsat nebo mění svou verzi události, je rozumnější přivolat policii než spoléhat na ústní slib.
Přímá úhrada může být rychlá, ale částka se často mění
Zaplatit opravu přímo poškozenému je praktické hlavně tehdy, když je škoda skutečně malá a oba účastníci mají jasno v jejím rozsahu. U lehce odřeného plastu může jít o jednoduché řešení. Na první pohled však nemusí být vidět poškozené držáky, senzory nebo části pod nárazníkem. Moderní vůz umí skrývat drahý problém pod nenápadnou rýhou.
Největší riziko vzniká ve chvíli, kdy viník pošle odhadnutou částku ještě před prohlídkou v servisu. Poškozený pak může zjistit, že oprava stojí více, než se čekalo, a začne požadovat doplatek. Viník zase může namítat, že už zaplatil vše, na čem se domluvili. Bez písemného potvrzení se tak oba dostanou do nepříjemné situace.
Jestli se účastníci pro přímou úhradu rozhodnou, měli by si písemně potvrdit alespoň popis škody, dohodnutou částku, datum platby a to, čeho se platba týká. Vhodné je přiložit fotografie a uvést, zda částka představuje úplnou náhradu konkrétně popsané škody, nebo jen zálohu na opravu. Peníze poslané převodem zanechají lepší stopu než hotovost bez dokladu.
Poškozený však nemusí na nabídku přímé platby přistoupit. Ze zákona má přímé právo na plnění z povinného ručení viníka. Může tedy škodu uplatnit u pojišťovny viníka, a to i tehdy, když jde o relativně malou nehodu. Nikdo ho nemůže nutit, aby kvůli rychlé dohodě přebíral riziko nepřesného odhadu.
Viník musí škodu oznámit své pojišťovně
Přímé zaplacení opravy neznamená, že viník může škodní událost před pojišťovnou zatajit. Podle § 27 zákona č. 30/2024 Sb. musí viník oznámit škodní událost své pojišťovně bez zbytečného odkladu. Tato povinnost trvá i tehdy, když se s poškozeným domluví na úhradě z vlastních peněz.
Oznámení samo o sobě neznamená, že pojišťovna automaticky začne škodu vyplácet. Slouží jako informace o události a vytváří řádnou dokumentaci. Viník tím zároveň nepřichází o možnost dohodnout se s poškozeným jinak. Pojišťovna může v případě potřeby pracovat se záznamem o nehodě, fotografiemi i dokladem o zaplacení.
Někteří řidiči se pojišťovně vyhýbají kvůli obavě z dopadu na cenu pojištění. To může být legitimní důvod k úvaze o přímé úhradě, ale nemění pravidla pro oznámení nehody ani povinnost mít o události řádný záznam. Úspora se může rychle ztratit, jestliže se později objeví další poškození nebo poškozený změní svůj požadavek.
Kdy je pojišťovna bezpečnější cesta
Přímá dohoda se hodí spíš pro jasnou, dobře zdokumentovanou a opravdu omezenou škodu. Jakmile není jisté, zda je poškozený nárazník jen odřený, nebo také prasklý, je bezpečnější nechat věc projít standardním postupem přes pojišťovnu. Totéž platí při neshodě o vině, při více poškozených částech vozidla nebo při podezření na skrytou škodu.
Poškozený nemusí přijímat částku, kterou viník odhadne na místě. Může si nechat vyčíslit opravu a uplatnit nárok z povinného ručení. Viník by zase neměl podepisovat formulaci, která neodpovídá tomu, co se stalo, jen aby se nehoda vyřešila během několika minut.
Rozumný postup má několik jednoduchých kroků: zajistit bezpečnost, ověřit, zda není důvod volat policii, vše vyfotit, vyplnit a podepsat společný záznam a bez zbytečného odkladu informovat pojišťovnu. Teprve potom má smysl řešit, zda bude rychlejší přímá platba, nebo likvidace škody přes povinné ručení. U malé odřeniny může vyhrát hotová dohoda, ale jen tehdy, když po ní zůstane stejně přesná stopa jako po opravě v servisu.



