
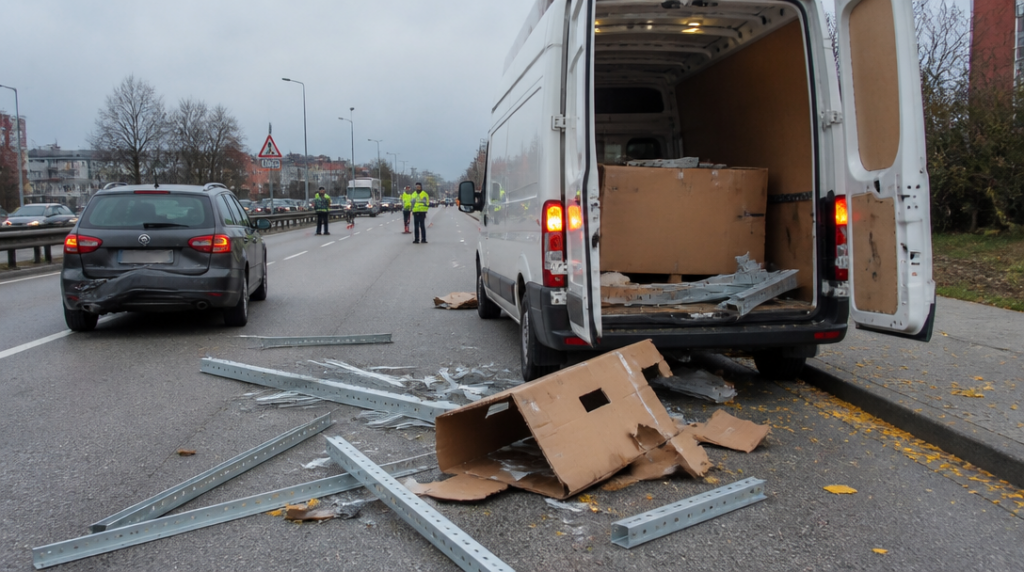
Náklad pevně uložený na korbě může znamenat jen běžnou cestu z místa A do místa B. Stejný náklad o několik minut později leží na silnici, do něj narazí další auto a otázka zní: kdo zaplatí následky? Řidič, majitel nákladu, provozovatel vozidla, nebo pojišťovna? Právě tady se často střetává intuitivní představa s tím, jak odpovědnost skutečně funguje.
Škoda způsobená nákladem, který vypadl z jedoucího vozidla, se zpravidla hradí z povinného ručení tohoto vozidla. Havarijní pojištění je určeno především pro škody na vlastním vozidle pojištěného, zatímco povinné ručení kryje újmu, kterou provozem vozidla utrpí někdo jiný. Rozdíl může na první pohled působit technicky, v praxi ale rozhoduje o tom, kdo bude jednat s pojišťovnou a z jakého limitu se bude škoda vyplácet.
Představme si například dodávku, z jejíhož nezajištěného nákladu spadne kovový předmět. Řidič za ním nemusí ani okamžitě zastavit a další automobil do něj narazí. Poškozenému se může zdát logické obrátit se na vlastní havarijní pojištění. To někdy skutečně vyřeší opravu rychleji, jenže právně jde typicky o škodu způsobenou provozem jiného vozidla. Primárním místem pro uplatnění nároku proto bývá povinné ručení dodávky.
Podobně se posuzuje situace, kdy náklad poškodí jiné auto, svodidla, dopravní značku nebo například plot u silnice. Nehraje přitom zásadní roli, zda se vozidlo pohybovalo po dálnici, místní komunikaci nebo parkovišti přístupném veřejnosti. Podstatná je souvislost mezi provozem vozidla a vznikem škody. Náklad nemusí nikoho přímo zasáhnout; může způsobit nehodu tím, že řidič jiného auta uhne, prudce zabrzdí nebo do překážky narazí.
Odpovědnou osobou bývá provozovatel vozidla. Občanský zákoník u takových případů pracuje s objektivní odpovědností, takže se nezkoumá pouze to, zda konkrétní řidič úmyslně nebo z nedbalosti náklad špatně upevnil. Poškozený se nemusí spokojit s vysvětlením, že šlo o náhlou událost nebo že náklad nakládala jiná osoba. Právě provozovatel má nést riziko spojené s provozem vozidla, včetně škod způsobených věcmi, které z něj během jízdy vypadnou.
To ovšem neznamená, že každá soukromá dohoda mezi majitelem nákladu a dopravcem zůstává bez významu. Provozovatel může následně řešit, zda část nákladů vymůže po řidiči, přepravci, nakládající firmě nebo jiné odpovědné osobě. Pro poškozeného je ale podstatné především to, aby dokázal spojit škodu s konkrétním vozidlem a jeho provozem. Interní spor mezi lidmi, kteří náklad připravovali, nemá být důvodem k tomu, aby poškozený zůstal bez náhrady.
V takové chvíli se počítá každý detail. Fotografie překážky na vozovce, poškození vozidel, registrační značky, svědecké výpovědi, záznam z palubní kamery nebo policejní dokumentace mohou později rozhodnout spor o příčinu nehody. Samotné tvrzení, že „něco spadlo z náklaďáku“, může být při likvidaci škody málo. Pojišťovna bude chtít vědět, které vozidlo náklad vezlo, kdo ho provozoval a jak přesně událost vedla ke vzniku škody.
Zvláštní otázka se týká samotného nákladu. Jestliže spadlý materiál poškodí cizí auto, jde typicky o škodu, kterou řeší povinné ručení vozidla. Když se ale při pádu zničí náklad jeho vlastnímu majiteli, nejde automaticky o stejný pojistný případ. Může se řešit odpovědnost dopravce, smluvní ujednání, pojištění přepravy nebo jiné majetkové pojištění. Povinné ručení není univerzální pojistka na všechny věci, které se při jízdě poškodí.
Stejně opatrně je třeba pracovat s havarijním pojištěním. To může podle konkrétní smlouvy pokrýt poškození vlastního vozidla, například když řidič do spadlého nákladu narazí. Pojištěný pak může řešit spoluúčast a případné krácení plnění, zatímco pojišťovna se může snažit nárok následně uplatnit vůči odpovědnému provozovateli. Havarijní pojištění však nemění základní odpověď na otázku, z jakého pojištění se hradí škoda způsobená ostatním: tam je na prvním místě povinné ručení viníka, respektive provozovatele.
Povinné ručení má u majetkových škod minimální limit 50 milionů korun celkem pro všechny poškozené. Při škodě na zdraví činí minimální limit 50 milionů korun na každého poškozeného. Čísla vypadají vysoká, ale při hromadné nehodě mohou rychle přestat působit nadstandardně. Jeden náklad může poškodit několik vozidel, infrastrukturu i zdraví lidí. U vážných zranění se navíc nehradí jen okamžitá oprava nebo léčba, ale také dlouhodobé náklady a další újmy podle konkrétního případu.
Právní rámec dnes vychází ze zákona č. 30/2024 Sb. Ten je účinný od 1. dubna 2024 a jeho aktuální znění platí od 1. července 2025. Pro běžného poškozeného není rozhodující znát celé znění zákona zpaměti. Důležitější je vědět, že povinné ručení se váže na odpovědnost spojenou s provozem vozidla, nikoli jen na klasickou srážku dvou automobilů.
A co když vozidlo pojištěné není? Poškozenému může plnit garanční fond České kanceláře pojistitelů. Tím ale příběh pro odpovědnou osobu nekončí. Vyplacenou částku může kancelář následně vymáhat po tom, kdo za škodu odpovídá. Chybějící povinné ručení tedy neznamená, že se nárok ztratí; spíš se mění cesta, kterou se poškozený k náhradě dostane, a účet může později dopadnout přímo na nepojištěného provozovatele.
Zkušenost z podobných nehod bývá nepříjemně prostá: lidé nejprve řeší plechy a teprve potom zjišťují, komu vozidlo patřilo, kdo ho provozoval a zda měl platné pojištění. Přitom právě tyto údaje mohou být cennější než dlouhé vysvětlování na místě. U spadlého nákladu se nevyplatí spoléhat na první dojem ani na to, kdo se omluví jako první. Rozhoduje příčina škody, postavení provozovatele a důkazy, které dokážou propojit překážku na silnici s konkrétním vozidlem.



