
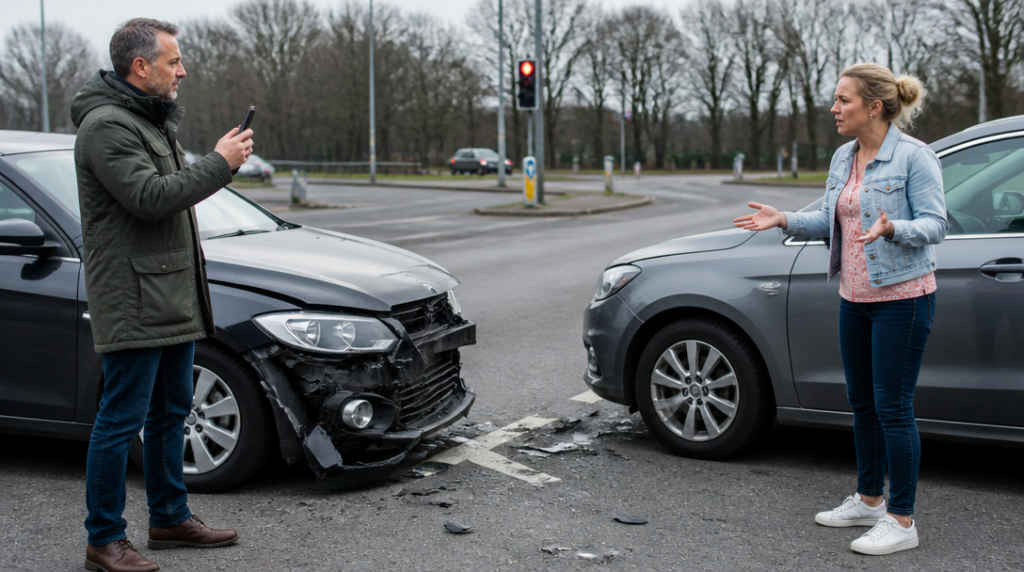
Řidiči stojí u krajnice, mezi auty leží ulomený plast z nárazníku a oba už několikrát zopakovali totéž: „On mi nedal přednost.“ Druhý kontroval stejnou větou, jen s opačným pořadím slov. Policii volat nechtějí nebo nemohou, svědci mezitím odjíždějí a společný záznam o nehodě zůstává nevyplněný. V tu chvíli se snadno vytvoří dojem, že bez přiznání viny se pojišťovna nemá čeho chytit. Tak jednoduché to ale není.
Poškozený uplatňuje nárok přímo u pojišťovny řidiče, kterého považuje za odpovědného. K tomu nepotřebuje, aby druhý účastník nehody vinu uznal. Přiznání může celou věc usnadnit, samo o sobě však není podmínkou pro zahájení řešení. Pojišťovna si musí vytvořit vlastní obraz události z dostupných podkladů: záznamu o nehodě, fotografií, výpovědí účastníků a svědků, údajů o poškození vozidel nebo dalších dokumentů, které mohou průběh nehody objasnit.
To ovšem neznamená, že poškozenému stačí napsat jednu přesvědčivou verzi a čekat na peníze. Pojišťovna není rozhodčí, který automaticky uvěří tomu, kdo se ozve první. Stejně tak není oprávněna odmítnout nárok jen proto, že druhý řidič vinu popírá. Rozhodující bývá souhrn okolností. Fotografie by měly zachytit nejen poškození, ale i postavení vozidel, dopravní značení, šířku vozovky nebo místo střetu. Detail promáčknutých dveří může mít pro posouzení větší význam než několik odstavců rozhořčeného popisu.
U nehody, kterou není nutné oznamovat policii, hraje významnou roli společný záznam o dopravní nehodě. Jestliže se účastníci neshodnou na vině, neznamená to, že záznam nelze vyplnit. Lze do něj uvést rozdílná stanoviska a připojit vlastní popis průběhu události. Podpis záznamu sám o sobě nemusí znamenat přiznání odpovědnosti; je ale rozumné před podpisem zkontrolovat, zda dokument skutečně zachycuje, s čím účastník souhlasí a s čím ne.
Pojišťovna nemůže plnění podmínit tím, že bude nehoda dodatečně oznámena policii, jestliže šlo o událost, která takové oznámení nevyžadovala. Požadavek „bez policejního protokolu nic nevyplatíme“ proto není univerzální pravidlo, kterým by se dalo uzavřít každé sporné šetření. Policie může být v některých případech důležitým zdrojem důkazů, její nepřítomnost však automaticky nemaže nárok poškozeného.
Stejně problematická je výmluva, že se musí počkat na konec přestupkového nebo trestního řízení. Pojišťovna nemá takové rozhodnutí jako povinnou vstupenku k vlastnímu posouzení. Jestliže si potřebné informace může opatřit jinak, neměla by šetření odkládat jen proto, že jiné řízení ještě neskončilo. Výjimkou je situace, kdy jsou informace z tohoto řízení skutečně nezbytné a současně nejsou dostupné jiným způsobem. Rozdíl mezi oprávněným vyčkáním a pohodlným odkládáním bývá v praxi podstatný.
Tady se často přeceňuje i význam policejního nebo správního rozhodnutí. Rozhodnutí o přestupku může pojišťovně pomoci, neřeší však automaticky všechny otázky spojené s výší škody. A opačně, skutečnost, že se přestupkové řízení nevedlo nebo skončilo bez jasného určení viníka, sama o sobě neznamená, že poškozený nemá nárok na náhradu. Pojišťovna posuzuje odpovědnost a rozsah újmy v rámci likvidace pojistné události.
Od uplatnění nároku běží pojišťovně lhůta tří měsíců. Do té doby musí buď poskytnout plnění, nebo poškozenému písemně sdělit důvody, proč plnění krátí či odmítá. Mlčení tedy není plnohodnotnou odpovědí. Stejně tak nestačí neurčité oznámení, že se „věc stále prověřuje“, pokud z něj není patrné, proč pojišťovna plnění neposkytla a o jaké konkrétní skutečnosti své stanovisko opírá.
Tři měsíce nejsou příslibem, že každý spor bude vyřešen bez potíží. Lhůta neznamená, že pojišťovna musí vždy zaplatit požadovanou částku, ani že každé odmítnutí bude správné. Znamená ale, že poškozený má dostat výsledek nebo srozumitelně popsané důvody rozhodnutí. Když spor trvá, lze nárok vymáhat soudně. Předtím má smysl vyžádat si od pojišťovny konkrétní vysvětlení, doplnit chybějící důkazy a zkontrolovat, zda její závěr odpovídá tomu, co bylo skutečně doloženo.
Největší chybu lidé dělají hned na místě. V přesvědčení, že jde jen o formalitu, odjedou bez fotografií, bez kontaktu na svědky a bez vlastního záznamu o tom, co se stalo. Později pak pojišťovna porovnává dvě protichůdné výpovědi, zatímco důkazy už nelze doplnit. V takové chvíli může být i pravdivé tvrzení slabé, protože pravda bez opory v podkladech se špatně odlišuje od účelové verze.
Pomáhá proto napsat si co nejdříve čas, místo, směr jízdy, dopravní situaci a jednotlivé kroky před střetem. Ne kvůli dojmu dokonalé paměti, ale proto, že detaily se rychle rozpíjejí. Fotografie je lepší pořídit ještě před přesunem vozidel, pokud to bezpečnost dovoluje. U svědků má větší hodnotu jméno a kontakt než neurčité tvrzení, že „tam někdo stál“.
Povinné ručení navíc neznamená neomezený zdroj peněz. Zákonné minimální limity činí 50 milionů korun na každého poškozeného při újmě na zdraví a 50 milionů korun celkem při škodě na majetku. U běžné nehody tyto hranice často nehrají praktickou roli, u vážných zranění nebo rozsáhlých majetkových škod už ano. Ani vysoký limit ovšem nenahradí prokázání odpovědnosti a skutečné výše újmy.
Spor o viníka tedy není soutěž v hlasitosti ani čekání na magické slovo „přiznávám“. Pojišťovna má posuzovat událost podle dostupných důkazů, poškozený má nárok obrátit se přímo na jejího klienta a obě strany by měly počítat s tím, že první verze příběhu nemusí obstát bez fotografií, záznamu a časově souvislého popisu nehody.



