
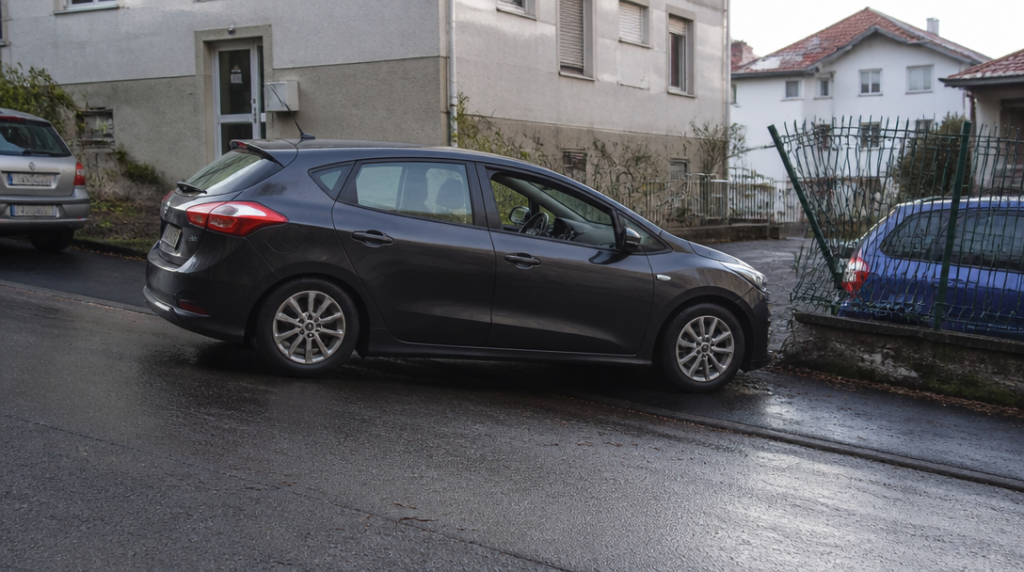
Auto, které se po zaparkování samo rozjede, se podle zákona stále považuje za vozidlo v provozu. To platí i ve chvíli, kdy v něm nikdo nesedí, motor mlčí a řidič už možná v klidu hledá v obchodě rohlíky. Pokud takový vůz poškodí cizí auto, plot nebo třeba vrata garáže, škoda se obvykle řeší z povinného ručení.
Samovolné rozjetí proto není právně jen nepříjemná příhoda s ruční brzdou. Může jít o dopravní nehodu se vším, co k ní patří: zjišťováním okolností, dokumentací poškození, komunikací s pojišťovnou a někdy také s policií. Rozhodující přitom není pouze otázka, zda někdo seděl za volantem. Podstatné je, že vozidlo způsobilo škodu v souvislosti se svým provozem.
Povinné ručení se vztahuje i na auto, které nikdo neřídil
Majitel nebo provozovatel vozidla tedy nemusí automaticky platit poškozenému celou částku ze své kapsy jen proto, že auto stálo na místě. Škoda na cizím majetku spadá do povinného ručení. Poškozený se obrací na pojišťovnu vozidla, které škodu způsobilo, a ta posoudí rozsah odpovědnosti i výši náhrady.
Může jít o banalitu v podobě promáčknutých dveří, ale také o dražší řetězec událostí. Auto sjede z parkovacího místa, narazí do jiného vozu, ten poškodí další automobil a nakonec se zastaví třeba o zeď domu. V takové chvíli se z jednoho zapomenutého pohybu ruční páky stane několik poškozených a poměrně svižná administrativní disciplína.
Od 1. dubna 2024 činí minimální limit povinného ručení 50 milionů korun jak pro škody na majetku, tak pro újmy na zdraví. To neznamená, že každá škoda bude automaticky vyplacena v libovolné výši. Pojišťovna stále zkoumá konkrétní okolnosti a oprávněnost nároku. Limit ale určuje základní rozsah, do něhož může pojištění zasáhnout.
Poškozený by si měl místo nehody co nejlépe zdokumentovat. Pomohou fotografie polohy vozidel, stop po pohybu, poškození i okolí. Pokud jsou na místě svědci nebo kamerový záznam, jejich informace mohou později objasnit, jak se auto dalo do pohybu a do čeho narazilo. U podobných případů bývá několik snímků často užitečnějších než dlouhé vysvětlování ve stylu „ono tam prostě nebylo“.
Nezatažená ruční brzda neznamená automatický regres
Majitelé se někdy obávají, že pojišťovna škodu poškozenému zaplatí, ale následně celou částku vymůže zpět. Takový regres není automatickým trestem za každé opomenutí. Samotné nezatažení ruční brzdy není v zákoně samostatně uvedeno jako důvod, pro který by pojišťovna mohla bez dalšího požadovat náhradu vyplaceného plnění.
Pojišťovna může náhradu požadovat zejména v situacích, kdy řidič jednal úmyslně, řídil pod vlivem alkoholu, neměl potřebné oprávnění, úmyslně opustil místo nehody nebo provozoval technicky nezpůsobilé vozidlo. Každý případ se posuzuje podle konkrétních okolností. Zapomenutá ruční brzda sama o sobě tedy ještě neznamená, že pojišťovna pošle majiteli účet za každý poškozený nárazník v okolí.
To ovšem neznamená, že okolnosti zaparkování nikoho nezajímají. Pojišťovna může zjišťovat, kde auto stálo, zda bylo možné ho bezpečně zajistit, zda nebylo v technicky špatném stavu a jak přesně k pohybu došlo. Jinou situací bude vůz zaparkovaný na rovině, jinou auto ponechané ve svahu s odjištěným mechanismem a bez dalšího zajištění. Rozdíl mezi nešťastným opomenutím a hrubě riskantním postupem může být v praxi podstatný.
Auto se zkrátka může rozjet bez řidiče, ale odpovědnost tím neodjede neznámo kam.
Vlastní poškozené auto povinné ručení nezachrání
Povinné ručení kryje škody způsobené jiným lidem a jejich majetku. Škodu na vlastním vozidle z něj jeho vlastník neuhradí. Jestli se auto po samovolném rozjetí zastaví o betonový sloupek a poškodí samo sebe, povinné ručení na tento účet nedosáhne.
Bez havarijního pojištění tak vlastník zpravidla nese opravu sám. S havarijním pojištěním se škoda řeší podle konkrétní smlouvy, rozsahu krytí a sjednané spoluúčasti. Pojišťovna může zkoumat také to, zda nejde o výluku nebo porušení povinností pojištěného. Samotné havarijní pojištění proto není kouzelná guma, která smaže všechny následky nezajištěného auta.
Jiná může být situace, kdy vozidlo poškodí cizí majetek a současně se poškodí samo. Cizí škoda se řeší z povinného ručení, vlastní poškození případně z havarijního pojištění. Tyto dvě části události se posuzují odděleně, i když vznikly během několika sekund a na stejném parkovišti.
Kdy volat policii
Od 1. července 2025 je nutné přivolat Policii České republiky při škodě zjevně přesahující 200 000 korun na jednom vozidle. Policie se volá také při zranění, poškození majetku třetí osoby nebo poškození komunikace. To může být právě případ, kdy auto narazí do plotu sousedního domu, dopravní značky, svodidel nebo jiné věci, která nepatří účastníkům nehody.
Policii je rozumné volat i tehdy, když není jasné, jak vysoká škoda vznikla, případně když se účastníci nedokážou shodnout na průběhu události. U samovolně rozjetého auta navíc často není přítomen klasický řidič, který by mohl situaci jednoduše popsat. Záznam policie pak může být důležitým podkladem pro další řešení.
Jestliže žádná z těchto okolností nenastane, vyplňuje se a podepisuje společný záznam o dopravní nehodě. Do něj patří údaje o vozidlech, pojištění, popis události, nákres a rozsah viditelného poškození. Fotografie přiložené k záznamu se hodí téměř vždy, protože paměť účastníků má po nehodě občas podobnou přesnost jako parkovací kamera zalitá deštěm.
Pojišťovně je vhodné událost oznámit co nejdříve a předat jí dostupné podklady. Poškozený by neměl bez dohody nechávat vozidlo opravit tak, aby zmizely důležité stopy, zejména pokud rozsah škody ještě nebyl zdokumentován. U menšího poškození může být postup rychlý, u složitější nehody se může řešit cena opravy, případná totální škoda i odpovědnost za další poškozené věci.
Když se tedy auto po zaparkování vydá vlastní cestou, není rozhodující, že řidič v daném okamžiku držel nákupní košík místo volantu. Rozhodující bude, co vozidlo způsobilo, jak bylo pojištěné, zda vznikla škoda třetí osobě a jestli se neobjevila některá z okolností umožňujících pojišťovně požadovat peníze zpět.



