
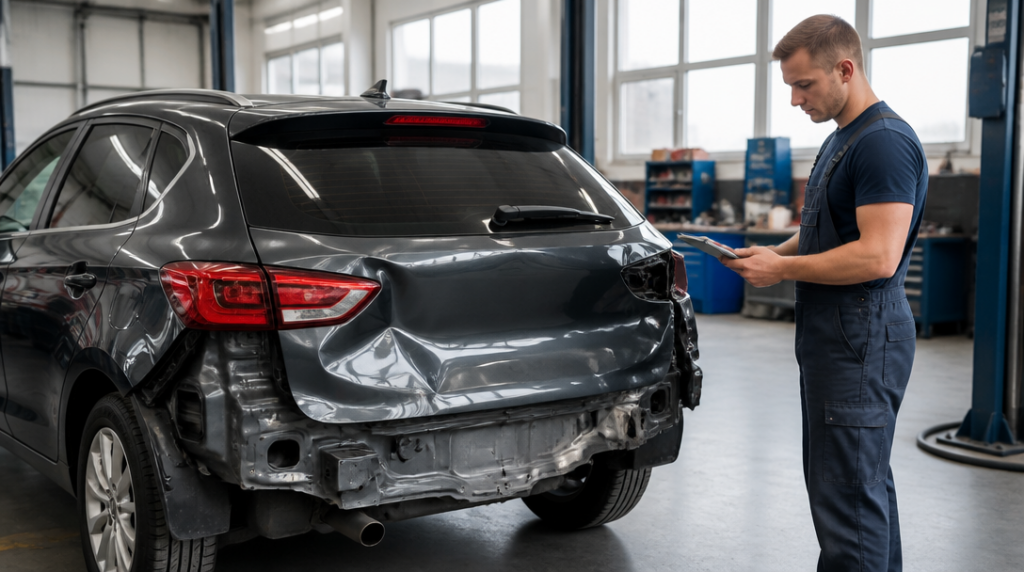
Představte si běžné pondělní ráno. Na křižovatce do vašeho auta někdo nedobrzdí, náraz poškodí zadní část vozu a dveře už nejdou pořádně zavřít. Auto odvezete do autorizovaného servisu, protože tam znají konkrétní model, mají správné diagnostické vybavení a použijí díly odpovídající původní konstrukci. Pak přijde rozpočet – a s ním otázka, zda ho celý zaplatí pojišťovna viníka.
Z povinného ručení se hradí škoda, kterou provozem vozidla způsobil viník někomu jinému. Od 1. dubna 2024 tuto oblast upravuje zákon č. 30/2024 Sb., o pojištění odpovědnosti z provozu vozidla. U poškozeného auta se náhrada týká také účelně vynaložených nákladů na opravu. Právě slovo „účelně“ je v praxi rozhodující.
Autorizovaný servis tedy není problém sám o sobě. Pojišťovna ale nemusí přijmout každou hodinovou sazbu, každý typ dílu ani libovolně rozsáhlou opravu jen proto, že je vůz opravován v síti výrobce.
Kdy pojišťovna zaplatí opravu v autorizovaném servisu
Poškozený si může zvolit servis, kterému důvěřuje. Autorizovaný provoz často dává smysl zejména u novějších vozů, automobilů v záruce nebo modelů vybavených složitou elektronikou, kamerami a asistenčními systémy. Po nehodě totiž nejde jen o vyměněný blatník. Správná oprava může vyžadovat kalibraci senzorů, kontrolu bezpečnostních prvků nebo postup přesně stanovený výrobcem.
Náklady na takovou opravu mohou být hrazeny z povinného ručení viníka, pokud odpovídají rozsahu poškození a místně obvyklým cenám. Pojišťovna obvykle posuzuje cenu práce, hodinovou sazbu, použitý materiál i náhradní díly. Když autorizovaný servis účtuje částky, které jsou výrazně vyšší než srovnatelné ceny v daném regionu, může pojišťovna rozdíl odmítnout.
To neznamená, že poškozený musí automaticky přijmout nejlevnější nabídku. Levnější díl nebo servis nemusí být vhodnou náhradou, pokud by oprava zhoršila bezpečnost, funkčnost nebo hodnotu vozidla. Rozdíl mezi cenou v autorizovaném servisu a částkou, kterou pojišťovna považuje za obvyklou, však může zůstat na poškozeném. Ten pak musí doložit, proč byla konkrétní oprava, sazba nebo originální díl přiměřený.
Pomáhá podrobný rozpočet. Měl by jasně ukazovat, které části byly poškozené, proč je nutná jejich výměna a jaký technologický postup servis zvolil. U složitějších oprav se vyplatí mít k dispozici také fotodokumentaci, záznam o diagnostice a vyjádření servisu k použití originálních dílů. Nejde o administrativu pro její vlastní krásu. Každý dokument může vysvětlit položku, která na první pohled vypadá pojišťovně jako zbytečně drahá.
U staršího auta může pojišťovna zohlednit také jeho předchozí stav, opotřebení a hodnotu před nehodou. Náhrada nemá poškozeného bezdůvodně obohatit, ale má pokrýt skutečnou škodu. Proto se posuzuje, zda navržená oprava odpovídá hodnotě vozu a zda je technicky i ekonomicky rozumná.
Někdy se poškozený a pojišťovna neshodnou na rozsahu opravy. Servis například během rozebrání objeví další poškozené díly, které nebyly vidět při prvotní prohlídce. V takové situaci je vhodné nechat nové položky zdokumentovat a předložit pojišťovně dříve, než se oprava dokončí. Dodatečně vysvětlovat odstraněné poškození bývá podstatně obtížnější.
Totální škoda a náhradní auto
Oprava nemusí být pro pojišťovnu přijatelná ani tehdy, když ji autorizovaný servis technicky zvládne. U ekonomické totální škody se nehradí libovolná cena opravy. Obvykle se vychází z hodnoty vozidla bezprostředně před nehodou a odečítá se hodnota použitelných zbytků. Jestliže by oprava převýšila tuto hranici, může pojišťovna vyhodnotit vůz jako ekonomicky neopravitelný.
Právě tady vznikají častá nedorozumění. Poškozený vidí auto, které lze opravit, zatímco pojišťovna počítá, zda taková oprava odpovídá hodnotě vozu před havárií. Rozhodující proto není jen to, zda se dá automobil znovu složit, ale také ekonomika celého zásahu. Pokud pojišťovna stanoví příliš nízkou hodnotu auta nebo naopak příliš vysokou hodnotu zbytků, je možné její výpočet rozporovat doložením srovnatelných nabídek a skutečného stavu vozidla.
Vedle opravy může poškozený žádat také náklady na náhradní vozidlo. Nárok se váže na dobu, po kterou je náhradní auto objektivně nutné. Neexistuje automatický pevný počet dnů, který by platil pro každou nehodu. Započítat se může samotná oprava, technologické prostoje i čekání na potřebné díly.
To je praktická věc, na kterou se snadno zapomene. Servis může mít auto rozebrané několik dní, ale další práce se zastaví, protože čeká na konkrétní součástku. Pokud je takové čekání skutečně součástí opravy a není způsobeno nečinností poškozeného, může patřit do doby, po kterou je náhradní vozidlo odůvodněné. Rozumné je uchovat smlouvu o zapůjčení, předávací protokol i doklady o délce opravy.
Poškozený by měl zároveň jednat přiměřeně. Náhradní vůz nemusí být luxusní automobil jen proto, že poškozené auto patří do vyšší třídy, a délka pronájmu by měla odpovídat reálné potřebě. Stejně jako u opravy se posuzuje účelnost a obvyklá cena.
Povinné ručení viníka má od 1. dubna 2024 zákonné minimální limity nejméně 50 milionů korun za újmu na zdraví každého poškozeného a nejméně 50 milionů korun za škodu na majetku při jedné nehodě. U běžné opravy osobního auta se do těchto limitů zpravidla vejde, přesto výše limitu sama o sobě neznamená, že pojišťovna automaticky schválí každý účet.
Nejčistší postup bývá oznámit škodu co nejdříve, nechat vůz zdokumentovat, vyžádat si kalkulaci opravy a předem si ujasnit, jak bude pojišťovna posuzovat servis, díly a hodinovou sazbu. Když vznikne spor, vyplatí se chtít konkrétní odůvodnění krácení, ne jen obecné tvrzení, že oprava je příliš drahá. Rozdíl mezi uznanou a požadovanou částkou pak stojí na důkazech: na cenách v daném místě, technickém zdůvodnění opravy a skutečném stavu auta po nehodě.



