
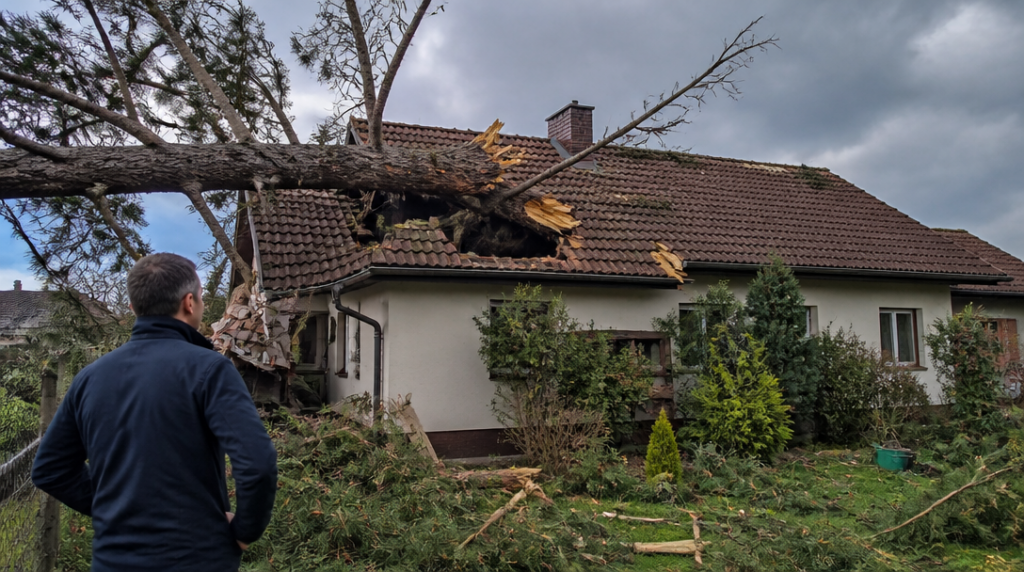
Strom se při vichřici zlomí bez varování a poškodí střechu sousedního domu. V jiném případě stojí roky nakloněný nad garáží, nikdo ho neřeší a při prvním silnějším větru skončí na stavbě. Na první pohled jde o stejnou škodu. Právně i pojišťovnicky jsou to ale dvě odlišné situace.
Rozhodující otázka nezní jen „čí byl strom“, ale také „proč spadl“. Právě tady se často láme spor mezi vlastníkem pozemku, poškozeným sousedem a pojišťovnou.
Vichřice není totéž co zanedbaný strom
Podle občanského zákoníku za škodu způsobenou pádem stromu zpravidla odpovídá jeho vlastník. Z odpovědnosti se může vyvinit, pokud prokáže, že nad stromem vykonával řádný dohled. To není formalita, kterou stačí prohlásit jednou větou po události. V praxi může hrát roli stav stromu, jeho viditelné poškození, předchozí upozornění sousedů i to, zda měl vlastník důvod k odborné kontrole.
Jestliže strom dlouhodobě usychal, byl nebezpečně nakloněný nebo měl prasklé větve a vlastník nic nepodnikl, může jít o zanedbání péče. Poškozený pak může žádat náhradu přímo po vlastníkovi, případně z jeho pojištění odpovědnosti.
Jiný obraz vzniká při mimořádné živelní události. Zdravý strom může během vichřice podlehnout síle větru, aniž by předtím vykazoval zjevné známky nebezpečí. Jestliže vlastník nezanedbal dohled ani údržbu, obvykle nebude stačit argument, že strom stál právě na jeho pozemku. Škodu na domě pak zpravidla řeší pojištění nemovitosti poškozeného.
To bývá pro majitele domu překvapivé. Čeká, že mu zaplatí soused, protože strom patřil sousedovi. Pojišťovna ovšem nejdříve zkoumá příčinu pádu a podmínky smlouvy, nikoli jen vlastnickou hranici v katastru.
Smlouva může mít výluku právě tam, kde ji čekáte nejméně
Pojištění domu automaticky neznamená ochranu před každým předmětem, který na stavbu spadne. Ve smlouvě musí být zahrnuto riziko označované jako „pád stromů, stožárů a jiných předmětů“. Pokud tam není, může pojišťovna plnění odmítnout, i když střecha po pádu stromu skutečně nevydrží.
Toto riziko nabízejí například aktuální produkty Kooperativy. Název balíčku ani samotná existence pojištění však ještě nic neříká o konkrétním nároku. Rozhodují sjednaná rizika, rozsah krytí, případné výluky a také to, zda se pojištění vztahuje na všechny části nemovitosti, které byly poškozeny.
Majitelé domů často kontrolují hlavně cenu pojistky a částku, na kterou je nemovitost pojištěná. Mnohem méně pozornosti věnují drobné pasáži o rizicích. Přitom právě několik slov ve smlouvě může rozhodnout, zda pojišťovna uhradí opravu střechy, nebo člověku zůstane jen nárok na zdlouhavé jednání s vlastníkem stromu.
Ani schválený nárok neznamená proplacení celé faktury. Z vyplacené částky se odečítá sjednaná spoluúčast. Podle smlouvy může činit například 1 000, 3 000, 5 000, 10 000, 20 000 nebo 50 000 korun. U rozsáhlejšího poškození střechy nemusí být rozdíl dramatický, u rozbitého skleníku, plotu nebo menší části fasády už může spoluúčast pohltit značnou část pojistného plnění.
Co bude pojišťovna hledat na místě
Po pádu stromu není rozumné začít motorovou pilou. Nejdříve je třeba zdokumentovat rozsah škody a stav stromu, pokud to bezpečnost dovolí. Fotografie kmene, kořenového systému, prasklin, hniloby nebo dlouhodobého náklonu mohou později sehrát větší roli než ústní popis události.
Pojišťovna bude chtít vědět, kdy k pádu došlo, jaké panovalo počasí a co strom poškodil. Užitečné mohou být také svědecké výpovědi nebo dřívější zprávy, v nichž někdo vlastníka upozorňoval na nebezpečný stav. Pokud byl strom zjevně nemocný a majitel o tom věděl, bude se těžko dovolávat pouhé náhody.
Není dobré bez domluvy odvézt dřevo nebo odstranit všechny stopy. Naléhavé zabezpečení domu je samozřejmě nutné, zejména když do střechy zatéká nebo hrozí další pád větví. U větších škod je ale vhodné nejprve kontaktovat pojišťovnu a zjistit, jaký postup požaduje. Jinak může vzniknout spor o to, co bylo původní poškození a co se stalo až při neodborném úklidu.
Strom u plotu není automaticky problém souseda
Samostatnou kapitolu představují stromy rostoucí blízko hranice pozemku. Zákon pracuje jako s orientačním pravidlem se vzdáleností tří metrů u stromů, které dorůstají výšky přes tři metry, a jeden a půl metru u ostatních stromů. Samotná vzdálenost však ještě neříká, kdo zaplatí škodu po pádu.
Rozhodující zůstává vlastnictví stromu, jeho stav a péče o něj. Strom zasazený u plotu se nestává společným majetkem jen proto, že větve rostou nad sousední parcelu. Stejně tak soused nemůže bez dalšího pokácet cizí strom, protože mu stíní nebo zasahuje nad zahradu. Předcházet konfliktu lze kontrolou, dohodou a včasným odborným posouzením, ne až ve chvíli, kdy kmen prorazí střechu.
Nejtvrdší bývá situace, kdy obě strany tvrdí něco jiného: vlastník stromu mluví o náhlé vichřici, poškozený ukazuje na dutý kmen a staré praskliny. Pak už nerozhoduje hlasitější soused, ale důkazy, pojistné podmínky a otázka, zda někdo mohl pádu rozumně zabránit. Právě u stromu, který roky varoval svým náklonem, se z nešťastné události může stát odpovědnost za celou opravu domu.



