
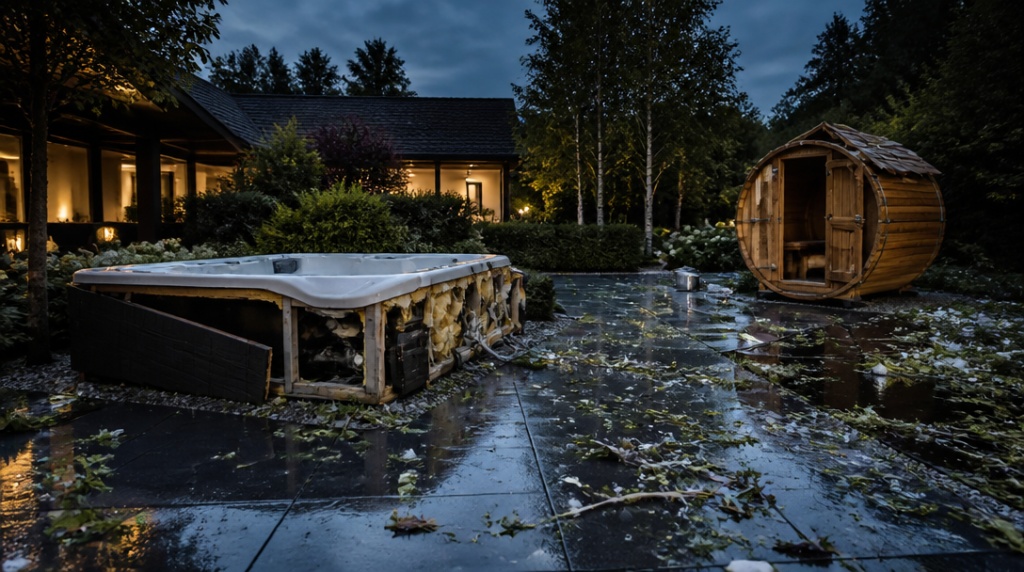
Po bouřce zůstane zahradní vířivka bez krytu, voda vyteče na terasu a elektrická část přestane fungovat. Majitel zavolá pojišťovně s představou, že jde o běžnou škodu na majetku. Jenže první otázka nemusí znít, co vítr poškodil, ale kde je vířivka v pojistné smlouvě vůbec uvedená.
U některých produktů se sauna a vířivka nevedou jako vybavení domácnosti, nýbrž jako vedlejší stavby. To je podstatný rozdíl. Stavba může mít jiné limity, jiné podmínky zabezpečení a také samostatně stanovenou pojistnou částku. Kdo ji ve smlouvě neuvede nebo ji ocení příliš nízko, vystavuje se podpojištění. Při větší škodě pak nemusí dostat peníze na kompletní opravu, i když měl pocit, že jeho nemovitost pojištěná je.
Podobně se posuzuje i zapuštěný bazén. V některých podmínkách se za takový považuje až bazén, který je nejméně z poloviny své výšky pod zemí. U vířivky na terase nebo sauny v samostatném zahradním domku proto nelze spoléhat na automatické zařazení k domu. Rozhoduje konstrukce, umístění a konkrétní definice vedlejší stavby v daném produktu.
Největší zmatek vzniká u vody. Únik vody z bazénu, sauny nebo vířivky může být v pojistných podmínkách vedený odděleně od škody způsobené vodovodním zařízením. Prasklá přívodní trubka tedy nemusí být totéž jako voda, která unikla z poškozené nádrže nebo samotné vířivky. Rozdíl se může projevit v tom, zda pojišťovna škodu uzná, jaký limit použije a zda se uplatní spoluúčast.
Tohle je přesně typ ustanovení, které člověk při sjednávání smlouvy snadno přeskočí. V reklamě se mluví o pojištění proti vodě, ale smlouva rozlišuje vodu z potrubí, srážkovou vodu, únik z technologického zařízení a únik z nádrže. Čtyři podobné situace, čtyři možné výsledky. Fotografie zatopené terasy samy o sobě nerozhodnou.
U sauny je zase třeba oddělit požár od přehřátí nebo závady elektroinstalace. Pojištění majetku může zahrnovat požár, výbuch, blesk, vichřici, krupobití, tíhu sněhu nebo pád skály. U drobných staveb se však rozsah krytí může lišit od hlavní budovy a některá rizika mohou mít vlastní limit. U jedněch podmínek jsou sauny mezi drobnými stavbami uvedenými právě v této souvislosti, přičemž příslušná pravidla mají platit od 1. července 2026.
To neznamená, že každá sauna automaticky získá celý tento rozsah ochrany. Slovo „může“ je v pojištění často podstatnější než velký nadpis na webu. Rozhoduje varianta produktu, místo stavby, způsob ukotvení i konkrétní výluky. Zahradní sauna bez dostatečného zabezpečení může být posuzována jinak než pevně postavený objekt evidovaný jako součást majetku.
Samostatnou kapitolou je elektřina. U domácnosti lze někdy pojistit přepětí, zkrat, atmosférické srážky, ztrátu vody nebo poruchu elektrospotřebiče. U vířivky se přitom potkává voda, čerpadlo, ohřev a řídicí elektronika v jednom zařízení. Právě proto záleží na tom, zda smlouva kryje jen následnou škodu, nebo i samotnou poruchu. Pokud přestane fungovat ohřev bez vnější události, nemusí jít o škodu z přepětí ani zkratu.
Některé produkty nabízejí více variant s rozdílnými limity plnění. Rozdíl mezi základním a rozšířeným balíčkem se tak nemusí projevit při běžné sezóně, ale až ve chvíli, kdy odejde drahá elektronika nebo uniknou stovky litrů vody. U vířivky je navíc snadné zaměnit cenu celého zařízení za hodnotu nejdražší součásti. Pojišťovna však může vycházet z pravidel pro opravu, stáří, opotřebení a maximální limit.
Na pojistných smlouvách bývá nejzrádnější právě to, co působí samozřejmě. Když vířivka stojí na pozemku u pojištěného domu, člověk ji vnímá jako součást domácnosti. Smlouva ji může vidět úplně jinak. Při pohledu na běžnou zahradu to připomíná rozdíl mezi kolem opřeným o zeď a přístřeškem pevně spojeným se zemí: obojí patří majiteli, ale pojistné podmínky k nim nemusí přistupovat stejně.
Před sjednáním nebo změnou smlouvy proto dává smysl ověřit tři věci přímo v dokumentech: zda je sauna či vířivka uvedena jako stavba nebo vybavení, jaká rizika se vztahují na únik vody a jaký limit platí pro elektrické části. Samotné připojištění vody nemusí pokrýt únik z nádrže. Samotné pojištění stavby zase nemusí vyřešit poruchu čerpadla.
Pozornost si zaslouží také pojistná částka. U dražší vířivky se započítává nejen vana, ale podle podmínek i technologie, zastřešení, pevné rozvody nebo stavební úpravy. U sauny může hrát roli konstrukce, izolace a vybavení. Když se cena zařízení od sjednání smlouvy zvýší a částka zůstane stejná, problém se objeví až při likvidaci škody. Tehdy už bývá pozdě vysvětlovat, že nová vířivka stála výrazně víc než před několika lety.



