
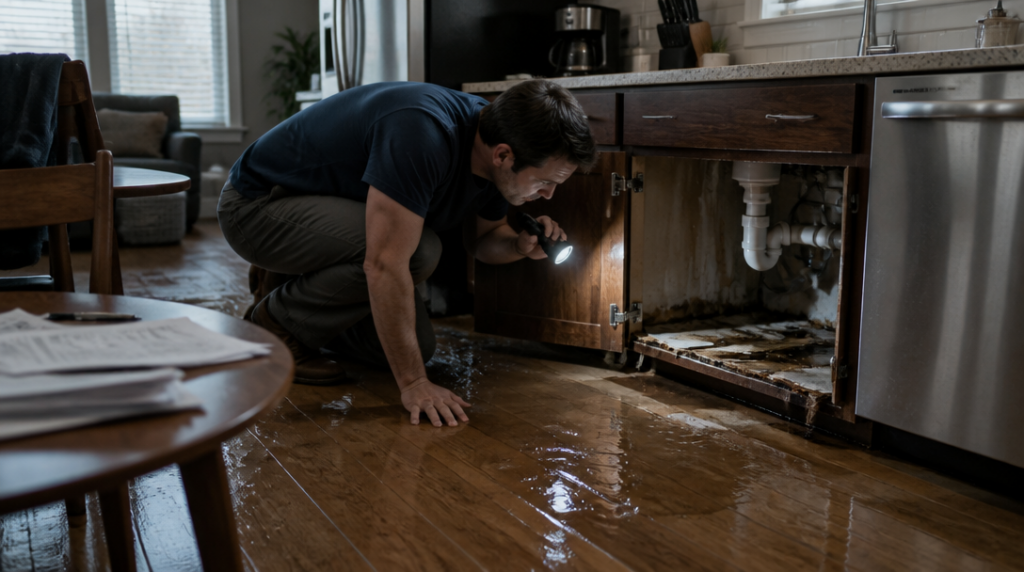
Voda z prasklé hadičky se během několika minut dostane pod kuchyňskou linku. Zničí podlahu, skříňky i část vybavení. Majitel bytu pak zjistí, že sice má sjednanou nulovou spoluúčast, ale u povodně by se pravidla počítala úplně jinak.
Pojištění domácnosti bez spoluúčasti zní jednoduše: když vznikne uznaná škoda, pojišťovna z vyplacené částky nic neodečte. Jenže právě slovo „uznaná“ v této větě nese většinu podmínek. Nulová spoluúčast není univerzální vstupenka k plné náhradě.
Co nulová spoluúčast skutečně znamená
Spoluúčast je část škody, kterou klient hradí sám. Při spoluúčasti 5 000 korun a škodě za 30 000 korun by pojišťovna vyplatila 25 000 korun. U nulové spoluúčasti může při stejné škodě vyplatit celých 30 000 korun, pokud událost spadá do sjednaného krytí a nejsou přítomné jiné limity.
Rozdíl je nejvýraznější u menších a středně velkých škod. U škody za 6 000 korun znamená spoluúčast 5 000 korun prakticky zanedbatelné plnění. U škody za 30 000 korun už dělá rozdíl mezi nulovou a pěti tisícovou spoluúčastí přesně 5 000 korun. To není zanedbatelná částka, zvlášť když jde o vybavení, které člověk potřebuje rychle nahradit.
Nulová spoluúčast ale obvykle něco stojí. Pojištění může mít vyšší pojistné než varianta s částkou, kterou klient při škodě doplácí ze svého. Rozumné srovnání proto nevypadá tak, že se vybere nejnižší možná spoluúčast automaticky. Je potřeba zvážit cenu pojištění, pravděpodobnost škody a vlastní finanční rezervu.
Nulová neplatí vždy a všude
Podmínky konkrétní smlouvy mohou obsahovat zvláštní spoluúčasti pro vybraná rizika. U Kooperativy se například při povodni nebo záplavě uplatňuje spoluúčast 1 procento z výše škody, nejméně však 10 000 korun, a to i tehdy, když má klient běžně sjednanou nulovou spoluúčast.
To je rozdíl mezi vodou z prasklého potrubí a vodou, která se dostane do domu v důsledku povodně nebo záplavy. Pro člověka, který bydlí v rizikové oblasti, může být tato výjimka podstatnější než samotný nápis „bez spoluúčasti“ v nabídce.
U stejné pojišťovny může spoluúčast odpadnout u škod, pokud domácnost prokazatelně hlídají chytrá čidla. Výjimkou zůstává právě povodeň a záplava. Čidla tedy mohou podmínky zlepšit, ale neodstraňují všechny zvláštní režimy.
Nabídka spoluúčastí navíc nebývá omezena jen na nulu nebo několik tisíc korun. Kooperativa uvádí varianty 0, 1 000, 3 000, 5 000, 10 000, 20 000 a 50 000 korun. Rozdíl v pojistném mezi jednotlivými možnostmi může být významný, stejně jako rozdíl v tom, co klient při škodě skutečně zaplatí.
Rozhoduje obsah smlouvy, ne velký nápis v nabídce
Pojištění domácnosti obvykle chrání movité věci uvnitř bytu nebo domu. Patří sem nábytek, elektronika, oblečení, sportovní vybavení nebo některé cennosti. Každá smlouva ale stanovuje limity, výluky a pravidla pro zabezpečení prostoru.
Drahý notebook, šperky nebo jízdní kolo mohou mít vlastní limit plnění. U některých věcí může pojišťovna požadovat uzamčení, speciální zabezpečení nebo doložení vlastnictví. Nulová spoluúčast nepomůže, pokud je poškozená věc mimo rozsah pojištění nebo byla v době škody uložena způsobem, který smlouva nepřipouští.
Rozdíl bývá také mezi novou a časovou cenou. Některé produkty hradí aktuální cenu, tedy částku potřebnou k pořízení nové srovnatelné věci. Jinde se zohledňuje stáří, opotřebení a technický stav. U starší televize může být tento rozdíl citelnější než samotná spoluúčast.
PVZP ve variantě MAXI uvádí nulovou spoluúčast a proplácení věcí v aktuálních cenách. Součástí krytí mohou být také věci mimo hlavní místo pojištění, například v autě, v garáži na jiné adrese nebo v hotelu v rámci celé Evropské unie. Ani tady však nestačí znát název varianty; rozhodují konkrétní limity a podmínky pro jednotlivé situace.
Pro koho dává smysl
Nulová spoluúčast může být rozumná pro domácnost s dražším vybavením, omezenou finanční rezervou nebo vyšší obavou z toho, že bude muset po škodě okamžitě zaplatit několik tisíc korun. Hodí se také lidem, kteří chtějí řešit i menší škody a nečekat pouze na velkou katastrofu.
Méně přesvědčivá je pro člověka, který má dostatečnou rezervu a pojištění využije hlavně jako ochranu před rozsáhlým požárem, krádeží nebo vytopením. Vyšší spoluúčast může snížit pojistné a zabránit tomu, aby se smlouva prodražovala kvůli krytí drobných událostí.
Časté uplatňování malých škod navíc nemusí být praktické. Každá pojistná událost znamená dokumentaci, komunikaci s pojišťovnou a někdy také dokazování příčiny. Osobně bych kvůli rozbitému mixéru formulář nevyplňoval, ale u poškozené podlahy už může nulová spoluúčast změnit ochotu škodu skutečně nahlásit.
Při výběru se proto vyplatí číst hlavně ustanovení o povodni, záplavě, vodovodní škodě, krádeži, vandalismu a věcech mimo domov. Právě tam se často ukáže, že nulová spoluúčast platí jen pro některá rizika, zatímco u jiných nastupuje pevná nebo procentní částka.
Rozhodnutí nakonec nestojí jen na otázce, zda je spoluúčast nula. Stejně podstatné je, co smlouva považuje za škodu, jakou hodnotu věcem přizná a kde platí limity, které se při rychlém sjednávání snadno přehlédnou.



