
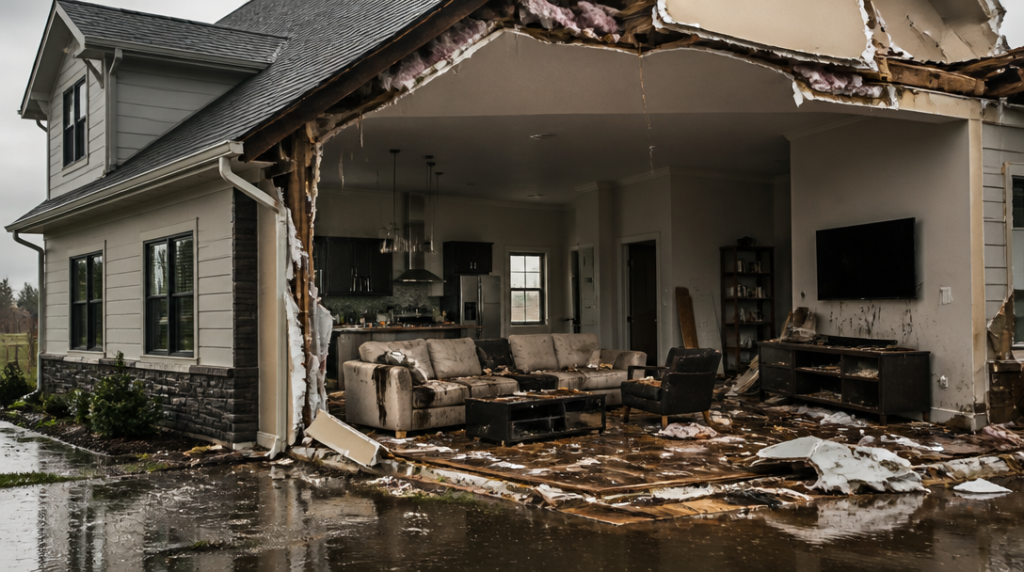
Co přesně vám pojišťovna zaplatí, když voda zaplaví rodinný dům, ale smlouva chrání pouze stavbu? Odpověď může majitele nemile překvapit: zdi zůstanou kryté, zatímco nábytek, elektronika nebo volně stojící spotřebiče nikoli.
Dům není totéž co jeho vybavení
Pojišťovny obvykle rozdělují rodinný dům na dvě samostatné části. Stavba zahrnuje konstrukce a pevně spojené prvky, tedy například zdi, střechu, okna, podlahy nebo vestavěnou kuchyň. Domácnost tvoří movité věci, které lze z domu odnést: nábytek, oblečení, elektronika, sportovní vybavení a volně stojící spotřebiče.
Na první pohled může takové rozdělení působit jako administrativní detail. Ve chvíli, kdy praskne potrubí nebo přívalový déšť zatopí přízemí, se z něj ale stává velmi konkrétní hranice. Pojištění stavby může pokrýt poškozenou podlahu, stěny a pevně zabudovanou kuchyň. Sedačka, televize, pračka nebo dětské oblečení už do stejného krytí automaticky spadat nemusí.
Majitel přitom často vychází z jednoduché úvahy: pojistil jsem dům, tedy všechno, co je uvnitř. Jenže pojistná smlouva se neřídí tím, jak nemovitost vnímáme při běžném bydlení. Rozhodují definice v podmínkách a rozsah sjednaného pojištění.
Vytopený obývák odhalí slabé místo smlouvy
Představme si běžnou škodu po vytopení. Voda poškodí omítky, podlahu, vestavěnou kuchyňskou linku i vybavení obývacího pokoje. Majitel má pojištěnou stavbu, ale domácnost ve smlouvě chybí. Oprava pevné části domu může být uhrazena, zatímco volně stojící nábytek a elektronika zůstanou na jeho účtu.
Právě tady vzniká největší rozdíl mezi očekáváním a skutečným plněním. Člověk nevidí při škodě dvě oddělené smluvní kategorie. Vidí jeden zatopený dům. Pojišťovna však posuzuje každou poškozenou věc podle toho, zda patří ke stavbě, nebo k domácnosti.
Stejný problém se může objevit po požáru, vichřici, krádeži nebo vandalismu. U požáru navíc nejde jen o cenu vybavení. V rodinném domě se během let nashromáždí oblečení, knihy, nářadí, počítače, kuchyňské přístroje, dětské věci a vybavení dílny. Jednotlivé položky nemusí vypadat draze, jejich součet však rychle naroste. Stačí si zkusit v duchu projít dům místnost po místnosti. U ložnice člověk často skončí s vyšší částkou, než čekal.
Čtyři miliony mohou během let přestat stačit
Druhé riziko se netýká rozdělení stavby a domácnosti, ale výše pojistné částky. Ceny stavebních prací i materiálu se mění, stejně jako hodnota vybavení. Smlouva uzavřená před několika lety proto nemusí odpovídat tomu, kolik by dnes stálo dům znovu opravit nebo postavit.
Modelový příklad ukazuje, jak výrazný může být rozdíl. U jednoho rodinného domu vzrostla po revizi smlouvy na podzim 2024 pojistná částka ze 4 milionů korun sjednaných v roce 2018 na 8 milionů korun. Když na jaře 2025 vznikla požárem škoda 800 tisíc korun, pojišťovna vyplatila celou tuto částku.
Neznamená to, že každé zvýšení pojistné částky automaticky vyřeší všechny problémy. Ukazuje to ale význam pravidelné kontroly smlouvy. Rekonstrukce, nová střecha, tepelné čerpadlo, fotovoltaika nebo přístavba mění hodnotu majetku. Stejně tak ji může změnit růst cen stavebních prací. Smlouva, která kdysi působila dostatečně, může být dnes nastavená příliš nízko.
Podpojištění se přitom nemusí projevit při malé škodě. O to zákeřnější je. Majitel může roky platit pojistné a mít pocit, že je chráněný, dokud nepřijde událost, při níž začne rozhodovat každý detail smlouvy.
Zahradní domek má limit, sekačka vlastní problém
Rodinný dům nekončí u hlavních dveří. K nemovitosti patří také garáž, zahradní domek, kůlna, bazén nebo oplocení. Vedlejší stavby bývají zahrnuté v určitém limitu odvozeném od pojistné částky hlavní stavby. U domu pojištěného na 7 milionů korun může tento limit dosahovat až 700 tisíc korun.
To však neznamená, že je automaticky pojištěno všechno, co se ve vedlejší stavbě nachází. Samotný zahradní domek je stavba. Zahradní nábytek, gril, sekačka nebo jiné movité věci patří do domácnosti a započítávají se do její hodnoty. Právě u věcí uložených v garáži nebo kůlně lidé často netuší, do které části pojištění spadají.
Při sjednávání smlouvy proto nestačí odhadnout cenu domu podle realitních nabídek v okolí. Je potřeba oddělit konstrukci, pevné součásti a movité vybavení. Pojišťovna může mít pro některé předměty samostatné limity, výluky nebo podmínky zabezpečení. Drahé kolo v garáži a běžné zahradní nářadí nejsou z pohledu rizika stejná věc.
Dvě krytí v jedné smlouvě nejsou zbytečný luxus
Samostatné pojištění stavby a domácnosti se dnes často nabízí v jednom produktu, ale jejich účel zůstává odlišný. Například produkt Náš domov 2025 počítá s odděleným krytím obou částí a získal ocenění Počin roku v pojišťovnictví v soutěži Visa Nejlepší pojišťovna 2025. Ocenění samo o sobě nenahradí čtení smluvních podmínek, může však ukazovat, kam se nabídka pojištění posunula.
Při kontrole smlouvy má smysl projít hlavně seznam pojištěných rizik, limity plnění, výluky a způsob stanovení pojistné částky. U domácnosti je snadné zapomenout na věci mimo obytné místnosti. Patří sem vybavení garáže, elektronika v pracovně, sportovní potřeby nebo nábytek na terase.
Rozhodující otázka tedy nezní pouze „Je pojištěný můj dům?“, ale také „Je pojištěno všechno, co bych po velké škodě potřeboval nahradit?“



