
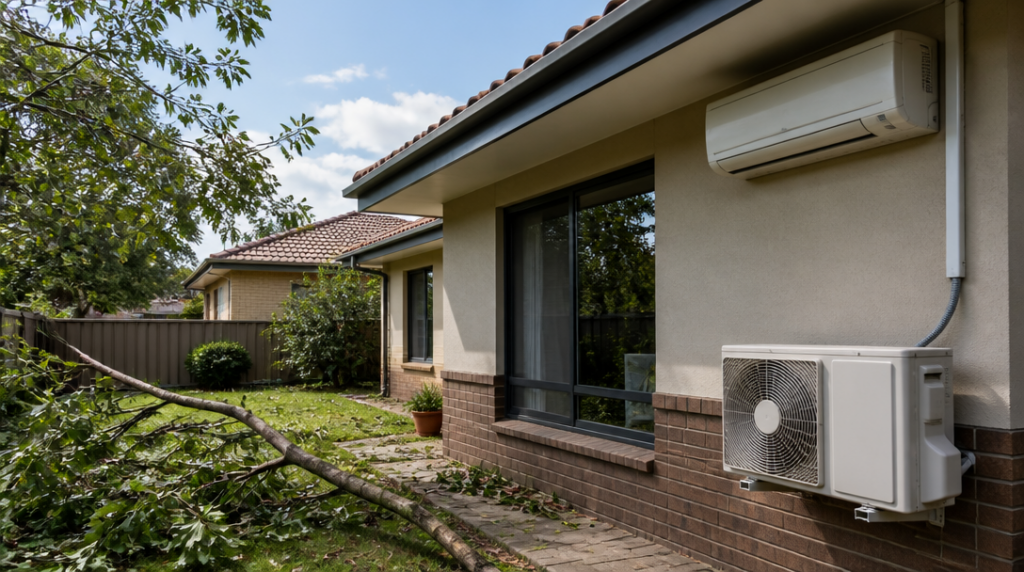
Když se v červenci zastavila klimatizace v rodinném domě, majitel nejdřív sáhl po ovladači, potom po jističích a nakonec po telefonu na pojišťovnu. Překvapilo ho, že odpověď nezávisela jen na tom, zda je zařízení drahé, ale hlavně na tom, co přesně se stalo a jak je klimatizace připevněná k domu.
Právě v tom bývá největší zmatek. Klimatizace může být součástí nemovitosti, vybavením domácnosti i samostatným technickým zařízením. Každá z těchto možností vede k trochu jinému posouzení škody.
Pevně instalovaná klimatizace má obvykle lepší pozici
U nástěnné nebo centrální klimatizace, která je odborně namontovaná a pevně spojená s budovou, se často vychází z toho, že jde o stavební součást, případně o technické zařízení nemovitosti. Takové zařízení může spadat pod pojištění nemovitosti.
Typickým příkladem je venkovní jednotka připevněná ke zdi, propojená s vnitřní jednotkou a napojená na elektrickou instalaci. Když ji poškodí například vichřice, požár, pád stromu nebo jiná událost uvedená ve smlouvě, pojišťovna může škodu řešit v rámci pojištění budovy.
Rozhodující ovšem není samotný fakt, že klimatizace visí na zdi. Pojistné podmínky mohou rozlišovat mezi stavební součástí a technickým zařízením. Některé smlouvy pevně instalované klimatizace zahrnují přímo, jiné je řadí mezi zařízení, která je možné připojistit proti vybraným nahodilým událostem.
Přenosná klimatizace se posuzuje jinak
Mobilní klimatizace stojící na podlaze a připojená pouze do zásuvky se za stavební součást obvykle nepovažuje. V takovém případě může patřit spíše do pojištění domácnosti, tedy mezi movité vybavení.
Rozdíl je praktický. Pojištění nemovitosti chrání především samotnou stavbu, její pevné součásti a někdy také technická zařízení. Pojištění domácnosti se zaměřuje na věci uvnitř, například nábytek, elektroniku nebo právě přenosný klimatizační přístroj.
Představme si dvě stejné klimatizace se stejnou cenou. První je součástí centrálního systému a je pevně zabudovaná do domu. Druhá stojí v pokoji, lze ji odvézt a po sezoně uložit do sklepa. Při pojistné události mohou být zařazeny do zcela odlišných částí smlouvy.
Pojištění nehradí každou poruchu
Tady čeká mnoho lidí nepříjemné překvapení. Pojištění nemovitosti není automaticky prodloužená záruka na klimatizaci. Pokud se kompresor po letech používání opotřebuje, zařízení přestane chladit kvůli běžnému stárnutí nebo odejde součástka bez vnější příčiny, základní pojištění škodu zpravidla nepokryje.
Jiná situace nastává, když klimatizaci poškodí konkrétní pojištěné riziko. Přepětí po úderu blesku, požár, vandalismus nebo silný vítr mohou být důvodem k pojistnému plnění, pokud je dané riziko ve smlouvě zahrnuté a nevztahuje se na něj výluka.
U elektronických a technických zařízení se proto někdy sjednává zvláštní strojní připojištění. To může rozšířit ochranu i na některé vnitřní poruchy, které běžné pojištění budovy neřeší. Ani tak ale neznamená, že pojišťovna zaplatí každou opravu bez ohledu na její příčinu.
Co si ověřit ve smlouvě
Nejprve hledejte, zda smlouva mluví o stavebních součástech, technických zařízeních nebo zařízení nemovitosti. Klimatizace nemusí být uvedena samostatně názvem. Může být schovaná pod širší kategorií, do níž patří například tepelná čerpadla, kotle, elektroinstalace nebo další pevně instalované prvky.
Dále si projděte výčet pojištěných rizik. Formulace typu „živelní události“ může působit široce, ale konkrétní podmínky obvykle přesně určují, zda se krytí týká například vichřice, přepětí, úniku vody nebo pádu předmětu. Stejně podstatné jsou výluky.
Pozornost věnujte také limitu pojistného plnění a spoluúčasti. Klimatizace může být krytá, ale limit nastavený pro technická zařízení nemusí stačit na výměnu celé soustavy. U dražšího systému má smysl zkontrolovat i to, zda se pojistná částka nemovitosti zvýšila po jeho instalaci.
Instalace ovlivní i posouzení škody
Pojišťovna může zkoumat, zda byla klimatizace namontovaná řádně. Pomoci může faktura za pořízení a instalaci, předávací dokumentace nebo doklad o odborném servisu. Nejde o papírování pro papírování: při škodě může právě dokumentace ukázat, co bylo poškozeno a jakou hodnotu zařízení mělo.
Rizikem bývá také montáž provedená svépomocí. Pokud vznikne škoda kvůli chybně zapojenému zařízení, může se řešit nejen rozsah pojištění, ale také porušení povinností pojištěného. U venkovní jednotky je navíc potřeba myslet na její upevnění, ochranu před mrazem a pravidelný servis.
Smlouva by měla odpovídat skutečnému stavu domu. Jestliže původně pojištěná nemovitost měla jen běžné vytápění, ale později přibyla drahá klimatizace nebo celý systém chlazení, může být vhodné nechat nastavení pojistky upravit.
Jak postupovat při poškození
Při škodě zařízení zbytečně nerozebírejte a nevyhazujte poškozené díly. Nejprve zdokumentujte stav fotografiemi, zabezpečte místo před dalším poškozením a uschovejte servisní zprávu. Technik by měl pokud možno popsat příčinu závady, ne pouze konstatovat, že klimatizace nefunguje.
Právě rozdíl mezi větou „klimatizace je rozbitá“ a přesným popisem „venkovní jednotku poškodil pád větve při vichřici“ může být při likvidaci škody zásadní. U tak drahého zařízení se vyplatí znát odpověď ještě před první tropickou nocí, ne až ve chvíli, kdy z něj zůstane tichá skříň na fasádě.



