
Stejná domácnost, dvě úplně odlišné situace
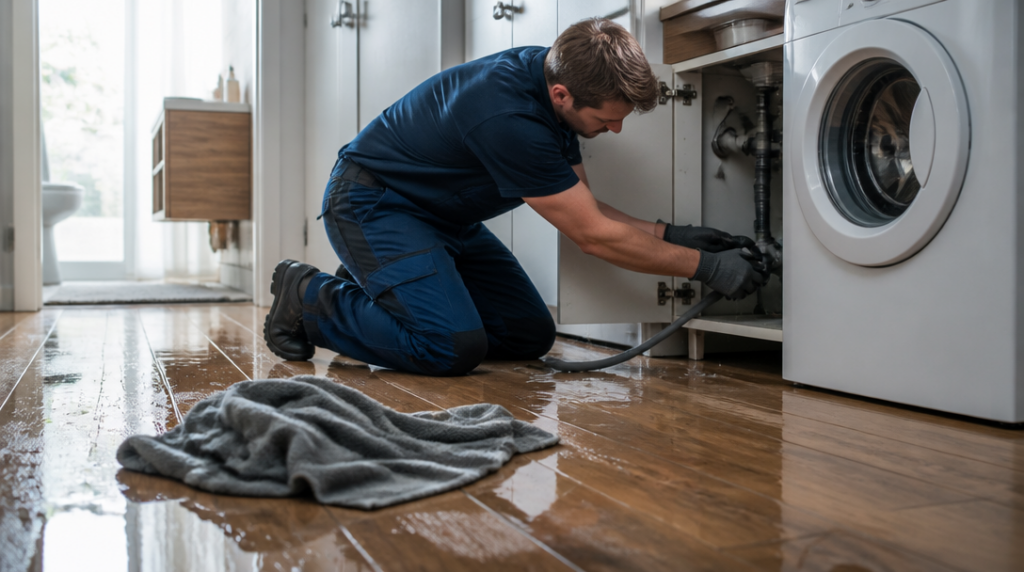
V jednom bytě praskne hadice u pračky, voda prosákne do podlahy a během chvíle poškodí také stěnu u sousedů. Majitel zavolá havarijní službu, uklidí nejhorší následky a následně řeší pojistnou událost. V jiném bytě se objeví podobně velká louže, jenže vznikla kvůli dlouhodobě netěsnícímu spoji, o kterém majitel věděl a nic s ním neudělal. Výsledek může být z pohledu pojišťovny zásadně jiný.
Pojištění majetku pro případ havárie není univerzální ochranný štít na všechno, co se doma pokazí. Kryje konkrétně vymezená rizika, někdy v základním balíčku a jindy až v rozšířené variantě. Rozhoduje také limit plnění, spoluúčast, způsob sjednání nemovitosti a domácnosti i to, zda škoda vznikla náhlou událostí, nebo postupným zanedbáním.
Rozsah krytí proto dává smysl číst podle jednotlivých situací, ne podle názvu produktu. Slovo „havárie“ může v běžné řeči znamenat téměř cokoli, zatímco pojistné podmínky rozlišují třeba únik vody, poruchu zařízení, zkrat nebo rozbití skla.
Voda patří k nejčastějším problémům
Únik vody z potrubí, radiátoru, klimatizace nebo domácího spotřebiče bývá jedním z typických rizik. Stačí prasklá přívodní hadice, porušený ventil nebo závada na topení. Poškozené nemusí být jen podlahy a omítky. Voda se může dostat do nábytku, vestavěné kuchyně, elektroniky nebo vybavení sousedního bytu.
Rozsah škody přitom často překvapí i majitele, který měl doma jen několik centimetrů vody. Nasáklá podlaha se může začít deformovat, vlhkost se dostane pod obklad a v konstrukci zůstane déle, než je na první pohled patrné. V letech 2020 až 2024 pojišťovny evidovaly přibližně 250 000 havárií vody v domácnostech. Celková hodnota těchto škod dosáhla 8,4 miliardy korun. U jedné z velkých pojišťoven činila průměrná škoda způsobená vodou v domácnosti v posledních třech letech přibližně 32 000 korun.
Pojištění ovšem nemusí automaticky zahrnovat zatékání střechou. To bývá vedeno jako samostatné riziko a bez jeho sjednání může být poškození interiéru po dešti nebo tání sněhu mimo základní krytí. Podobně je třeba rozlišit samotnou opravu vadné části a následnou škodu. Pojišťovna může řešit například poškozenou podlahu po úniku vody, ale ne vždy zaplatí výměnu starého potrubí, které havárii způsobilo.
Voda si nevybírá podle toho, jak velký byt máte.
Elektřina, topení a chlazení
Některé varianty pojištění se zaměřují také na elektrická rizika. Patří sem přepětí, podpětí nebo zkrat, které mohou poškodit televizi, počítač, kotel, tepelné čerpadlo či další spotřebiče. U elektroniky se vyplatí zjistit, zda smlouva kryje jen škodu způsobenou konkrétním elektrickým jevem, nebo také poruchu samotného zařízení.
Rozdíl může být podstatný. Přepětí po bouřce je jiná situace než opotřebení napájecího zdroje po mnoha letech provozu. Stejně tak porucha chladicího zařízení nemusí znamenat jen opravu lednice. Pokud kvůli ní dojde ke znehodnocení uložených potravin, záleží na tom, zda daný typ ztráty smlouva výslovně připouští.
Rozšířené krytí může zahrnovat také havárii elektrických, plynových nebo topných rozvodů. Tady se vyplatí věnovat pozornost tomu, zda se pojištění vztahuje na rozvody uvnitř bytu, na zařízení domácnosti, nebo i na části společné pro celý dům. U bytových domů se hranice odpovědnosti může řídit prohlášením vlastníka a dalšími dokumenty, nikoli jen tím, kde se závada fyzicky nachází.
Skla, sanitární vybavení a pomoc po škodě
Samostatnou skupinou bývá rozbití skel a sanitárního zařízení. Může jít o okno, skleněnou výplň dveří, varnou desku, umyvadlo, toaletu nebo další pevně instalované prvky. U některých smluv je toto krytí omezeno limitem 50 000 nebo 250 000 korun podle zvolené varianty. Vyšší limit může být významný hlavně v domácnosti s dražší kuchyní, velkoformátovým zasklením nebo atypickým sanitárním vybavením.
Pojistka někdy neřeší jen samotnou opravu. Součástí smlouvy může být asistenční služba, která zajistí instalatéra, elektrikáře, zámečníka nebo havarijní zásah. U jedné z nabízených variant funguje asistence nazvaná OBNOVA až do 30 000 korun při velké škodě. Samostatně může být sjednáno také vodné a stočné, pokud po úniku vody výrazně vzroste spotřeba.
Taková pomoc je praktická především v noci nebo o víkendu, kdy člověk neshání řemeslníka podle ceny a recenzí, ale podle toho, kdo vůbec zvedne telefon. Asistenční limit však není totéž co limit na opravu celé škody. Jde o dva odlišné mechanismy, které se mohou doplňovat.
Co si pohlídat ve smlouvě
Nejčastější chybou bývá představa, že pojištění majetku funguje jako seznam všech možných nehod. Ve skutečnosti záleží na konkrétním balíčku a výkladu pojistných podmínek. Při sjednání má smysl projít zejména vodní rizika, elektrické poruchy, zatékání, skla, sanitární zařízení a rozsah asistenčních služeb.
Pozornost vyžaduje také pojistná částka. Když je domácnost vybavena novou elektronikou, dražší kuchyní a nábytkem na míru, nemusí částka nastavená před lety odpovídat dnešní hodnotě majetku. U některých předmětů se navíc uplatňují vlastní limity nebo zvláštní podmínky zabezpečení.
Po havárii je rozumné nejprve zastavit další škodu, vše vyfotografovat a uschovat poškozené části, pokud to bezpečnost dovolí. Opravy, úklid a likvidaci následků není dobré zbytečně odkládat, ale rozsáhlejší zásah se vyplatí předem konzultovat s pojišťovnou. Právě fotografie prasklé hadice, místa úniku nebo poškozeného spotřebiče mohou později objasnit, co se stalo a jak velký byl rozsah události.



