
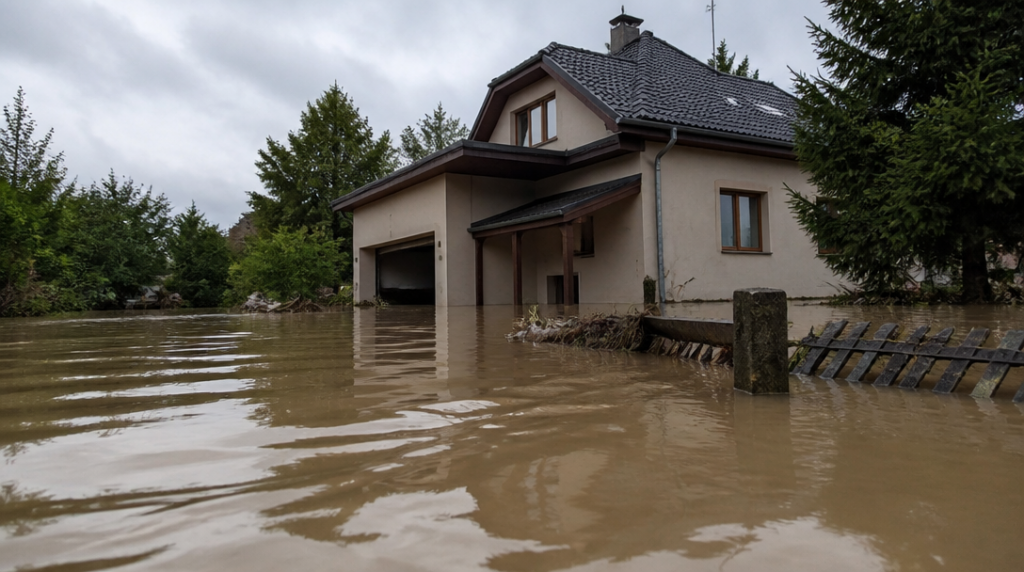
Může pojišťovna odmítnout škodu po povodni, i když máte pojištění domu a pravidelně za něj platíte? Ano. Rozhodují přesné podmínky smlouvy, poloha nemovitosti i to, zda voda do objektu vnikla způsobem, který pojistka skutečně kryje.
Pojištění majetku proti povodni se obvykle sjednává jako součást majetkového pojištění. Chrání nemovitost, například rodinný dům, bytovou jednotku nebo rekreační objekt, a někdy také domácnost s vybavením uvnitř. Tyto dvě části ale nemusí být nastavené stejně. Poškozená střecha, zdivo a pevně zabudované prvky patří k nemovitosti, zatímco nábytek, elektronika nebo oblečení spadají do pojištění domácnosti.
Povodeň a záplava navíc nejsou v pojistných podmínkách nutně totéž. Povodeň souvisí s rozvodněním vodního toku, rybníka nebo jiné vodní plochy. Záplava může vzniknout například přívalovým deštěm, rychlým táním sněhu nebo nahromaděním vody v místě, odkud nemůže odtéct. Rozhodující není běžné chápání těchto slov, ale definice ve smlouvě.
Co ovlivňuje dostupnost pojištění
Nejdřív se posuzuje místo, kde nemovitost stojí. Pojišťovny pracují s povodňovými zónami, které vyjadřují míru rizika konkrétní parcely. Vyšší riziková zóna může znamenat dražší pojistné, nižší limit, vyšší spoluúčast nebo úplné odmítnutí některého rizika.
U některých pojišťoven není možné sjednat povodeň ani záplavu pro nemovitost v povodňové zóně 4. Jinde může být ochrana dostupná, ale za podstatně odlišných podmínek než u domu v bezpečnější oblasti. Stejná stavba tak může mít jinou cenu pojištění jen proto, že leží o několik ulic dál.
Povodňová zóna ovlivňuje také to, jak vysoké plnění může pojišťovna nabídnout. Při sjednávání proto nestačí porovnávat pouze cenu. Levnější smlouva může mít výrazně nižší limit nebo některá rizika vyloučená. U nemovitosti v rizikové oblasti se vyplatí vědět, zda pojišťovna vychází z adresy, konkrétní parcely, nebo z jiné mapové klasifikace.
Zvláštní pozornost si zaslouží aktivní zóna záplavového území. V ní platí podle vodního zákona významná stavební omezení. To může zkomplikovat nejen sjednání pojištění, ale i opravu nebo obnovu poškozené stavby. Po povodni totiž nemusí být možné jednoduše postavit dům znovu ve stejném rozsahu jako před škodou.
Pojišťovna může odmítnout nebo omezit krytí také tehdy, když vzniká nový objekt v místě, kde jsou stavební omezení známá už předem. U starší nemovitosti se zase mohou řešit nepovolené přístavby, změna užívání nebo nedostatečná údržba. Tyto okolnosti nebývají drobným detailem; při likvidaci škody mohou změnit výsledek celého řízení.
Čekací doba, limity a výluky
Čekací doba na povodeň není stanovena jednotně zákonem. Určuje ji konkrétní smlouva nebo pojistné podmínky. Některé produkty například nevyplatí škodu způsobenou povodní či záplavou během prvních deseti dnů od sjednání. Pojištění uzavřené ve chvíli, kdy už voda stoupá nebo meteorologové varují před povodní, proto nemusí přinést ochranu, kterou si nový klient představuje.
Čekací doba se může týkat jen vybraných rizik, takže je třeba číst přímo část věnovanou povodni a záplavě. Rozhoduje také okamžik počátku pojištění, nikoli pouze datum podpisu smlouvy nebo odeslání platby.
Další hranici představuje pojistný limit. U povodně může být nastaven samostatný sublimit, který je nižší než celková pojistná částka domu nebo domácnosti. V jednom aktuálním majetkovém kontraktu je pro povodeň a záplavu stanoven roční limit 500 000 korun. Taková částka může u menší škody postačit, ale u vážně poškozeného domu se vyčerpá velmi rychle. Pojistná částka uvedená na první straně smlouvy tedy nemusí být částkou, kterou lze při povodni skutečně získat.
Peníze mohou zůstat také za poškozenými věcmi, které smlouva výslovně vylučuje. Často se zvlášť posuzují například peníze, cennosti, dokumenty, zahradní vybavení nebo věci uložené ve sklepě a na místech vystavených vodě. U některých předmětů platí nízké dílčí limity, u jiných se plnění neposkytuje vůbec.
Význam má i způsob výpočtu škody. Pojištění na novou cenu může za splnění podmínek hradit náklady na pořízení srovnatelné nové věci nebo opravu. U časové ceny se zohledňuje opotřebení. U staré elektroniky, kuchyňského vybavení nebo nábytku tak může být rozdíl mezi představou majitele a vyplacenou částkou značný.
Před podpisem smlouvy má smysl projít hlavně definice povodně a záplavy, čekací dobu, povodňovou zónu, sublimity, spoluúčast a výluky. Praktický test je jednoduchý: představte si, že voda zaplaví sklep, zničí kotel a poškodí vybavení přízemí. U každé položky by mělo být zřejmé, zda ji smlouva kryje, z jaké části a do jaké maximální částky.
Dobré pojištění nespočívá jen v tom, že ve smlouvě vidíte slovo „povodeň“. Stejně jako u deštníku záleží na tom, jak velkou plochu skutečně zakryje. Rozhodující bývá text podmínek, nikoli obecný název produktu nebo představa, že pojištěný dům musí být chráněný proti každému druhu vody.



