
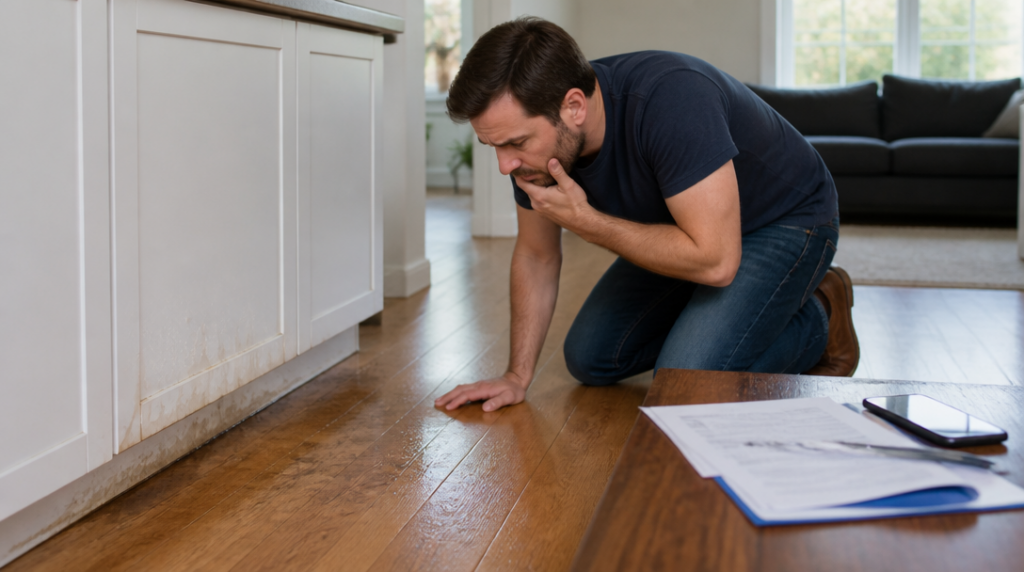
Když loni v létě praskla rodině Novotných trubka pod kuchyňskou linkou, voda během několika minut promočila podlahu, skříňky i část zdi. Škoda nebyla katastrofální, ale oprava se vyšplhala na desítky tisíc korun. Novotní měli pojištění nemovitosti bez spoluúčasti, takže nemuseli z vlastního rozpočtu odečítat předem stanovenou částku. Pojišťovna uhradila uznanou škodu v plné výši podle podmínek smlouvy. Právě v takové chvíli nulová spoluúčast ukáže svou nejsympatičtější tvář.
Spoluúčast je část škody, kterou klient hradí sám. U smlouvy se spoluúčastí 5 000 korun tak při škodě za 40 000 korun pojišťovna obvykle vyplatí 35 000 korun. Když je spoluúčast nulová, tento odečet odpadá. Neznamená to však, že pojišťovna zaplatí úplně všechno. Pořád rozhoduje rozsah sjednaného krytí, pojistná částka, limity, výluky a to, zda klient splnil povinnosti uložené smlouvou.
Největší přínos je zřejmý u menších a středně velkých škod. Rozbitá střešní krytina po vichřici, poškozené dveře po vloupání nebo havárie vody mohou stát částky, u nichž spoluúčast několika tisíc korun citelně bolí. U domácnosti s napjatějším rozpočtem může právě nulová spoluúčast rozhodnout o tom, jestli bude nutné opravu odložit, nebo se začne řešit okamžitě. Člověka také méně svádí přehlížet drobné závady jen proto, že by jejich oprava po odečtení spoluúčasti skoro nestála za vyřizování.
Cena za tuto pohodlnost se obvykle projeví na pojistném. Vyšší spoluúčast znamená pro pojišťovnu menší náklady při každé škodě, a proto bývá smlouva levnější. Česká spořitelna například uvádí u spoluúčasti 3 000 korun slevu na pojistném 10 procent a u spoluúčasti 5 000 korun slevu 15 procent. Rozdíl v roční platbě může vypadat nenápadně, během několika let se ale nasčítá. Kdo nikdy škodu neuplatní, mohl by zpětně litovat, že si připlácel za nulový odečet.
Nulová spoluúčast navíc nemusí platit pro všechna rizika. U povodně a záplavy se například může uplatnit spoluúčast ve výši 1 procenta z pojistného plnění, nejméně však 10 000 korun. Tento režim se objevuje i u produktů, které pro jiné typy škod umožňují spoluúčast nastavit na nulu. Člověk tedy může mít pocit, že uzavírá pojištění bez spoluúčasti, ale při velké vodní události ho čeká úplně jiný výpočet.
Rozdíly jsou i mezi jednotlivými produkty. Kooperativa nabízí několik variant od 0 korun přes 1 000, 3 000, 5 000, 10 000 a 20 000 korun až po 50 000 korun. U některých smluv mohou chytrá čidla spoluúčast vynulovat, což je zajímavé hlavně pro domácnosti vybavené senzory úniku vody, kouře nebo dalších rizik. Ani taková výjimka se však nevztahuje na povodeň a záplavu. Technika tedy může pomoci, ale nenahradí čtení podmínek.
Právě podmínky často ukážou rozdíl mezi atraktivním názvem produktu a skutečným rozsahem ochrany. U asistencí se sleduje počet výjezdů za rok, limit na jednu událost i druh zásahu. Varianta MAXI od PVZP například uvádí technickou asistenci až pětkrát ročně, s limitem 10 000 korun na jednu událost, a právní asistenci do 100 000 korun. To může být praktické při havárii vody, poruše topení nebo jiné nečekané situaci, ale stále záleží na tom, co přesně pojišťovna za asistenci považuje a jaké práce do limitu započítává.
U pojištění nemovitosti se přitom snadno přehlédne mnohem větší problém než samotná spoluúčast: příliš nízká pojistná částka. Podle aktuálně uváděných údajů je v Česku podpojištěno až 70 procent rodinných domů a průměrné krytí dosahuje jen 60 procent jejich skutečné hodnoty. Nulová spoluúčast tak může působit jako naleštěné auto s prázdnou nádrží. Při menší škodě potěší, při rozsáhlém požáru nebo totální destrukci ale nezajistí dost peněz na obnovu domu.
Pojistná částka by měla odpovídat nákladům na znovupostavení, ne ceně, za kterou by se nemovitost prodala. Rozhoduje konstrukce, velikost, vybavení, použité materiály i ceny stavebních prací. Pokud dům prošel rekonstrukcí, přibyla garáž nebo se výrazně změnilo jeho vybavení, stará smlouva může být zastaralá. Některé produkty pojistné částky automaticky upravují podle indexu. PVZP od 1. července 2026 uvádí pro indexaci index 1,029 a u pojištění budov také slevu 30 procent. Sleva ale sama o sobě neřeší, jestli je majetek oceněný správně.
Nulová spoluúčast dává smysl hlavně tomu, kdo chce mít co nejméně výdajů při likvidaci škody a nevadí mu vyšší pravidelná platba. Vyšší spoluúčast může být rozumnější pro majitele, kteří mají finanční rezervu a chtějí pojistné držet níž. Při porovnání nabídek proto nestačí hledat největší nápis „0 Kč“. Důležitější je zjistit, zda se nulová spoluúčast týká všech rizik, jaké platí limity a jestli pojistná částka skutečně odpovídá domu, který má chránit.



