
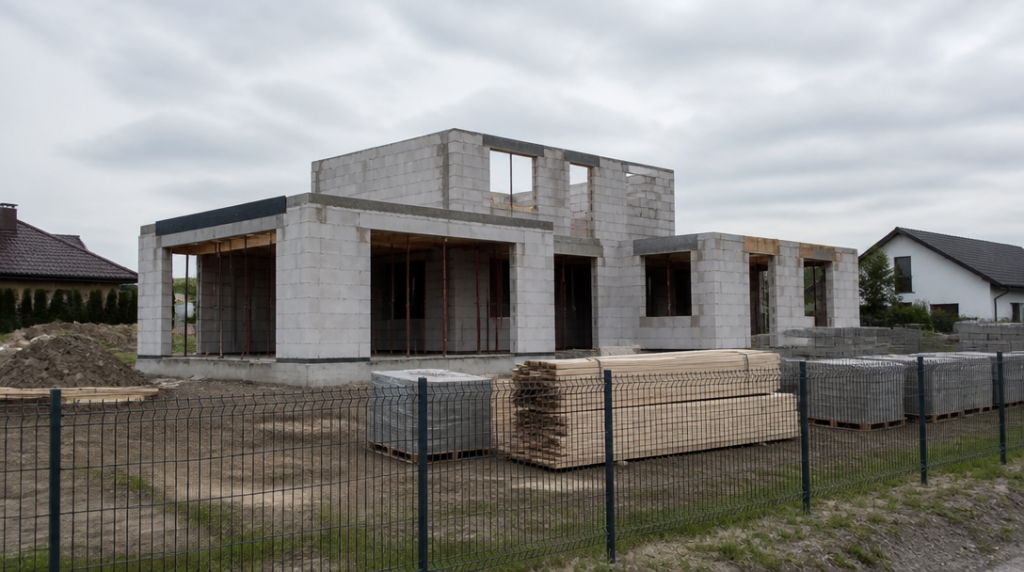
Má smysl pojišťovat dům, který zatím nemá střechu, okna ani dveře? Právě tehdy může být jeho ztráta nejbolestivější — a přesto mnoho stavebníků čeká až na kolaudaci, jako by před ní šlo jen o hromadu materiálu.
Takový pohled je mylný. Rozestavěný dům už představuje majetek značné hodnoty a od určité fáze také konkrétní riziko. Pojištění proto nezačíná až okamžikem, kdy si v novém domě uvaříte první kávu.
První cihla ještě nestačí, základová deska už ano
Novostavbu je vhodné pojistit už během výstavby, ideálně od základové desky nebo jiné konstrukce pevně spojené se zemí. Na kolaudaci se nečeká. Jakmile stavba získá pevný vztah k pozemku, přestává být jen dočasně uloženým stavebním materiálem a začíná dávat smysl řešit ji jako rozestavěnou nemovitost.
Přesný začátek pojištění musí být uvedený ve smlouvě. Pojišťovna může rozlišovat, v jaké fázi se stavba nachází, co už je součástí domu a jaké zabezpečení je na místě k dispozici. Rozestavěná stavba bez oken a dveří nebude posuzovaná stejně jako uzavřený objekt před dokončením.
Nejde o formalitu. Na staveništi se pohybuje technika, elektrické nářadí, kabely, dřevo, izolace i další vybavení. Část z toho může zůstat přes noc bez dozoru. Pojištění může podle sjednaných podmínek pokrýt také stavební materiál uložený na pozemku, což je detail, na který se při podpisu smlouvy snadno zapomene.
Z vlastní zkušenosti člověk ví, jak rychle se na stavbě mění představa „ještě tam nic není“ v několik set tisíc korun uložených venku, v garáži nebo v provizorním skladu. Právě tenhle mezistav bývá z hlediska ochrany nejzranitelnější.
Proč je čekání na kolaudaci zbytečný hazard
Kolaudace potvrzuje, že lze dokončenou stavbu užívat podle stanovených pravidel. Nevrací ale zpět peníze za materiál, který mohl být zničený nebo odcizený během předchozích měsíců. Požár, vichřice, voda nebo krádež se neptají, zda už úřad vydal potřebné rozhodnutí.
Čekání může být problematické také kvůli průběžným změnám stavby. Hodnota domu roste s každou dokončenou etapou. Jinou částku představuje objekt ve fázi hrubé stavby a jinou dům s instalacemi, střechou, okny a hotovými povrchy. Smlouva by proto měla odpovídat reálnému stavu, ne původnímu rozpočtu z doby, kdy se teprve kopaly základy.
U rozestavěné stavby se vyplatí zkontrolovat hlavně rozsah pojištěných rizik, způsob stanovení pojistné částky a podmínky zabezpečení. Některá ustanovení mohou řešit například oplocení pozemku, uzamčení objektu nebo uložení materiálu. Pojistka podepsaná bez přečtení těchto částí může vypadat dobře na papíře a selhat právě ve chvíli, kdy ji člověk potřebuje.
Hypotéka přidává do hry banku
Stavebníci financující novostavbu hypotékou neřeší jen vlastní riziko. Banka může požadovat pojištění nemovitosti a vinkulaci pojistného plnění ve svůj prospěch. Prakticky to znamená, že při vážné škodě nemusí pojistné plnění putovat přímo stavebníkovi bez dalších podmínek; banka si hlídá ochranu zastavené nemovitosti.
Termín, do kdy musí být pojištění sjednané, určuje úvěrová smlouva. Není proto rozumné spoléhat na obecnou radu typu „zařiďte to před kolaudací“. U jedné hypotéky může být rozhodující fáze výstavby, u jiné konkrétní datum nebo doklad předkládaný bance. Rozhodující je text smlouvy k úvěru.
Pojistná smlouva by měla odpovídat i tomu, co je skutečně zastavené. Dům ve výstavbě, pozemek a budoucí vybavení domácnosti nejsou automaticky totéž. Pojištění domácnosti se navíc týká především movitých věcí uvnitř, nikoli samotné stavby. Nábytek, elektronika nebo osobní věci začnou být relevantní až ve chvíli, kdy je do domu přestěhujete.
Kolaudace není konec, ale přepnutí smlouvy
Po kolaudaci by se pojištění rozestavěné stavby mělo aktualizovat na pojištění dokončené nemovitosti. Změní se hodnota domu, jeho využití i některé okolnosti, které pojišťovna při sjednání posuzuje. Dokončený objekt má střechu, uzamykatelné vstupy a vybavení, které v rozestavěné fázi ještě neexistovalo.
Před nastěhováním je čas doplnit také pojištění domácnosti. To chrání věci uvnitř domu, zatímco pojištění stavby se vztahuje na samotný objekt a jeho pevné součásti. Kuchyňská linka pevně spojená s domem může spadat do jiné části pojištění než volně stojící spotřebič nebo televize. Přesné zařazení určuje smlouva a její podmínky.
Změnu stavu stavby je dobré pojišťovně oznámit bez zbytečného odkladu. Nestačí předpokládat, že původní smlouva se sama přizpůsobí tomu, že se ze staveniště stal obyvatelný dům. Aktualizace může ovlivnit nejen rozsah krytí, ale také pojistnou částku.
Stavba bez kolaudace má jiný režim
Ne každý objekt prochází kolaudací. U stavby, která jí nepodléhá, se užívání i pojištění řídí podmínkami stavebního povolení a účelem stavby. Zahradní objekt, rekreační stavba nebo jiný menší projekt proto nelze automaticky posuzovat stejně jako rodinný dům.
Rozhodující není název, který stavbě přisoudí majitel, ale její skutečné provedení, povolený účel a dokumentace. Jestliže se původně zamýšlený sklad začne využívat k bydlení, může se změnit i pohled na pojištění. Stejně tak se vyplatí nahlásit přístavbu, změnu užívání nebo výrazné zvýšení hodnoty nemovitosti.
Nejhorší okamžik pro řešení pojištění je den, kdy už ho člověk potřebuje. U novostavby přichází správný čas mnohem dřív: ve chvíli, kdy se první pevná konstrukce spojí se zemí a na pozemku začnou ležet věci, jejichž ztrátu by rozpočet stavby jen těžko rozdýchal.



