
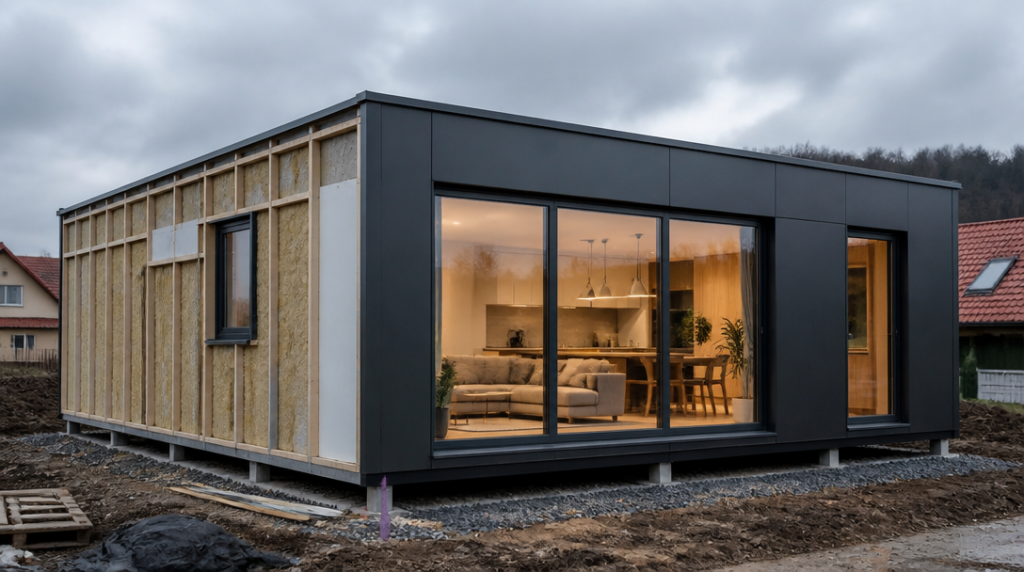
Obytný kontejner stojící na pozemku může v jednu chvíli připomínat stavební materiál a o několik týdnů později fungovat jako plnohodnotné bydlení. Pro pojišťovnu však nejde o stejnou situaci. Zatímco rozestavěný objekt lze pojistit jako stavbu ve výstavbě, po zahájení bydlení se do hry dostává pojištění domácnosti a jiná pravidla. Kde přesně se ten přechod odehrává? A co když kontejner stojí na pozemku, ale úřad jeho užívání ještě formálně nepotvrdil?
Rozestavěný kontejner není bez pojistné ochrany
Představa, že pojištění začíná až hotovou stavbou s kuchyní, koupelnou a zapojenými sítěmi, je zavádějící. Obytný kontejner lze pojistit už v průběhu výstavby jako stavbu ve výstavbě. Některé pojišťovny umožňují sjednat takové pojištění kdykoli během výstavby, nikoli jen na jejím začátku.
To je podstatné hlavně ve chvíli, kdy je kontejner na pozemku, ale ještě nemá konečnou podobu. Může být osazený, zateplený a částečně vybavený, přesto stále spadat do režimu rozestavěné stavby. Právě tady vzniká prostor pro nedorozumění: majitel může mít pocit, že už vlastní obytný objekt, zatímco pojistná smlouva ho stále popisuje jako stavbu ve výstavbě.
Při sjednávání proto nestačí říct, že jde o „kontejner“. Pojišťovna potřebuje znát jeho skutečný účel a stav. Rozhoduje, zda se objekt teprve buduje, nebo už slouží k bydlení, případně zda je využíván jinak. Každá z těchto fází může mít v pojistné smlouvě jiný význam.
Kolaudace odděluje stavbu od domácnosti
U obytného kontejneru, který kolaudaci vyžaduje, nelze automaticky sjednat pojištění domácnosti jen proto, že uvnitř stojí postel a funguje elektřina. Pojištění domácnosti lze v takovém případě sjednat až po vydání kolaudačního souhlasu nebo kolaudačního rozhodnutí.
Tady se potkávají dva světy, které se v praxi často směšují. Stavební úřad řeší, zda je objekt možné užívat a k jakému účelu. Pojišťovna zase řeší, jaký majetek a v jakém režimu přebírá do pojištění. Jedno rozhodnutí automaticky nenahrazuje druhé.
Od 1. července 2024 platí, že stavbu vyžadující povolení lze užívat pouze na základě kolaudačního rozhodnutí a jen k povolenému účelu. Jestliže je tedy kontejner povolený například pro bydlení, nelze bez dalšího předpokládat, že stejný prostor může sloužit jako provozovna nebo rekreační objekt. Účel užívání není administrativní detail odložený do šanonu. Může ovlivnit samotné posouzení pojistného rizika.
U stavby, která kolaudační rozhodnutí nevyžaduje, je režim odlišný. Po dokončení ji lze užívat ihned, ale jen v souladu s účelem uvedeným v povolení. Dokončení je zároveň nutné neprodleně oznámit stavebnímu úřadu. Právě tato varianta může působit jednodušeji, přesto se vyplatí přesně zjistit, do které kategorie konkrétní kontejner spadá.
Den nastěhování může změnit smlouvu
Majitelé často sledují datum, kdy je kontejner fyzicky hotový. Pojišťovna ale může pracovat s jiným milníkem: se zahájením bydlení nebo s kolaudací. Jakmile v objektu začnete bydlet, případně získá kolaudační souhlas či rozhodnutí, je nutné změnu pojišťovně oznámit a pojistnou smlouvu aktualizovat.
Nestačí tedy uzavřít pojištění ve fázi výstavby a pak předpokládat, že bude beze změny platit i pro hotovou domácnost. Konstrukce, vybavení a osobní věci uvnitř kontejneru představují odlišné části majetku. Smlouva musí odpovídat tomu, co se v objektu skutečně nachází a jak se používá.
Zvlášť zrádná je situace, kdy se majitel nastěhuje dřív, než vyřeší formální stránku užívání. Z pohledu každodenního života je kontejner domovem, z pohledu dokumentů však může stále jít o nedokončenou nebo jinak evidovanou stavbu. Právě v takovém mezidobí by měl pojištěný ověřit, co jeho smlouva opravdu kryje. Ne podle názvu produktu, ale podle konkrétního popisu pojištěného objektu.
Na první pohled to může připomínat rozdíl mezi autem v servisu a autem připraveným k běžnému provozu. Pořád jde o stejné vozidlo, ale riziko i podmínky se mění. U obytného kontejneru je přechod méně viditelný, protože se do něj lze nastěhovat téměř okamžitě.
Pojistná částka nesmí zůstat u starého rozpočtu
Další problém se objeví ve chvíli, kdy je sice pojištění sjednané, ale částka neodpovídá skutečným nákladům na znovupořízení. U obytného kontejneru se přitom hodnota nemusí skládat jen z ceny samotného modulu. Do výsledné částky mohou vstupovat také stavební práce a vybavení, které je součástí pojištěné stavby nebo domácnosti podle nastavení smlouvy.
Pojistná částka má odpovídat aktuálním nákladům na znovupořízení. Když je objekt podpojištěný, může pojišťovna krátit plnění ve stejném poměru. Rozdíl mezi původním rozpočtem a dnešní cenou tak nemusí být jen účetní nepřesnost. Při škodě může znamenat citelně nižší částku, než majitel očekával.
U kontejneru se vyplatí zkontrolovat smlouvu pokaždé, když se mění jeho účel, dokončí se další část stavby nebo se výrazně promění vybavení. Pojištění sjednané na začátku může být po několika měsících obsahově zastaralé, i když dokument stále vypadá platně.
Rozhodující otázka proto nezní jen „lze obytný kontejner pojistit?“. Přesnější zní: v jakém je právě stavu, k čemu je povolený, zda už se v něm bydlí a jestli pojistná smlouva všechny tyto skutečnosti zachycuje. Teprve podle těchto odpovědí lze poznat, zda jde o stavbu ve výstavbě, hotový objekt, nebo domácnost, která potřebuje jiný typ ochrany.



