
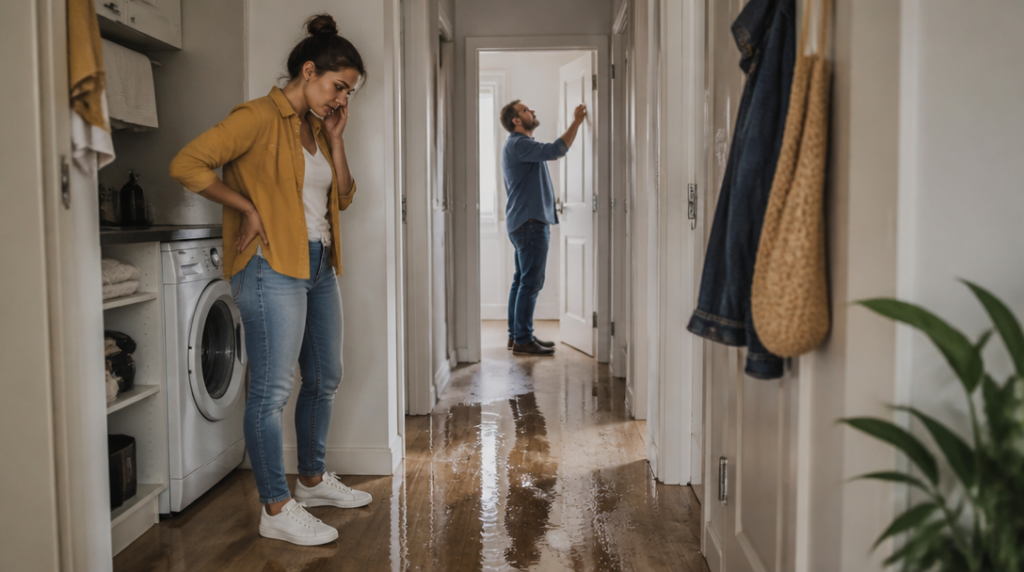
Stačí krátká chvíle nepozornosti: v obchodě vezmete do ruky láhev, ta vám vyklouzne a poškodí vystavené zboží. Doma praskne hadice u pračky a voda proteče k sousedům. Na kole přehlédnete chodce, dojde ke srážce a kromě zranění vzniknou i další náklady. Právě pro podobné situace slouží pojištění odpovědnosti v běžném občanském životě, často označované také jako pojistka na blbost.
Ten lidový název je výstižný, ale trochu zavádějící. Nejde o pojištění každé nehody ani o univerzální ochranu před jakýmkoli finančním problémem. Pojišťovna posuzuje, co se stalo, komu škoda vznikla, zda za ni podle práva odpovídáte a jestli konkrétní případ spadá do sjednaných podmínek.
Od rozbitého zboží po zranění souseda
Nejčastěji se krytí vztahuje na újmu na zdraví a škodu na majetku. U některých smluv se přidávají také škody na zvířatech a následné finanční škody, například ztráta výdělku nebo náklady léčby. Právě poslední skupina může výslednou částku výrazně zvýšit. Rozbitý předmět má obvykle jasnou cenu, zatímco několik týdnů pracovní neschopnosti nebo dlouhodobá léčba mohou účet znásobit.
Typickým případem je vytopení sousedova bytu. Nemusí jít o dramatickou havárii stoupaček; někdy stačí zapomenutý napouštěcí ventil nebo závada na pračce. Pojištění může řešit poškozenou podlahu, omítku, nábytek i další vybavení, ale rozsah úhrady ovlivní limity, spoluúčast a výluky ve smlouvě.
Podobně může fungovat při nehodě na kole, kdy srazíte chodce, nebo při poškození vybavení hotelu či půjčovny. Krytí se může týkat i situace, kdy v obchodě rozbijete zboží. Tady se však vyplatí rozlišovat mezi skutečnou nehodou a úmyslným či bezohledným jednáním. Pojištění není licence k tomu, aby člověk zacházel s cizími věcmi jako s vlastními.
Do okruhu pojištěných osob často spadají i děti a domácí zvířata. Dítě při návštěvě převrhne televizi, pes vběhne do silnice a způsobí nehodu nebo kočka poškodí vybavení pronajatého apartmánu. Samotná existence dítěte či zvířete ale neznamená automatické krytí všech podobných událostí. Rozhodují podmínky konkrétního produktu, způsob péče, věk dítěte, druh zvířete a někdy také místo, kde ke škodě došlo.
U psa se navíc mohou uplatnit zvláštní omezení, například pro určité situace nebo náklady. Kdo si smlouvu pořídí jen podle názvu produktu, může být při první větší škodě nepříjemně překvapen. Pojistné podmínky nebývají zrovna večerní čtení k čaji, ale právě v jejich výlukách se často skrývá podstatná část odpovědi.
Nájem, zahraničí a hranice pojistky
Nájemníci by měli věnovat zvláštní pozornost škodám na pronajatém bytě a jeho vybavení. Ty nejsou automatickou součástí každé smlouvy. Běžná odpovědnost může chránit před škodou způsobenou sousedovi, ale ne nutně před poškozením stěn, podlahy, kuchyňské linky nebo vestavěné skříně v bytě, který sami užíváte.
Toto krytí se někdy sjednává zvlášť. U jednoho z produktů je například pro škody na pronajatých nemovitostech stanoven limit jeden milion korun za pojistný rok, pokud nebylo dohodnuto jinak. Limit ovšem není příslib, že pojišťovna vždy vyplatí celou částku. Nejprve musí být splněné podmínky krytí a musí se určit skutečná výše škody.
Pozornost si zaslouží také územní platnost. Některé smlouvy platí jen v České republice, jiné zahrnují Evropu a u vybraných produktů může být rozsah širší. Odpovědnost zaměstnance se například u některých variant vztahuje celosvětově, což ale neznamená, že stejnou platnost má automaticky i občanská odpovědnost celé domácnosti. Cestujete-li často, ověřte si, zda pojistka platí v zemi, kde ji chcete využít, a zda se na daný typ události nevztahuje zvláštní výluka.
Na jednu hranici se zapomíná téměř pravidelně: škody při řízení motorového vozidla běžná občanská odpovědnost nenahrazuje. Provoz auta, motocyklu nebo jiného vozidla řeší samostatné povinné pojištění odpovědnosti z provozu vozidla. Od 1. října 2024 se tato oblast řídí právě tímto povinným pojištěním, nikoli běžnou pojistkou domácnosti či občanské odpovědnosti.
Stejně tak nelze automaticky čekat úhradu škody, kterou člověk způsobí úmyslně, při některých rizikových činnostech nebo v situaci, kdy poruší konkrétní povinnost uvedenou ve smlouvě. Výjimky se mohou týkat také pracovních škod, podnikání, sportu na závodní úrovni nebo vlastnictví nemovitostí. Jedna pojistka může určitou činnost pokrývat, jiná ji výslovně vyloučí.
Při výběru proto dává větší smysl projít několik konkrétních scénářů než hledat nejnižší cenu. Co když vytopím souseda? Co když dítě poškodí vybavení hotelu? Co když pes zraní člověka? Co když rozbiju zařízení v pronajatém bytě? U každé odpovědi je potřeba znát nejen limit, ale i spoluúčast, územní rozsah a výluky. Teprve pak se ukáže, jestli pojistka chrání skutečný život, nebo jen dobře znějící představu o něm.



