
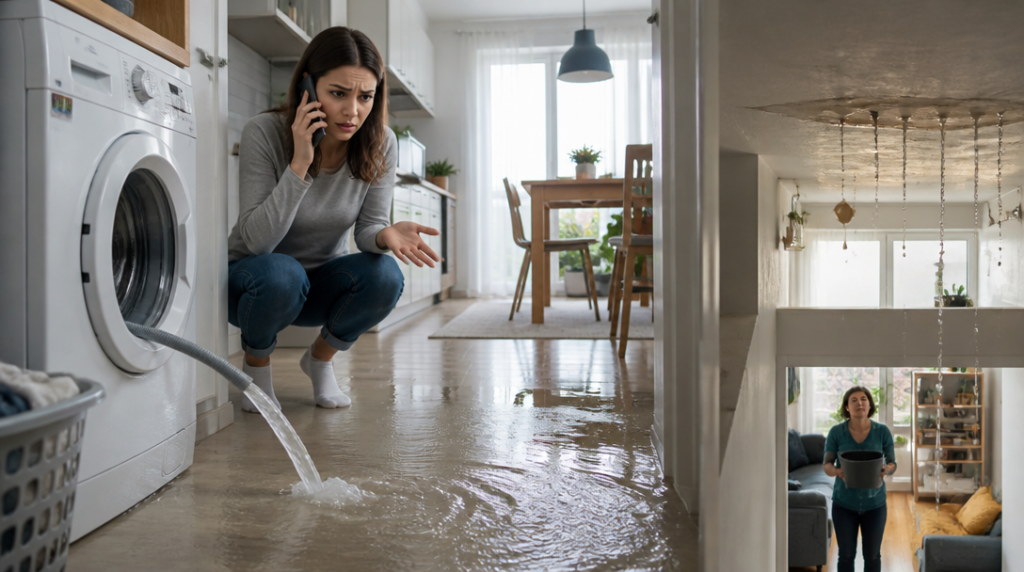
Představte si obyčejné sobotní ráno. Pračka právě doprala, vy si vaříte kávu a z bytu pod vámi se ozve zvonek. Praskla přívodní hadička, voda protekla stropem a soused má mokrý lustr, část omítky i poškozenou podlahu. Nejde o katastrofu jako z filmu, ale účet za opravy může nepříjemně narůst.
Právě pro podobné situace slouží pojištění odpovědnosti. Často se sjednává společně s pojištěním domácnosti, i když jde o rozdílné typy ochrany. Pojištění domácnosti chrání váš majetek, zatímco odpovědnost řeší škody, které nechtěně způsobíte někomu jinému.
Jedna smlouva, dva různé druhy ochrany
Pojištění domácnosti se týká vybavení bytu nebo domu. Může jít o nábytek, elektroniku, oblečení, sportovní vybavení nebo další věci, které máte uvnitř pojištěného prostoru. Rozsah závisí na konkrétní smlouvě a zvolených rizicích.
Odpovědnost se naproti tomu aktivuje ve chvíli, kdy při běžném občanském životě způsobíte škodu třetí osobě. Třeba když vám uteče pes a poškodí cizí plot, dítě při jízdě na kole srazí zaparkované auto nebo z vašeho bytu unikne voda do nižších pater. Pojišťovna pak za splnění podmínek uhradí poškozenému náhradu škody do sjednaného rozsahu.
Některé pojišťovny umožňují sjednat domácnost i odpovědnost v jedné smlouvě. Je to praktické hlavně při stěhování nebo při změně pojištění, protože nemusíte spravovat dvě oddělené smlouvy. Samotné spojení produktů ale neznamená, že se všechno automaticky kryje. Rozhodují konkrétní ustanovení pojistných podmínek.
Nechrání jen člověka, který smlouvu podepsal
Příjemným detailem bývá rozsah pojištěných osob. Pojištění nemusí platit pouze pro jednu osobu uvedenou ve smlouvě, ale pro všechny osoby, které s pojištěným žijí ve společné domácnosti. Do ochrany tak mohou spadat například partner nebo partnerka a děti.
To se hodí v běžném životě, kde není snadné kontrolovat každý krok všech členů rodiny. Syn něco rozbije při sportu, dcera poškodí vybavení v pronajatém apartmánu nebo partner způsobí škodu sousedovi při domácích pracích. Vždy ale záleží na tom, zda konkrétní situace odpovídá podmínkám smlouvy a zda nejde o výluku.
U rodiny s dětmi se vyplatí číst smlouvu obzvlášť pečlivě. Dětské nehody jsou časté, ale pojišťovna může rozlišovat například věk dítěte, dohled dospělé osoby nebo druh poškozené věci. Tady se vyplatí věnovat pár minut drobnému písmu. U pojistky je totiž drobné písmo někdy podobně důležité jako samotná cena.
Limit není formalita, ale strop plnění
Při sjednání si vybíráte limit pojistného plnění. Ten určuje nejvyšší částku, kterou může pojišťovna za kryté škody uhradit. U produktu Maxima lze například zvolit limit 1, 2,5, 5, 10, 20 nebo 50 milionů korun. Vyšší limit obvykle znamená vyšší pojistné, zároveň ale nabízí větší rezervu při závažné škodě.
Představte si rozdíl mezi rozbitým oknem a rozsáhlým požárem v bytovém domě. U prvního případu může být škoda relativně malá. U druhého se mohou přidat opravy několika bytů, poškozené vybavení a další náklady. Nízký limit, který vypadá dostačující na papíře, pak nemusí stačit.
U některých produktů lze během jednoho roku čerpat až dvojnásobek sjednaného limitu a počet škodních událostí přitom nemusí být omezen. Ani tak ale není rozumné brát limit jako neomezenou peněženku. Pojišťovna může u jednotlivých situací uplatnit sublimity, tedy nižší dílčí limity pro konkrétní typy škod.
Majitel bytu řeší ještě jednu vrstvu rizika
Odpovědnost v běžném občanském životě nemusí pokrývat všechno, co souvisí s vlastnictvím nemovitosti. Majitel domu nebo bytu proto může potřebovat také odpovědnost vlastníka nemovitosti. Ta se může týkat škod souvisejících se stavem nebo provozem nemovitosti, například uvolněné části fasády či jiné závady, za kterou vlastník odpovídá.
U některých produktů lze tuto ochranu přidat k běžnému pojištění odpovědnosti. Nájemník podobné krytí zpravidla řeší jinak než vlastník, protože jeho odpovědnost se často týká hlavně užívání bytu a škod způsobených pronajímateli nebo sousedům. Rozhodující je, co přesně ve smlouvě stojí.
Pohlídejte si také územní platnost. Některé produkty se vztahují i na věci mimo místo pojištění a mohou mít územní rozsah například pro celou Evropskou unii. To může přijít vhod při dovolené, sportu nebo pobytu v pronajatém apartmánu. Neznamená to ale automaticky platnost kdekoliv a za jakýchkoliv okolností.
Spoluúčast a výluky umí změnit výsledek
Na výši případného plnění má vliv nejen limit. Pojišťovna posuzuje také spoluúčast, sublimity, územní rozsah a výluky. Spoluúčast je část škody, kterou zaplatíte sami. U pojištění domácnosti České spořitelny je například u povodně a záplavy stanovena na jedno procento z pojistného plnění, minimálně však 10 000 korun.
Výluky pak říkají, kdy pojišťovna plnit nebude. Může jít o úmyslně způsobenou škodu, některé podnikatelské činnosti, škody mezi osobami v jedné domácnosti nebo situace související s věcí, kterou jste používali v rozporu s pravidly. Přesný seznam se liší podle smlouvy.
Když se škoda stane, nejdřív zabraňte jejímu dalšímu zvětšování a všechno zdokumentujte. Vyfoťte poškození, uschovejte účtenky a komunikujte s poškozeným věcně. Bez souhlasu pojišťovny nepřiznávejte automaticky odpovědnost ani neslibujte konkrétní částku. O tom, zda je nárok oprávněný a v jakém rozsahu bude uhrazen, rozhodne posouzení pojistné události podle sjednaných podmínek.



