
Pro jednoho je vlastní dům symbolem klidu: zavřete branku, zatopíte v kamnech a víte, že jste doma. Pro druhého představuje stejný dům také střechu, okapy, stromy, plot a všechny možné věci, které mohou poškodit majetek někoho dalšího. Právě mezi těmito dvěma pohledy se pohybuje pojištění odpovědnosti vlastníka nemovitosti. Neřeší, že vám vichřice odnese vlastní tašky ze střechy. Pomáhá ve chvíli, kdy kvůli vašemu domu vznikne škoda někomu jinému.
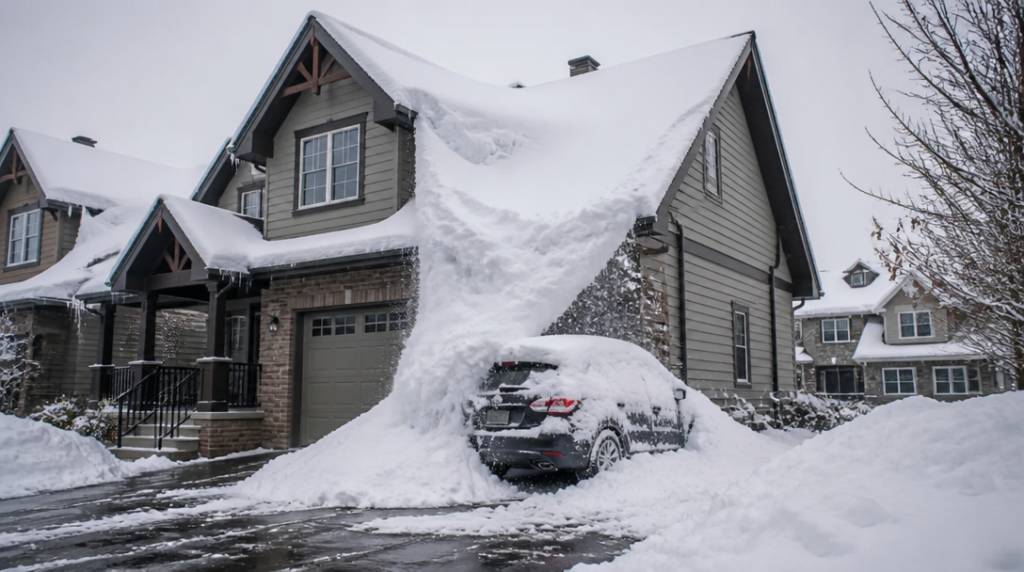
Představte si obyčejné zimní ráno. Přes noc napadl těžký sníh, ze střechy sklouzne masa sněhu a dopadne na auto zaparkované u domu. Nebo praskne potrubí, voda se dostane do sousedního bytu a při zásahu hasičů se poškodí další část domu. Stačí také požár, který se rozšíří na sousední nemovitost, případně větev spadne na cizí plot, střechu či automobil. V takových situacích se neřeší jen samotná oprava. Může přijít i požadavek na náhradu škody na majetku nebo újmy na zdraví.
Člověka přitom často nenapadne, že by podobný problém mohl vzniknout právě u něj. Dům stojí desítky let, strom v zahradě vypadal zdravě a střecha nikdy nezlobila. Jenže odpovědnost se neřídí tím, zda jste nehodu čekali. Majitel, držitel, nájemce nebo správce nemovitosti může být podle konkrétní situace vystaven nároku na náhradu škody, pokud se škodní událost spojí se stavem nebo užíváním nemovitosti.
Pojištění se může vztahovat na škody vzniklé při vlastnictví, držbě, nájmu nebo správě nemovitosti. Typicky jde o poškození cizího majetku, ale také o újmu na zdraví. Rozsah se přitom nemusí omezit jen na hlavní budovu. Do pojištění mohou spadat také vedlejší stavby, stavební součásti a přilehlé pozemky. To je praktické třeba u garáže, kůlny, plotu nebo zahrady se vzrostlými stromy.
Rozsah si ale nelze domýšlet podle názvu produktu. Jedna smlouva může být nastavená pro rodinný dům, jiná pro bytový dům, pronajímaný objekt nebo rekreační chalupu. Rozdíl může být také v tom, zda pojištění zahrnuje nemovitost, kterou teprve stavíte nebo demolujete. Některé pojišťovny pro takové případy nabízejí samostatné krytí. Jestli máte na pozemku rozestavěný dům, bouráte starý objekt nebo pronajímáte část budovy, vyplatí se tuto okolnost uvést při sjednávání přesně.
Hodně pozornosti si zaslouží limit plnění. To je nejvyšší částka, kterou pojišťovna za daných podmínek vyplatí. Generali Česká nabízí základní limit 10 milionů korun, přičemž roční souhrnný limit může dosáhnout 20 milionů korun. Maxima umožňuje sjednat limit od 1 milionu do 50 milionů korun. Nabídky se tedy liší nejen cenou, ale i prostorem, který pojištění poskytne při větší škodě.
Milion korun může znít jako vysoká částka, dokud se neřeší vážné poškození domu nebo zranění člověka. U požáru přeneseného na sousední objekt se náklady mohou rychle vyšplhat vysoko. Stejně tak u škody, která zasáhne několik poškozených najednou. Nejde přitom jen o materiál. Do nároku mohou vstupovat také náklady spojené s řešením následků újmy na zdraví. Proto má smysl přemýšlet nad limitem podle hodnoty okolních nemovitostí a charakteru místa, ne pouze podle nejnižší ceny pojistky.
Při porovnávání nabídek bych se nedíval jen na číslo u měsíční platby. Zkontrolujte, která nemovitost je pojištěná, zda se krytí týká i přilehlého pozemku a vedlejších staveb a jestli smlouva počítá s nájmem nebo správou objektu. U pronajímaného bytu je podstatné, aby odpovídalo skutečnému způsobu užívání. Majitel chalupy zase potřebuje vědět, zda se pojištění vztahuje i na objekty, které nejsou obývané po celý rok.
Pozornost si zaslouží také výluky a povinnosti pojištěného. Smlouva může stanovovat, jak má vlastník o nemovitost pečovat, co musí udělat po zjištění závady a v jakých případech pojišťovna plnění neposkytne. Nejde o čtení na večer ke kávě, to přiznávám. Právě v těchto odstavcích se ale často ukáže rozdíl mezi pojistkou, která vypadá dobře na papíře, a krytím, které skutečně odpovídá vašemu domu.
Pojištění odpovědnosti vlastníka nemovitosti se hodí hlavně tam, kde by jediná událost mohla citelně zasáhnout rodinný rozpočet. U domu se zahradou chrání před jiným typem rizik než u bytu v bytovém domě, u pronájmu zase záleží na tom, kdo objekt užívá a spravuje. Rozumně nastavená smlouva nepředstírá, že zabrání pádu větve nebo požáru. Může ale zabránit tomu, aby se následky jedné takové události přenesly celé na vaše úspory.



