
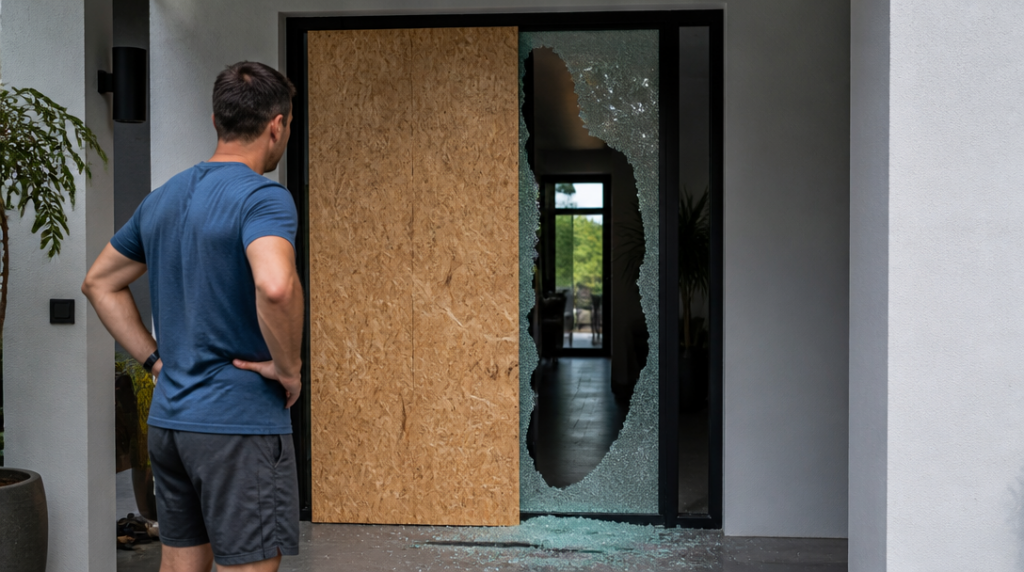
Když mi před domem zazvoní soused a ukáže na střepy pod oknem, první myšlenka nebývá „jaký mám limit pojištění“. Člověk spíš řeší, kudy táhne, kdo otvor zakryje a kolik bude stát nové sklo. Teprve potom přichází na řadu pojistná smlouva. A právě v ní se může skrývat rozdíl mezi rychlou opravou a nepříjemným placením z vlastní kapsy.
Pojištění skel se často tváří jako jednoduchá věc. Rozbije se okno, pojišťovna zaplatí nové. Ve skutečnosti ale záleží na tom, co smlouva považuje za pojištěné sklo, jaké příčiny poškození uznává a zda do krytí zahrnuje i práci kolem samotné výměny. U běžného okna přitom nejde jen o tabuli. Na účet může přibýt zaměření, doprava, demontáž starého skla, montáž nového, odvoz odpadu nebo dočasné zabezpečení otvoru.
Největší past vidím v představě, že každé pojištění skel funguje stejně. Neexistuje jedna univerzální podoba. Rozsah se liší podle pojišťovny, konkrétního produktu i nastavení smlouvy. Někde se pojištění sjednává jako samostatné připojištění, jinde tvoří součást majetkového pojištění domácnosti nebo nemovitosti. Rozhodující není název balíčku, ale přesné znění podmínek.
Od oken až po akvárium
Nejběžnějším předmětem pojištění jsou skleněné výplně oken a dveří. Do rozsahu mohou patřit také skla v zábradlích, lodžiích nebo podobných stavebních prvcích. Allianz například uvádí krytí zasklení oken, dveří, zábradlí a lodžií a zároveň do něj zahrnuje demontáž, montáž i dopravu. To je praktický rozdíl, protože samotná tabule bývá jen jednou položkou celé opravy.
Při čtení smlouvy bych se nezastavoval u slova „okno“. Sklo může být součástí nábytku, dveří ve vestavěné skříni, vitríny nebo konferenčního stolku. Kooperativa do svého rozsahu zahrnuje také skla osazená v nábytku, skleněný nábytek, akvária a terária. Pro domácnost s velkým akváriem nejde o drobnost. Prasklá nádrž může poškodit nejen samotné sklo, ale i podlahu, nábytek a vybavení v okolí.
U některých smluv se počítá také se sanitárním zařízením. Může jít například o umyvadlo, toaletu nebo sprchovou zástěnu, ovšem jen v rozsahu, který konkrétní podmínky skutečně připouštějí. PVZP nabízí pojištění rozbití skel a sanitárního zařízení z jakékoli příčiny, tedy v režimu „all risk“. Takové označení působí široce, přesto bych vždy hledal výluky. Ani pojištění z jakékoli příčiny neznamená automaticky úhradu úplně všeho, co se sklem stane.
Rozdíl může být i v tom, co se vlastně považuje za rozbití. Některé podmínky pracují s úplným rozbitím, jiné mohou řešit také prasknutí, popraskání nebo poškození, kvůli němuž sklo přestane plnit svou funkci. U poškrábané tabule bych s plněním automaticky nepočítal. Estetická vada nemusí být totéž co pojistná událost.
Co může být schované v připojištění
Když jsem si podobné smlouvy procházel, nejvíc mě překvapily položky, které člověk při sjednávání snadno přehlédne. Některé smlouvy umožňují připojistit speciální povrch skla, provizorní opravu, lešení nebo montáž a demontáž mříží, markýz a okenních uzávěrů. U vysokého francouzského okna může být právě lešení nebo plošina podstatnou částí ceny opravy. Bez takového krytí se limit na samotné sklo vyčerpá rychleji, než bych čekal.
Podobně funguje nouzové zabezpečení otvoru. Rozbité okno nelze vždy vyměnit během několika hodin, zvlášť když jde o atypický rozměr nebo bezpečnostní sklo. Dočasné zakrytí otvoru deskou či jiným materiálem může zabránit dalším škodám a omezit průvan, déšť nebo vstup cizí osoby. V jednom aktuálním smluvním ujednání jsou náklady na takové nouzové zabezpečení omezeny na 30 procent limitu pojištění skel. To není obecné pravidlo pro všechny pojistky, ale dobrá ukázka toho, proč má smysl hledat dílčí limity.
Důležitá je i příčina poškození. Pokud smlouva kryje jen vybraná rizika, může být rozdíl mezi kamenem odhozeným sekačkou, tlakem větru, vandalismem a nešťastnou náhodou v kuchyni. U varianty „all risk“ bývá záběr širší, ale stále rozhodují výluky, spoluúčast a způsob stanovení pojistné částky. Při hlášení události se navíc vyplatí pořídit fotografie, uklidit střepy až po zdokumentování škody a uschovat doklady za zásah nebo dočasné zabezpečení.
Samostatnou pozornost si zaslouží limit. Ten by měl odpovídat nejen ceně skleněné výplně, ale i práci, dopravě a případným pomocným konstrukcím. U velké zimní zahrady, celoskleněného zábradlí nebo atypického akvária může být běžný limit překvapivě nízký. Já bych si proto před podpisem nechal vysvětlit hlavně tři věci: co přesně je pojištěné, z jakých příčin se plní a které náklady mají vlastní podlimit. Právě tam se při rozbitém skle často ukáže, jestli smlouva chrání skutečný majetek, nebo jen hezky znějící položku v přehledu pojištění.



