
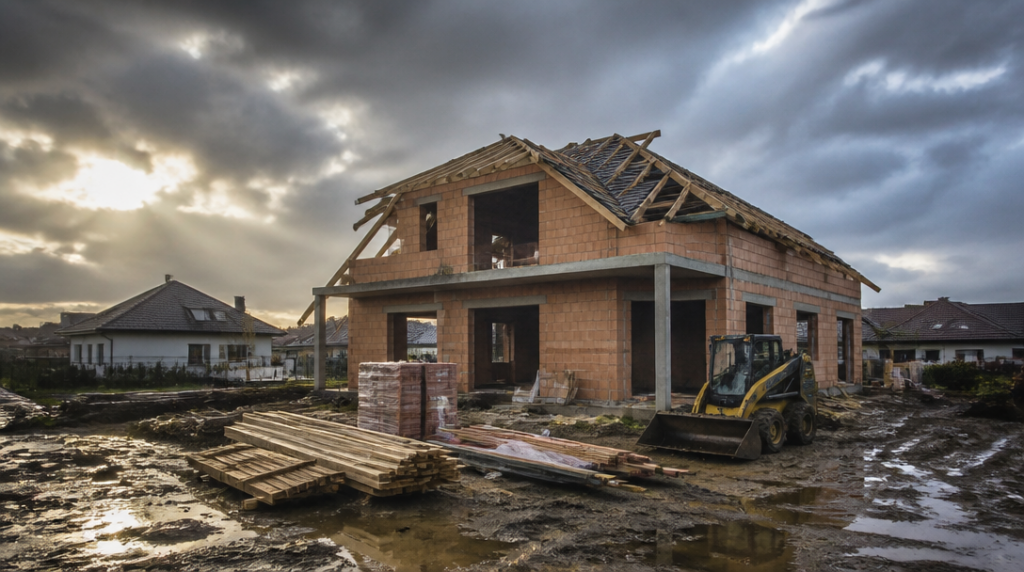
Stavíte dům a říkáte si, že pojištění počká až na kolaudaci? Nebo máte pocit, že jakmile stojí základy a pár zdí, musí být stavba chráněná jako hotová nemovitost? Pravda leží mezi tím. Rozestavěný dům má vlastní režim a správný okamžik pro pojištění přichází mnohem dřív, než si řada stavebníků myslí.
Ochrana může začít ještě před první cihlou
ČSOB Pojišťovna doporučuje sjednat pojištění hned při zahájení výstavby. V některých případech lze ochranu nastavit už po získání stavebního povolení jako pojištění budoucí stavby.
Dává to smysl. Jakmile na pozemek dorazí materiál, technika nebo první stavební prvky, vzniká majetek, který může poškodit požár, vichřice, povodeň nebo jiná událost. U stavby navíc nejde jen o hodnotu hotových zdí. Náklady se během výstavby rychle navyšují a škoda v nevhodný okamžik může znamenat několikaměsíční zdržení.
Čekat na střechu nebo uzavření domu tedy nemusí být dobrý nápad. Riziko nezačíná dnem, kdy se do domu nastěhujete. Začíná ve chvíli, kdy na stavbě vznikne něco, co by bylo drahé znovu pořídit.
Domácnost není totéž co rozestavěná stavba
Tady se často pletou dva druhy pojištění. Pojištění domácnosti se vztahuje na vybavení interiéru, například nábytek, elektroniku nebo osobní věci. Rozestavěný dům ale žádnou běžnou domácností ještě není, takže takové pojištění pro něj sjednat nelze.
Allianz uvádí, že u rozestavěného domu se řeší pojištění stavby. To je podstatný rozdíl, i když se v běžné řeči obě varianty někdy zaměňují. Stavba potřebuje ochranu jako nemovitost, nikoli jako hotový byt plný vybavení.
Na staveništi se přitom mohou nacházet věci, které mají značnou cenu. Patří sem stavební materiál, nářadí nebo stroje. Zařízení staveniště může být v rámci pojištění zahrnuto jako vedlejší stavba a při správném nastavení smlouvy může ochrana pokrývat také krádež stavebních strojů a materiálu.
Právě tady se vyplatí projít smlouvu opravdu pečlivě. Nestačí vědět, že „dům je pojištěný“. Potřebujete vědět, co se považuje za stavbu, zda se počítá i zařízení staveniště a jestli pojištění zahrnuje věci uložené mimo samotný dům.
Co může pojištění během výstavby krýt
Rozsah ochrany závisí na konkrétní smlouvě. Mezi rizika, která může pojištění rozestavěné stavby krýt, patří podle ČSOB Pojišťovny zejména požár, výbuch a vichřice. Do ochrany může spadat také povodeň, pokud je toto riziko ve smlouvě sjednané.
Právě povodeň bývá dobrým příkladem rozdílu mezi představou a skutečným krytím. Člověk může mít pocit, že když má pojištěnou stavbu, automaticky se vztahuje na všechny přírodní události. Tak to ale být nemusí. Povodeň často patří mezi zvlášť sjednávaná rizika a její přítomnost ve smlouvě je potřeba ověřit.
Podobně je to s krádeží materiálu nebo techniky. Ne každá smlouva je řeší stejně a rozhodovat mohou i podmínky zabezpečení staveniště. Otevřený pozemek s volně položenými paletami se posuzuje jinak než uzamčený prostor s jasně nastavenými bezpečnostními prvky.
Při sjednávání si proto připravte co nejpřesnější popis stavby. Uveďte, v jaké fázi se nachází, co už je na pozemku uložené a jaké vybavení se tam používá. Fotografie a doklady o pořízeném materiálu mohou později usnadnit prokazování rozsahu škody.
Kdy se pojištění mění na běžnou ochranu domu
Po dokončení stavby a kolaudaci se rozestavěná nemovitost převádí na standardní pojištění nemovitosti. Tím ale práce nekončí. Smlouva musí odpovídat skutečnému stavu domu a jeho hodnotě.
Pojistná částka by měla vycházet z aktuálních nákladů na znovupostavení. Nejde tedy jednoduše o částku, kterou jste za dům zaplatili před několika lety, ani o cenu pozemku. Rozhodující je, kolik by stálo znovu vybudovat srovnatelnou nemovitost v době, kdy pojištění nastavujete.
Když je pojistná částka příliš nízká, hrozí podpojištění. Při škodě pak nemusí pojišťovna uhradit vše, co byste potřebovali k opravě nebo obnově domu. U stavebních nákladů se přitom rozdíl může projevit velmi rychle. Rozpočet, který vypadal dostatečně při podpisu smlouvy, nemusí stačit po dokončení domu nebo po výrazném zdražení prací a materiálu.
Na co se zeptat před podpisem
Největší chybu představuje neurčitá představa, že pojištění „nějak pokryje všechno“. Před podpisem si nechte vysvětlit, od jakého okamžiku ochrana platí, jak je ve smlouvě popsaná rozestavěná stavba a co se stane po kolaudaci.
Zeptejte se také na zařízení staveniště, materiál uložený na pozemku, stavební stroje a případnou krádež. U přírodních rizik si ověřte konkrétní rozsah, hlavně povodeň. Rozdíl mezi pojištěným a nepojištěným rizikem může být na papíře nenápadný, ale v praxi má cenu celého stavebního rozpočtu.
A smlouvu aktualizujte pokaždé, když se stavba výrazně posune. Přibude patro, technologie, garáž nebo dražší vybavení? Pak se může změnit i hodnota majetku, kterou má pojištění chránit. U rozestavěného domu se vyplatí mít přehled stejně pečlivě jako u samotného rozpočtu; jinak může člověka překvapit, že pojistka chrání včerejší podobu stavby, zatímco škoda vznikla na té dnešní.



