
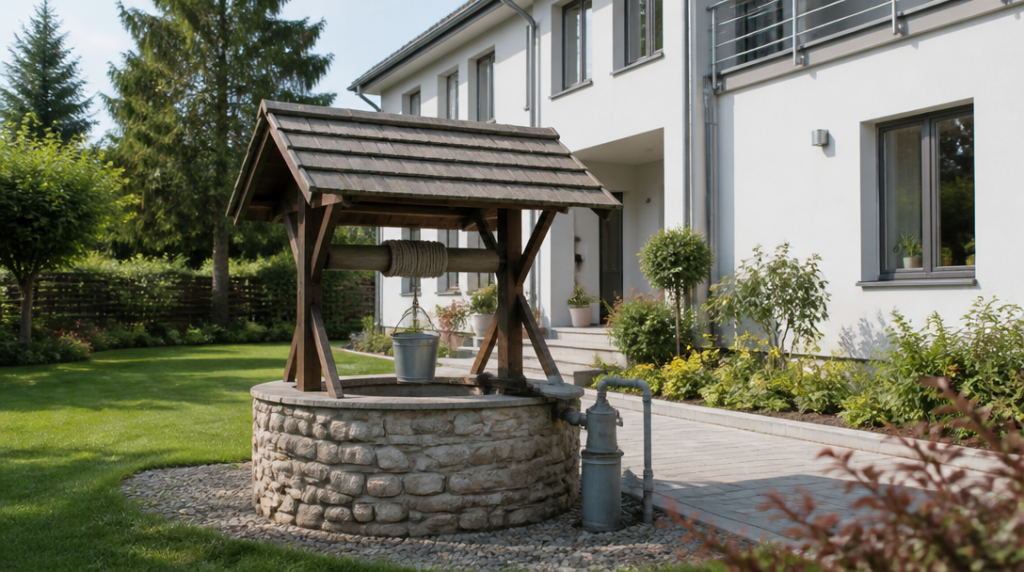
Studna na zahradě může vypadat jako samozřejmá součást domu. Pro pojišťovnu ale může jít o vedlejší stavbu, příslušenství hlavní nemovitosti nebo samostatně posuzovaný prvek. Právě v tom bývá rozdíl mezi škodou, kterou pojišťovna uhradí, a opravou placenou z vlastní kapsy.
Někdy se pojištění domu vztahuje i na studnu, aniž by byla ve smlouvě vyjmenovaná. Jindy je potřeba, aby pojistka výslovně zahrnovala vedlejší objekty. Samotná existence studny na pozemku tedy ještě neznamená, že je chráněná.
Studna jako vedlejší stavba nebo příslušenství
Pojišťovny studnu často řadí mezi vedlejší stavby. Vedlejší stavbou se přitom rozumí objekt, který není hlavní obytnou budovou, ale patří k nemovitosti a slouží jejímu provozu. Podobně se posuzuje například garáž, zahradní domek nebo oplocení, podle konkrétních podmínek smlouvy.
U některých produktů platí krytí pro studnu tehdy, když ji vlastní nebo výlučně užívá pojištěný člověk a nachází se na příslušném pozemku. Jinde je studna vedena jako příslušenství hlavní stavby. V takovém případě musí být nejdříve pojištěný dům nebo jiná hlavní stavba, teprve potom se ochrana rozšíří i na její příslušenství.
To je praktický rozdíl například u pozemku se samostatnou studnou, který není spojený s pojištěným domem. Taková studna nemusí být krytá vůbec, případně může vyžadovat jiné sjednání.
Co může pojištění pokrývat
Pojištění se obvykle vztahuje především na stavební část studny. Může tedy řešit poškození konstrukce, zdiva, krytu, šachty nebo dalších pevných součástí, pokud škodu způsobí některé ze sjednaných rizik.
Rozhodující bývá například požár, vichřice, krupobití, tíha sněhu, vandalismus, povodeň nebo vodovodní škoda. Přesný rozsah se liší podle varianty pojištění. Studna poškozená povodní proto nemusí být krytá v rámci smlouvy, která zahrnuje jen základní živelní rizika.
Výluky mohou dopadat také na samotnou vodu, její znečištění, pokles hladiny nebo nedostatek vody způsobený přírodními podmínkami. Pojištění majetku není zárukou, že bude studna vždy funkční a že z ní poteče voda. Chrání před určitými nahodilými událostmi, ne před každým problémem, který se během let objeví.
Čerpadlo se posuzuje jinak
Majitelé často vnímají studnu a čerpadlo jako jeden celek. Ve smlouvě však mohou mít odlišné postavení. Čerpadlo může být zařazené mezi technická zařízení nemovitosti a jeho pojištění se může řídit jinými pravidly než pojištění stavební části studny.
U některých smluv může být čerpadlo součástí krytí technických zařízení. Jinde je zapotřebí samostatné strojní pojištění nebo zvláštní rozšíření. Rozdíl se projeví například při zkratu, přepětí, mechanickém poškození nebo poruše motoru.
Běžné opotřebení, zanesení, koroze a postupné zhoršování technického stavu pojišťovna zpravidla nepovažuje za nahodilou škodu. Jestliže čerpadlo přestane fungovat po mnoha letech provozu bez konkrétní vnější příčiny, pojistné plnění nemusí přijít.
Na co se podívat ve smlouvě
První otázkou je, zda smlouva vůbec zahrnuje vedlejší stavby nebo příslušenství nemovitosti. Pokud ano, je potřeba zjistit, zda mezi ně studna podle daných podmínek skutečně spadá. Obecná věta o pojištění domu nemusí stačit.
Dále rozhoduje místo, kde se studna nachází. Některé podmínky vyžadují, aby ležela na pozemku náležejícímu k pojištěné nemovitosti. U společné studny, studny na cizím pozemku nebo objektu využívaného více vlastníky může být situace odlišná.
Pozornost si zaslouží také pojistná částka. Studna se nemá oceňovat jen podle ceny vody nebo podle toho, kolik stála před lety. Při škodě se může posuzovat cena znovupostavení, stavebních prací a potřebné technologie. Starý odhad proto nemusí odpovídat dnešním nákladům.
Podpojištění může snížit plnění
Jestliže je majetek pojištěný na příliš nízkou částku, může pojišťovna plnění krátit. U některých podmínek se podpojištění uplatní tehdy, když sjednaná pojistná částka zaostává za aktuální hodnotou nejméně o 20 procent.
Příklad je jednoduchý: pokud by obnova studny a souvisejících pevných částí stála 100 000 korun, ale ve smlouvě by byla započítaná hodnota pouze 70 000 korun, nemusí pojišťovna při škodě uhradit celou opravu. Přesný výpočet záleží na pojistných podmínkách a způsobu, kterým je hodnota stanovena.
U studny se vyplatí myslet také na změny během rekonstrukce. Nové čerpadlo, hlubší vrt, modernizace technologie nebo dodatečné zabezpečení mohou zvýšit hodnotu majetku, aniž se promítnou do původní smlouvy. Papírově drobná změna pak může při pojistné události znamenat nepříjemný rozdíl.
Kdy má smysl pojištění upravit
Úprava smlouvy dává smysl hlavně tehdy, když je studna důležitým zdrojem vody pro dům, její oprava by byla nákladná nebo na ní závisí zavlažování většího pozemku. Stejně tak je vhodné ověřit krytí po koupi nemovitosti, rekonstrukci studny nebo výměně čerpadla.
Při sjednávání je užitečné popsat studnu konkrétně: zda jde o kopanou studnu, vrt, jaké má pevné součásti a jaké technické zařízení k ní patří. Fotografie, doklady o pořízení a záznamy o rekonstrukci mohou později usnadnit prokazování rozsahu škody.
Nejčastější omyl spočívá v přesvědčení, že pojištění domu automaticky pokrývá všechno, co stojí na zahradě. U studny rozhoduje přesné zařazení v podmínkách, sjednaná rizika a také to, jestli se ochrana vztahuje pouze na stavební část, nebo i na čerpadlo a další technologii.



