
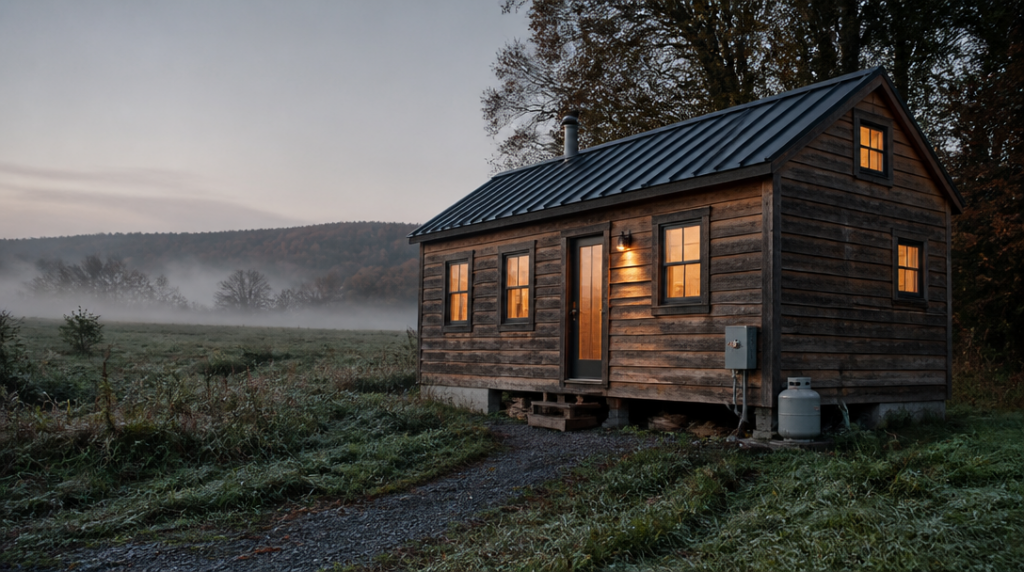
Dveře tiny housu se otevřou do vlhkého ranního vzduchu a zpod dřevěné podlahy je slyšet pravidelné kapání. Domek stojí na okraji louky, uvnitř má kuchyňský kout, kamna, postel pod střechou a několik zásuvek. Na první pohled působí jako malý dům. Jenže pojišťovna se na něj může dívat také jako na chatu, rekreační objekt, nebo na stavbu, která se do běžné kolonky nevejde.
Tiny house pojistit lze. Rozhoduje ovšem jeho velikost, způsob využití a hlavně konstrukce. Pojišťovna bude chtít vědět, zda v něm majitel skutečně bydlí, používá ho k rekreaci, nebo ho pronajímá. Zajímat ji bude také to, jestli je určený k přepravě po silnici, zda stojí na pevném základu a jestli je připojený k inženýrským sítím.
Právě tady se z romantické představy o domku na kolech stává poměrně praktická otázka. Objekt, který je určený k bydlení, dá se přepravit po silnici, stojí na pevném základu a má připojení k sítím, může být u jedné pojišťovny posuzovaný podobně jako rodinný dům, chalupa nebo chata. Neznamená to, že dostane automaticky stejnou smlouvu. Rozhodující bude konkrétní vybavení, hodnota stavby i místo, kde tiny house stojí.
Obytný přívěs a maringotka se přitom v aktuálních podmínkách jedné z pojišťoven za mobilní dům nepovažují. Majitel maringotky tak nemůže předpokládat, že stačí požádat o pojištění tiny housu a smlouva bude vyřešená. Název, který člověk používá v běžné řeči, nemusí odpovídat kategorii v pojistných podmínkách. U takového domku rozhodují technické parametry, nikoli dřevěný obklad nebo fotografie na realitním portálu.
Jinde je přístup volnější. Jiná pojišťovna považuje mobilní dům za nemovitost i tehdy, když není spojený se zemí pevným základem. Do této skupiny může zahrnout například maringotku, mobilní buňku nebo glampingovou chatu. Dva podobně vypadající domky tak mohou skončit v odlišných pojistných režimech. Jeden bude potřebovat pevné usazení a přípojky, druhý může být posouzený jako nemovitost i bez klasického základu.
Rozdíl není jen ve formuláři. Pokud majitel domek přemístí, začne ho využívat jinak nebo ho nabídne hostům, může se změnit i pohled na riziko. Proto se vyplatí popsat objekt přesně: rozměry, konstrukci, způsob ukotvení, vybavení, přípojky a skutečné využití. Věta „mám malý mobilní dům“ je pro sjednání pojištění příliš neurčitá. Přesnější je uvést, zda jde o celoročně obytný objekt na vlastním pozemku, rekreační stavbu, nebo jednotku určenou k převozu.
Pojistit lze samotnou stavbu, ale tím ochrana nemusí končit. K pojištění stavby se dá přidat domácnost a odpovědnost. Do domácnosti může spadat nábytek, spotřebiče nebo elektronika, tedy věci, které v tiny housu zabírají každý centimetr a jejichž pořizovací cena se snadno ztratí za představou „je to přece jen malý domek“. Odpovědnost se může hodit při škodách způsobených třetím osobám.
Představme si například domek na okraji kempu. Uvnitř je lednice, varná deska, televize a vybavení pro hosty. Vedle stojí další objekt a mezi nimi vede elektrické vedení. Pojištění stavby se bude týkat samotného domku, pojištění domácnosti jeho vybavení a odpovědnost může řešit škodu, kterou provoz objektu způsobí někomu dalšímu. Přesné hranice ale určuje smlouva a zvolený rozsah krytí.
Cena se odvíjí od hodnoty, umístění a rozsahu pojištění. U srovnatelné rekreační nemovitosti se orientačně uvádí částka kolem 250 korun měsíčně. Tiny house s dražším vybavením, v rizikovější lokalitě nebo s širší ochranou může vyjít jinak. Levná smlouva nemusí být výhodná, pokud má nízké limity nebo se nevztahuje na způsob, jakým domek skutečně používáte.
Největší pozornost si zaslouží okamžik, kdy domek změní místo nebo účel. Tiny house převezený z pozemku na pozemek, objekt nově využívaný k pronájmu a domek bez přípojek mohou být pro pojišťovnu tři odlišné případy. U dřevěného domku, který se v noci ochlazuje stejně rychle jako zahradní chatka, přitom nejde jen o slovíčka. Právě z nich může později vyplývat, zda bude konkrétní škoda součástí pojištění, nebo zůstane na majiteli.



