
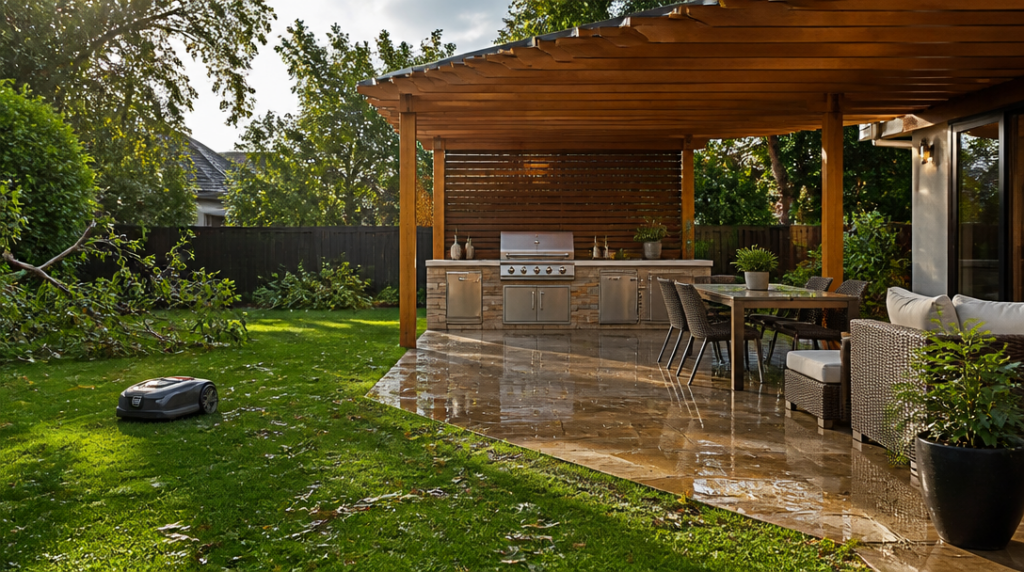
Minulé léto mi soused ukazoval fotografii své zahrady po prudké bouřce. Ještě odpoledne tam stála pergola s venkovní kuchyní, večer ležela část zastřešení na trávníku a déšť poškodil gril i elektrické vybavení. Nejvíc ho překvapilo, že si nebyl jistý, co z toho vlastně pojistka pokryje. Pergolu považoval za součást domu, gril za vybavení domácnosti a robotickou sekačku za něco mezi.
Právě v tom bývá háček. Zahrada působí jako jeden celek, pojišťovna ji ale rozděluje podle druhu majetku, jeho umístění a způsobu užívání. Jinak se posuzuje pevně ukotvená pergola, jinak volně stojící nábytek a jinak elektrické zařízení ponechané přes noc venku.
Pergola není automaticky součástí domácnosti
U pergoly je nejdřív potřeba zjistit, zda jde o stavbu, nebo spíš o lehké vybavení. Pergola pevně spojená se zemí a umístěná na stejném pozemku jako hlavní dům bývá vedena jako vedlejší stavba. To je důležité hlavně při škodách způsobených vichřicí, pádem stromu, požárem nebo vandalismem.
Některé smlouvy zahrnují samostatně stojící pergolu automaticky, ovšem jen do určitého podílu pojistné částky hlavní stavby. U jednoho běžně používaného nastavení činí tento limit pět procent. Jestli máte dům pojištěný na čtyři miliony korun, vychází limit pro takovou vedlejší stavbu na 200 tisíc korun. U větší dřevěné konstrukce s pevnou střechou a zabudovanou kuchyní se tato částka nemusí rovnat skutečným nákladům na opravu.
Jinde může být pergola součástí pojištění domácnosti, zejména když stojí vně bytu, patří k prostoru určenému k výlučnému užívání a smlouva ji takto výslovně připouští. Plnění pak omezuje sjednaný limit. U společných zahrad, řadových domů nebo bytových jednotek proto nejde spoléhat jen na to, že pergola stojí „u bytu“. Rozhoduje vlastnictví i konkrétní podmínky.
Co se schovává pod pojištěním domácnosti
Zahradní nábytek, gril a sekačka bývají zařazené do pojištění domácnosti, nikoli stavby. To se týká také lehčího vybavení venkovní kuchyně, například přenosného grilu nebo některých elektrických spotřebičů. U pevně zabudované pracovní desky, skříněk, dřezu či rozvodů už může být posouzení jiné a záleží na konstrukci i smlouvě.
U rozšířeného krytí věcí na zahradě se mohou výslovně objevit grily, robotické sekačky, zahradní nábytek a vybavení letní kuchyně v zastřešeném venkovním prostoru. To je přesně typ ustanovení, který bych při sjednávání hledal. Obecná věta o pojištění domácnosti totiž ještě neříká, zda pojištění platí i pro věci uložené pod pergolou, v zahradním domku nebo na otevřené terase.
Krátký text ve smlouvě někdy rozhoduje o desítkách tisíc korun.
U elektroniky a technických zařízení se vyplatí zjistit také stáří. Speciální strojní pojištění venkovních technických zařízení může platit pro zařízení nejvýše deset let stará a mít limit 100 000 korun na jednu pojistnou událost. Takové krytí se může týkat například motorových pohonů, čerpadel nebo další techniky spojené s venkovním provozem. Neznamená to ale, že každá porucha automaticky zakládá nárok na náhradu. Rozdíl mezi náhlým poškozením a běžným opotřebením bývá zásadní.
Venkovní kuchyně má několik vrstev
Když si představuji venkovní kuchyni, nevidím jednu věc, ale několik majetkových položek. Patří sem samotná pergola, střecha, boční stěny, kuchyňské skříňky, pracovní plocha, gril, lednice, osvětlení a někdy i plynová nebo elektrická instalace. Každá část může spadat do jiné kategorie.
Pevná konstrukce se řeší podobně jako vedlejší stavba. Volně stojící vybavení bývá součástí domácnosti. Zabudované prvky se mohou posuzovat podle toho, zda jsou pevně spojené se stavbou a zda byly při sjednání pojištění uvedené v její hodnotě. U dražší realizace bych proto nenechával výpočet na odhadu od oka. Cena pergoly z katalogu a částka za kuchyni vyrobenou na míru jsou dvě úplně jiné věci.
Pozor také na limity pro věci uložené venku. I když smlouva zahradní vybavení připouští, může mít pro něj zvláštní podlimit. Ten se může vztahovat na celou skupinu věcí, takže poškozený gril, nábytek a sekačka se sčítají. Pokud je pod pergolou vybavení za 180 tisíc korun a limit činí 100 tisíc, pojištění nepokryje celý účet ani tehdy, když jsou všechny věci jinak pojištěné.
Co může plnění zkomplikovat
Nejčastější problém nebývá v samotné existenci pojištění, ale v zabezpečení a údržbě. Pojišťovna může zkoumat, zda byla pergola řádně ukotvená, zda měla zařízení zakryté podle pokynů výrobce a jestli nebyly cenné věci dlouhodobě ponechané na volně přístupném místě. U krádeže se mohou řešit zámky, oplocení, uzamčený zahradní domek nebo způsob uložení techniky.
U plynového grilu a venkovní kuchyně hraje roli i bezpečné používání. Poškozený spotřebič po požáru se posuzuje jinak než zařízení, u kterého se prokáže zanedbaná údržba nebo neodborná úprava. Doklady o koupi, fotografie a faktury za montáž proto nejsou zbytečná administrativa. Po škodě mohou urychlit dokazování hodnoty i rozsahu vybavení.
Před podpisem smlouvy bych si nechal konkrétně potvrdit čtyři věci: do jaké kategorie spadá pergola, zda se krytí vztahuje na zastřešenou venkovní kuchyni, jaký limit platí pro zahradní vybavení a zda se na technická zařízení vztahuje omezení podle stáří. Teprve pak je jasné, jestli pojištění odpovídá skutečné hodnotě toho, co na zahradě během let vzniklo.



