
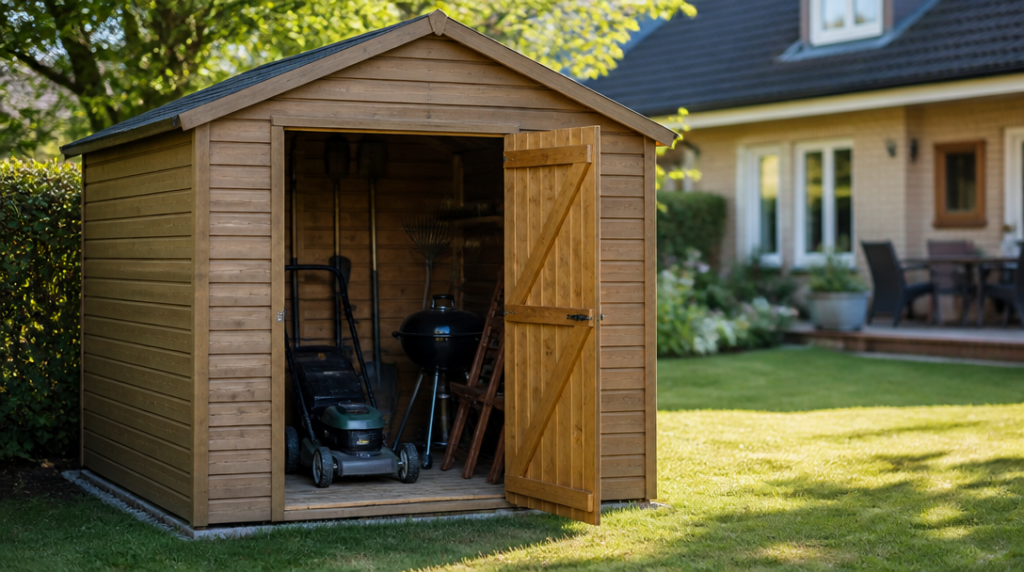
Zahradní domek obvykle pojištění nemovitosti zahrnuje, ale ne všechno, co v něm máte, je pojištěné společně s ním. Samotná stavba spadá mezi vedlejší stavby, zatímco sekačka, gril nebo nářadí se posuzují jako vybavení domácnosti.
Právě tady vzniká nejčastější nedorozumění. Majitel si pojistí dům, předpokládá, že tím ochránil celý pozemek i jeho obsah, a při škodě zjistí, že pojistka rozlišuje střechu, zdi, nábytek i věci volně odložené na zahradě velmi přesně.
Domek patří k nemovitosti, ne automaticky celý jeho obsah
Zahradní domek se v pojištění zpravidla vede jako vedlejší stavba. Stejně mohou být posuzovány například kůlna, garáž, zahradní altán nebo jiný objekt, který je pevně spojený se zemí či tvoří součást pozemku u hlavní stavby.
Pojištění nemovitosti pak může krýt škody na samotné konstrukci domku. Typicky se řeší požár, vichřice, krupobití, pád stromu, vandalismus nebo vloupání, ovšem jen podle konkrétního rozsahu sjednaného pojištění. Některé smlouvy zahrnují více rizik, jiné mají užší ochranu.
Rozhodující není jen to, že domek stojí na stejném pozemku jako rodinný dům. Ve smlouvě mohou být pro vedlejší stavby stanovené zvláštní limity. Když je domek dražší, než dovoluje nastavená částka, pojišťovna nemusí při škodě uhradit celou jeho hodnotu.
Limit se počítá z hodnoty hlavního domu
U varianty Premiant od ČSOB činí limit pro vedlejší stavby 10 procent z pojistné částky hlavní stavby. Jestliže je rodinný dům pojištěný na 7 000 000 Kč, limit pro vedlejší stavby představuje 700 000 Kč.
Pro běžný zahradní domek to většinou znamená dostatečnou rezervu. Stavba v hodnotě přibližně 20 000 až 150 000 Kč se do takového limitu obvykle vejde. Jiná situace nastává u většího zatepleného domku s elektřinou, pevnými základy, kvalitní střechou a vybavením připomínajícím malou dílnu. Náklady na jeho znovupostavení mohou být výrazně vyšší než cena jednoduché dřevěné kůlny.
Při určování hodnoty proto nestačí vzít v úvahu, za kolik byl domek kdysi koupený. Stavební materiál i práce zdražují a pojistná částka by měla odpovídat tomu, kolik by stálo jeho znovupostavení v současných podmínkách. U menší stavby se snadno přehlédne, že cenu netvoří jen prkna a střešní krytina, ale také základy, doprava, montáž, elektroinstalace a likvidace zbytků po požáru.
Mně dává smysl představit si pojistku jako několik oddělených šuplíků: v jednom je dům a domek, ve druhém vybavení a ve třetím věci ponechané venku. Škoda se potom posuzuje podle toho, do kterého šuplíku konkrétní předmět patří.
Sekačka a gril se pojišťují jinak než stěny
Samotný domek spadá do pojištění nemovitosti, ale věci uložené uvnitř patří do pojištění domácnosti. Týká se to například sekačky, grilu, zahradního nářadí, jízdních kol nebo zahradního nábytku.
Když požár zničí domek i jeho vybavení, nejde o jedinou škodu z jediné pojistky. Konstrukce se posuzuje jako poškození stavby, zatímco sekačka nebo nářadí jako poškození movitých věcí. Pro každou skupinu mohou platit jiné limity, podmínky zabezpečení i výluky.
U vybavení se vyplatí myslet také na jeho celkovou hodnotu. Jedna starší sekačka nepůsobí jako velký majetek, ale k ní se přidá elektrický gril, aku nářadí, jízdní kola, hadice, nábytek a další drobnosti. Výsledná částka pak může překvapit. Pojištění domácnosti by proto mělo počítat s vybavením uloženým nejen v bytě nebo domě, ale také v uzamčeném zahradním domku.
Samotné uložení věcí přitom neznamená automatické plnění. Pojišťovna může požadovat, aby byl domek řádně uzamčený, případně aby měl určitou úroveň zabezpečení. U cennějšího vybavení se vyplatí schovat doklady o koupi, fotografie a výrobní čísla. Při likvidaci škody potom snáz doložíte, co v domku skutečně bylo.
Co se stane s věcmi ponechanými na zahradě
Volně uložené předměty mají obvykle přísnější režim než věci zamčené uvnitř domku. U ČSOB je pro věci uložené na oplocené a uzamčené zahradě stanoven limit plnění 50 000 Kč. Vybavení umístěné v uzamčeném domku se řídí limitem sjednaným pro dané pojištění domácnosti.
Rozdíl může být podstatný. Zahradní nábytek ponechaný pod pergolou, gril u terasy nebo nářadí opřené o kůlnu se posuzují jinak než stejné věci uložené za zamčenými dveřmi. Oplocení samo o sobě nemusí stačit, pokud pojistné podmínky vyžadují také uzamčení pozemku nebo objektu.
Na zahradě proto není rozumné nechávat přes noc drahé vybavení bez zajištění, zvlášť když jde o věci snadno odnesitelné. U elektrické sekačky nebo jízdního kola může být vhodné použít zámek a uložit je do domku, ne jen pod stříšku.
Kdy si nechat domek připojistit
Samostatné připojištění nebo zvýšení limitu může dávat smysl tehdy, když má domek vyšší hodnotu, slouží jako dílna, obsahuje drahé vybavení nebo je umístěný mimo běžný areál rodinného domu. Totéž platí pro větší stavby s vlastním rozvodem elektřiny, vytápěním či zabezpečovacím systémem.
Před sjednáním nebo změnou pojistky si zkontrolujte, zda smlouva vedlejší stavby výslovně zahrnuje, jaký limit se na ně vztahuje a která rizika kryje. U obsahu ověřte samostatný limit pojištění domácnosti a podmínky pro věci uložené v zahradním domku. Rozdíl mezi „domek je pojištěný“ a „všechno v domku je pojištěné“ může při škodě představovat desítky tisíc korun.



