
V roce 2024 způsobily povodně v Česku škody téměř 20 miliard korun. Škody z krupobití meziročně vzrostly o 74 procent a vichřice přidaly dalších 36 procent. Zahrada přitom často zůstává v představách majitelů někde mezi domácností a veřejným prostorem, a právě tam vzniká problém.
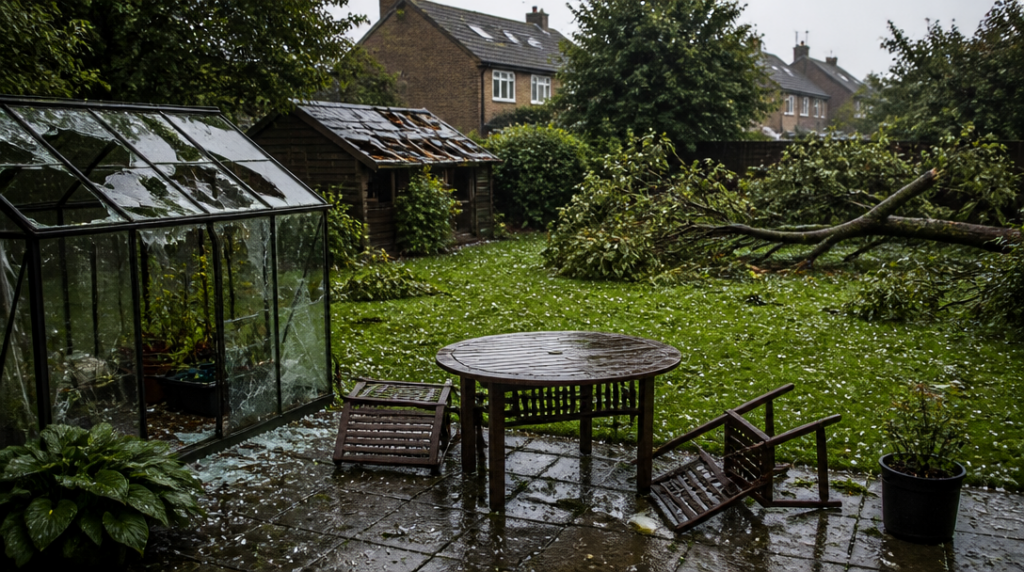
Představte si letní večer po prudké bouřce. Na trávníku leží ulomená větev, skleník má prasklé tabule, zahradní domek přišel o část střechy a voda zatopila elektrické čerpadlo u jezírka. U plotu chybí gril, který někdo odnesl během noci. Škody se rychle nasčítají, přestože žádná z těch věcí nestála uvnitř domu.
Pojištění zahrady proto obvykle nefunguje jako jedna samostatná smlouva. Jednotlivé části se řeší v rámci pojištění nemovitosti, domácnosti nebo zvláštního připojištění. Rozhoduje, co přesně je ve smlouvě uvedeno, jak jsou věci umístěné a jaký limit se na ně vztahuje.
Co může chránit pojištění nemovitosti
K pojištění domu nebo jiné nemovitosti lze často přiřadit zahradní domek, skleník, plot, bazén, jezírko, čerpadla, venkovní osvětlení nebo pevně zabudované prvky zahradní architektury. Patří sem například opěrné zídky, pergoly či některé typy teras. U každé smlouvy ale záleží na definici stavby a na tom, zda je daný prvek pevně spojený se zemí.
Zahradní domek s uzamykatelnými dveřmi se tak může posuzovat jinak než volně stojící plastový box na nářadí. Stejný rozdíl může být mezi vestavěným bazénem a nadzemním bazénem, který lze po sezoně složit. Pojišťovna si u podobných věcí stanovuje vlastní pravidla a často také samostatný limit, někdy jako procento z hlavní pojistné částky.
Mezi běžně pojištěná rizika patří požár, úder blesku, vichřice, krupobití, povodeň a záplava. Smlouva může zahrnovat také vandalismus, krádež vloupáním nebo škody způsobené vodou z vodovodního zařízení. Neznamená to ale, že se automaticky vztahují na všechno, co na pozemku stojí. U povodně a záplavy bývá navíc rozhodující přesná poloha nemovitosti a nastavené územní riziko.
Plot po vichřici může být pojistnou událostí, zatímco poškození způsobené dlouhodobou korozí nebo shnilými sloupky nikoli. Pojištění obvykle řeší náhlou a nahodilou událost, ne postupné chátrání. Po bouřce proto bude důležité zdokumentovat stav co nejdříve, vyfotit poškození a nevyhazovat zničené části dřív, než pojišťovna škodu posoudí.
Sekačka, gril a rostliny mají vlastní pravidla
Sekačka, zahradní nábytek, gril, nářadí nebo nadzemní bazén se často řadí do pojištění domácnosti, i když se nacházejí venku. To může působit překvapivě: domácnost si většina lidí spojí s obývacím pokojem, kuchyní a elektronikou, ne s kolečkem na trávu nebo plastovým bazénem. Rozhodující bývá, zda jde o vybavení domácnosti a kde je uložené.
Volně uložené věci mívají nižší limity než vybavení uvnitř domu. Zahradní nábytek ponechaný přes noc na terase proto nemusí být krytý ve stejné výši jako nábytek uskladněný v uzamčeném domku. U krádeže se navíc posuzuje, zda pachatel překonal překážku, zda byl prostor zabezpečený a co přesně smlouva považuje za vloupání.
U zahradní techniky se lze setkat i s širším all-risk krytím. To může zahrnovat traktory, sekačky, frézy a kultivátory a vztahovat se na odcizení, poškození, zničení nebo ztrátu. Rozsah se liší podle konkrétního produktu, stejně jako podmínky zabezpečení, spoluúčast a maximální částka. U dražšího traktoru se vyplatí ověřit, zda jej smlouva opravdu zahrnuje, nebo zda je potřeba zvláštní připojištění.
Největší zklamání často přichází u zeleně. Stromy, keře a okrasné rostliny mohou být v některých smlouvách řešeny omezeně, zatímco úroda, jednoleté a dvouleté rostliny bývají vyloučené nebo mají velmi nízký limit. Když krupobití rozbije skleník, může být krytá konstrukce a sklo, ale ne rajčata, která v něm rostla. Stejně tak pojištění nemusí zaplatit úrodu plodů ani zničené rostliny po záplavě.
Při kontrole smlouvy proto nestačí hledat slovo „zahrada“. Smysl má projít jednotlivé položky: stavby, vybavení, techniku, oplocení, vodní prvky a porosty. U každé je potřeba zjistit, zda jde o pojištění nemovitosti, domácnosti, nebo samostatné připojištění, jaký platí limit a zda je vyžadováno uzamčení či jiné zabezpečení.
V praxi může rozhodnout zdánlivá maličkost. Gril schovaný v zamčeném domku je jiný případ než gril ponechaný pod plachtou u plotu. A po bouřce někdy zůstane na zahradě jediný nepoškozený předmět: cedulka s názvem odrůdy zapíchnutá v záhonu, zatímco skleník kolem ní zmizí v hromadě skla.



