
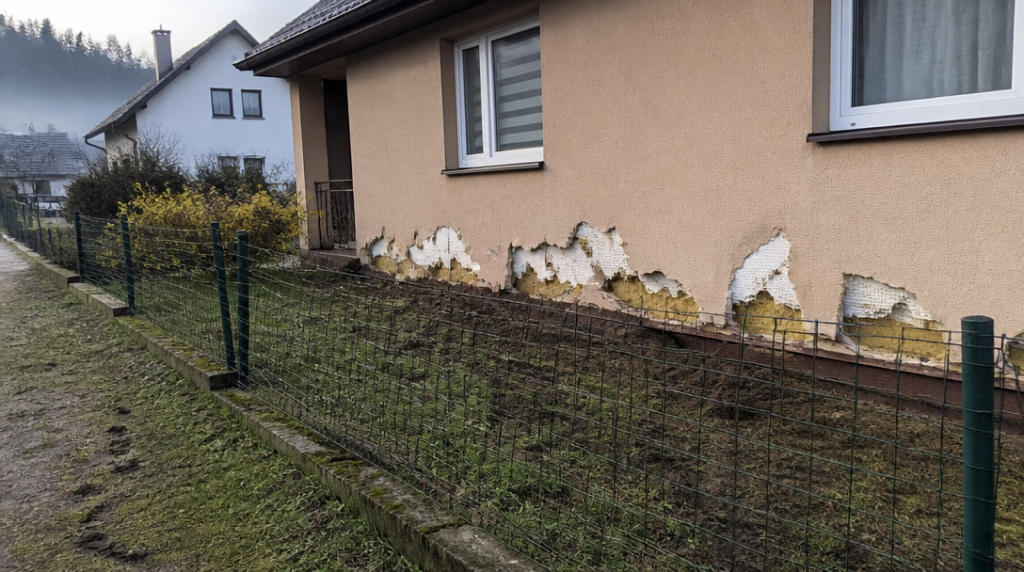
Škoda po zvěři může na rodinném domě snadno dosáhnout desítek tisíc korun, pojišťovna však nemusí proplatit ani korunu. Nerozhoduje totiž jen to, zda máte sjednané pojištění nemovitosti, ale také jak přesně jsou v podmínkách popsána zvířata, poškozené části domu a výše limitu.
Nejčastěji se řeší fasáda. Zvěř může poškodit zateplení, rozškrábat omítku, vytahat izolační materiál nebo se dostat k části konstrukce u země. U některých smluv se podobná událost vůbec nepočítá mezi základní živelní rizika. Musí být uvedena samostatně, případně zahrnuta v širším balíčku pojištění domu.
Rozdíly mezi produkty jsou poměrně výrazné. Kooperativa například aktuálně kryje poškození zateplené fasády jakýmkoli zvířetem, a to včetně omítky i tepelné izolace. Takové znění je pro majitele domu podstatné: nevztahuje se pouze na úzce vymezený druh zvěře a neřeší jen povrchovou vrstvu fasády.
Samostatně poškození fasády zvířaty uvádí u pojištění domu také SV pojišťovna. U ní začnou od 1. července 2026 platit nové všeobecné podmínky nazvané Bezpečný domov. Při posuzování konkrétní škody proto nebude stačit znát název pojišťovny. Rozhodující bude znění podmínek platné pro danou smlouvu a datum, kdy byla uzavřena nebo změněna.
Jinou situaci představuje poškozená zahrada či oplocení. PVZP ve svém pojištění nemovitosti uvádí krytí poškození zahrady a oplocení zvěří. U varianty MAXI jsou u těchto rizik limity téměř odstraněné, což může mít při větší škodě zásadní dopad. Plot zničený na několika desítkách metrů nebo rozsáhle rozrytá zahrada se totiž cenou opravy rychle vzdálí od částek, které lidé běžně považují za drobnou pojistnou událost.
Právě limit bývá největší pastí. Poškození zvěří je v pojistných podmínkách často vedeno jako pojištění prvního rizika. Pojišťovna pak nepočítá plnění podle celkové pojistné částky domu, ale maximálně do předem sjednané částky pro dané riziko. Jestliže je limit například nastaven nízko, nepomůže ani to, že je nemovitost jinak pojištěna na několik milionů korun.
U fasády navíc může hrát roli spoluúčast, způsob opravy a rozsah poškození. Pojišťovna může posuzovat, zda je nutná oprava celé souvislé plochy, nebo jen konkrétního místa. U zateplení se může řešit také to, zda byla poškozena pouze povrchová omítka, nebo i izolace pod ní. Fotografie proto zachycují nejen nejhorší detail, ale také celý dům, okolí a rozsah škody.
Majitelé si často představí srnku, která prorazila plot. Ve skutečnosti může být původcem škody i menší zvíře, pokud se dostane k fasádě nebo zahradě. Právě proto je formulace „jakékoli zvíře“ u některých produktů výrazně širší než běžné krytí označené pouze jako škody způsobené zvěří. Na první pohled jde o slovíčkaření, při likvidaci škody však může rozhodnout o celém výsledku.
Poškození je potřeba nahlásit bez zbytečného odkladu. Do prohlídky pojišťovnou se nemá měnit stav poškozeného majetku, s výjimkou nutných zabezpečovacích opatření. Když například hrozí další poškození domu, vniknutí zvířete nebo zřícení části plotu, lze provést nezbytné zajištění. Je rozumné všechno předem nafotit, uchovat poškozené části, pokud je to možné, a schovat doklady za provizorní opravu.
S opravou celé fasády nebo výměnou plotu je lepší počkat na pokyny pojišťovny. Zároveň není vhodné škodu jen oznámit a dál ji neřešit. Pojišťovna může chtít fotografie, popis události, rozpočet opravy nebo prohlídku na místě. Čím přesněji je zaznamenáno, co se stalo a co bylo poškozeno, tím méně prostoru zůstává pro dohady.
Před podpisem smlouvy se vyplatí hledat konkrétní výrazy jako fasáda, zateplení, zahrada, oplocení a zvířata. Nestačí přečíst jen přehled rizik v nabídce. Podstatná bývá část s výlukami, limity, spoluúčastí a definicí pojištěného majetku. U starší smlouvy může být rozsah krytí výrazně užší než u současného produktu stejné pojišťovny.
Nejlepší kontrola zabere pár minut: ověřit, zda je krytá samotná fasáda i tepelná izolace, zda se pojištění vztahuje na zahradu a plot, jaký limit platí pro první riziko a zda se na škodu vztahuje spoluúčast. Když pak ráno objevíte u domu rozrytý záhon a v oplocení díru jako po beranidle, nebudete teprve hledat, co vlastně smlouva zahrnuje.



