
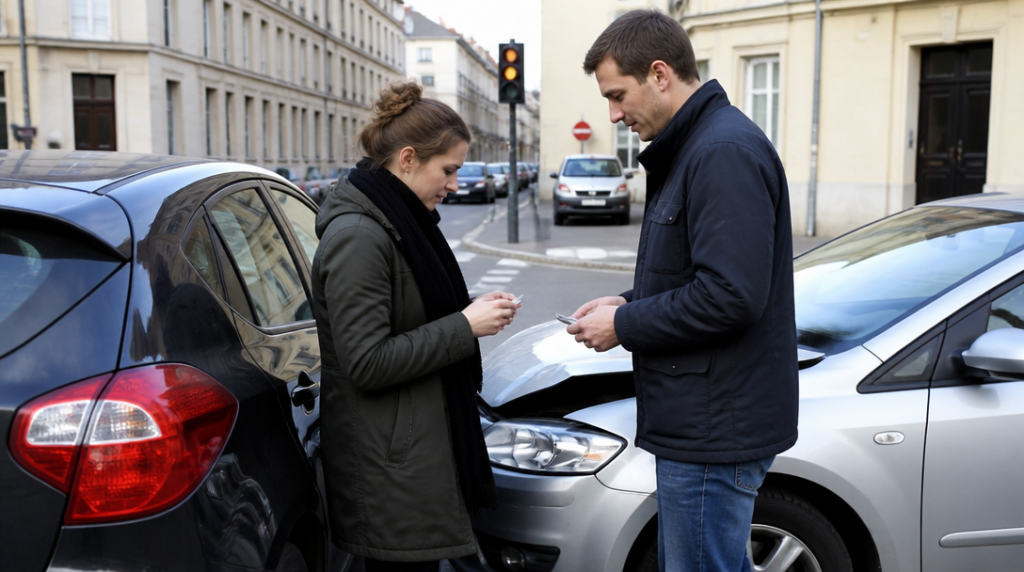
Představte si, že při couvání u supermarketu přehlédnete zaparkované auto. Náraz je sotva slyšet, na druhém voze však zůstane promáčknutý blatník a poškrábané dveře. Majitel zavolá policii, vy vytáhnete údaje o pojištění a škoda se začne řešit bez toho, abyste ji museli celou platit z vlastní kapsy.
Právě k tomu slouží povinné ručení. Nechrání primárně vaše auto, ale lidi, kterým provozem svého vozidla způsobíte újmu.
Co povinné ručení vlastně znamená
Povinné ručení je zákonné pojištění odpovědnosti z provozu vozidla. Každý, kdo provozuje vozidlo spadající do zákonné povinnosti, musí mít sjednané pojištění, které pokryje škody způsobené ostatním.
Od 1. dubna 2024 tuto oblast upravuje zákon č. 30/2024 Sb. Povinnost se týká motorových vozidel s konstrukční rychlostí nad 25 km/h. Patří sem také vozidla s hmotností nad 25 kilogramů, pokud mohou jet rychleji než 14 km/h.
Nejde tedy jen o klasické osobní auto. Do pravidel mohou spadat i některá menší motorová vozidla, podle jejich technických parametrů. Rozhodující není to, jak často s nimi jezdíte, ale zda splňují podmínky stanovené zákonem.
Kdo škodu zaplatí
Při nehodě nejprve vznikne odpovědnost na straně viníka. Pojišťovna, u které má sjednané povinné ručení, potom podle podmínek smlouvy a platných pravidel uhradí nárok poškozeného.
Může jít o opravu automobilu, poškozený plot, svodidla nebo jiný majetek. Pokud při nehodě někdo utrpí zranění, pojištění se může týkat také nákladů spojených s léčbou, bolestného, ztráty na výdělku nebo dalších oprávněných nároků.
Minimální zákonné limity činí 50 milionů korun na zdraví každého poškozeného a 50 milionů korun na majetkovou škodu všech poškozených. Druhá část je společná pro všechny poškozené v dané nehodě, takže při hromadné havárii se může vyčerpat rychleji, než by člověk čekal.
Vyšší limity mohou dávat smysl hlavně u častého cestování, dražšího vozu nebo jízd v místech s hustým provozem. Rozdíl v ceně pojištění nemusí být dramatický, zatímco rozdíl v míře ochrany může být značný.
Co povinné ručení nehradí
Povinné ručení není pojištění vašeho auta. Pokud nehodu zaviníte a poškodíte vlastní vůz, opravu z něj obvykle nezaplatíte. K tomu slouží havarijní pojištění, které se sjednává zvlášť.
Na vlastní peněženku tak může dopadnout oprava kapoty, rozbitého světlometu nebo poškozeného nárazníku, i když pojišťovna bez problémů uhradí škodu na druhém vozidle. Tohle bývá moment, kdy si řidiči poprvé uvědomí, že povinné ručení a havarijní pojištění mají úplně jinou roli.
Povinné ručení navíc neznamená automatické odpuštění každého porušení pravidel. Pokud řidič způsobí škodu například pod vlivem alkoholu nebo bez příslušného oprávnění, pojišťovna může peníze poškozenému vyplatit a následně je po viníkovi vymáhat. Poškozený tedy nezůstane bez ochrany, ale viník může později čelit velmi vysokému regresnímu nároku.
Jak postupovat po nehodě
Nejdříve je potřeba zajistit místo a zjistit, zda není někdo zraněný. U menší nehody bez zranění se účastníci domluví na záznamu o nehodě, případně přivolají policii podle okolností případu.
Vymění si údaje o řidičích, vozidlech a pojištění. Hodí se také vyfotit postavení aut, poškození, dopravní značky i okolí. Několik ostrých fotografií často pomůže víc než dlouhé vysvětlování po paměti.
Poškozený potom uplatňuje nárok u pojišťovny viníka. Pojišťovna škodu prošetří, vyžádá si potřebné dokumenty a rozhodne o výši plnění. U složitějších nehod může celý proces trvat déle, zejména když se řeší zranění nebo není jasné, kdo za událost odpovídá.
Zelená karta už není při kontrole nutností
Od 1. října 2024 se v Česku platnost pojištění ověřuje online. Při silniční kontrole proto řidič nemusí předkládat zelenou kartu jako doklad o uzavřeném povinném ručení.
To neznamená, že je zbytečné mít údaje o pojištění po ruce. Při nehodě se hodí znát pojišťovnu, číslo smlouvy a kontakt pro hlášení škody. Elektronické ověření také neřeší situaci, kdy potřebujete rychle vyplnit záznam s druhým účastníkem.
Při cestě do zahraničí mohou platit odlišné požadavky na prokazování pojištění. Před odjezdem je proto rozumné ověřit si, jaké doklady budete v cílové zemi potřebovat.
Na co se zaměřit při sjednání
Cena povinného ručení se odvíjí od řady okolností. Pojišťovna zohledňuje například typ a výkon vozidla, bydliště provozovatele, jeho dosavadní škodní průběh nebo rozsah zvolených limitů.
Nejnižší cena proto nemusí být nejlepší volbou. Při porovnávání si zkontrolujte hlavně limity, rozsah asistenčních služeb a případná připojištění, například skla, střetu se zvěří nebo odtahu. Právě odtah po nehodě dokáže být nepříjemně drahý, zvlášť když k němu dojde daleko od domova.
Povinné ručení funguje jako finanční štít pro ostatní účastníky provozu. Vyhnout se mu nejde, ale dá se vybrat tak, aby při vážnější nehodě nechránilo jen zákonné minimum a zároveň vás nenechalo tápat, co bude následovat.



