
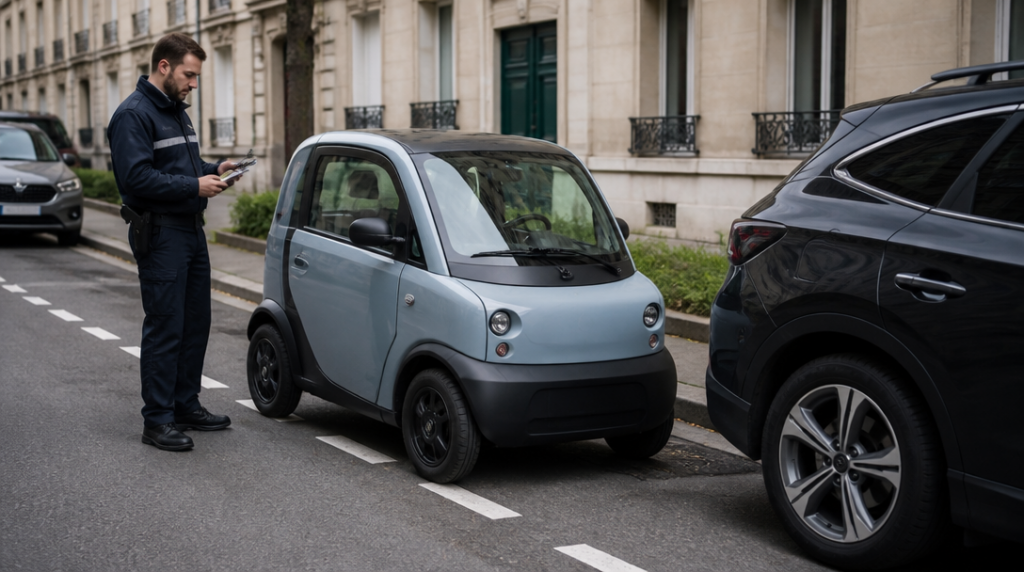
Na parkovišti zabere sotva jedno běžné parkovací místo, kolemjdoucí se za ním otáčejí a jeho řidič má pocit, že zaparkuje skoro i mezi dvěma nákupními vozíky. Mikroauto působí nenápadně, někdy až jako automobil, který se vydal na dietu. Povinné ručení se mu ale nevyhne jen proto, že má menší rozměry a motor s temperamentem pokojové konvice.
Od 1. dubna 2024 se pravidla řídí zákonem č. 30/2024 Sb. Ten stanovuje, u jakých vozidel je nutné mít pojištění odpovědnosti z provozu vozidla. U mikroauta proto nestačí podívat se na jeho vzhled nebo na to, že se používá jen na krátké cesty po městě. Rozhodující jsou technické parametry.
Mikroauto musí mít povinné ručení, jestliže jeho konstrukční rychlost přesahuje 25 km/h. Pojištění je nutné také tehdy, když má provozní hmotnost vyšší než 25 kilogramů a současně dokáže jet rychlostí vyšší než 14 km/h. Jinými slovy: drobná elektrická hračka a skutečné mikroauto nejsou z hlediska zákona totéž, i když se na první pohled mohou snažit tvářit podobně.
Typickým příkladem je běžné mopedauto kategorie L6e. Tato vozidla mívají konstrukční rychlost do 45 km/h, přesto povinnému ručení podléhají. Omezená rychlost tedy neznamená, že pojištění není potřeba. Čtyřicet pět kilometrů za hodinu možná nepůsobí jako rychlost, při které by člověk čekal dramatické následky, ale při střetu s chodcem, cyklistou nebo jiným vozidlem může vzniknout škoda velmi rychle.
Kdy se povinné ručení na mikroauto vztahuje
Nejjednodušší je začít technickými údaji uvedenými k vozidlu. Zajímat vás bude především konstrukční rychlost a provozní hmotnost. Konstrukční rychlost není údaj o tom, kolik se řidiči podařilo jet z kopce s větrem v zádech. Jde o rychlost, pro kterou je vozidlo konstruované. U běžného mopedauta L6e se proto povinnost pojištění uplatní, i když jeho maximální rychlost zůstává pod limitem běžného osobního automobilu.
Hranice 25 km/h funguje jako základní vodítko. Jestliže ji vozidlo překračuje, povinné ručení potřebuje. U vozidel s provozní hmotností nad 25 kilogramů se navíc sleduje rychlost vyšší než 14 km/h. Tato kombinace míří i na některé menší dopravní prostředky, které mohou působit spíš jako robustní elektrokolo než jako auto. Rozhoduje jejich skutečné zařazení a parametry, nikoli přezdívka, kterou jim dal výrobce nebo majitel.
Pojištění se přitom neřeší jen ve chvíli, kdy mikroauto sviští po silnici. Za provoz vozidla se považuje také použití odpovídající jeho funkci v době, kdy stojí. Mikroauto tedy nemusí být zrovna v pohybu, aby se dostalo do situace, na kterou se pravidla provozu vztahují. Prakticky to znamená, že argument „vždyť stálo“ nemusí při posuzování konkrétní události stačit. Vozidlo má někdy největší talent způsobit komplikaci právě tehdy, když se tváří nečinně.
Povinné ručení chrání především poškozené, nikoli samotné mikroauto. Jestliže řidič způsobí újmu na zdraví nebo škodu na cizím majetku, náhrada se řeší z pojištění odpovědnosti. Poškozený tak nemusí čekat, zda má majitel mikroauta zrovna dost peněz na opravu cizího nárazníku nebo úhradu zdravotních následků. Malá karoserie totiž neznamená malý účet.
Zákonné minimum pojistného limitu činí 50 milionů korun na každého poškozeného při újmě na zdraví. U škod na majetku je minimum 50 milionů korun celkem. Jde o spodní hranici, kterou musí pojištění splňovat. Nabídky jednotlivých pojišťoven se mohou lišit rozsahem dalších služeb a nastavením smlouvy, samotné zákonné minimum však zůstává stejné.
Co mít při používání mikroauta na paměti
Při sjednávání pojištění je rozumné vycházet z dokladů k vozidlu a jeho technických údajů, ne z odhadu podle velikosti. Mikroauto, které vypadá jako hračka pro dospělé, může mít parametry vozidla, u něhož je povinné ručení jasnou povinností. U kategorie L6e se s touto povinností počítá.
Od 1. října 2024 už navíc v České republice není nutné vozit zelenou kartu. Existence pojištění se ověřuje online. To je příjemná úleva pro všechny, kdo někdy hledali doklad v přihrádce plné účtenek, nabíječek a návodu k zařízení, které už dávno nevlastní. Absence zelené karty ale neznamená absenci pojištění. Povinnost uzavřít smlouvu tím nezmizela, jen se změnil způsob, jakým se její existence kontroluje.
Při jízdě mimo Českou republiku může být situace odlišná podle pravidel dané země. Z domácího odstranění povinnosti vozit zelenou kartu proto nelze automaticky udělat univerzální cestovní pravidlo. Mikroauto má krátký dojezd, ale právní komplikace s ním mohou cestovat překvapivě daleko.
Pozornost si zaslouží také situace, kdy vozidlo používá více lidí. Povinné ručení se neváže na to, kdo si zrovna sedne za volant, ale na provoz konkrétního vozidla a odpovědnost za škodu. Majitel by proto neměl předat mikroauto někomu dalšímu s představou, že případné následky zůstanou stejně malé jako jeho rozměry.
Stejně tak není dobrý nápad odkládat pojištění na dobu, kdy se mikroauto začne používat „opravdu“. Rozhodující může být už samotné použití odpovídající jeho funkci, včetně situace, kdy vozidlo stojí. Kdo si pořídí mopedauto na každodenní cestu do práce, školní svoz nebo nákupy, měl by jeho parametry vyřešit dřív, než vyjede poprvé, ne až ve chvíli, kdy na parkovišti vznikne problém a všichni se začnou tvářit, že mikroauto vlastně skoro neexistuje.



