
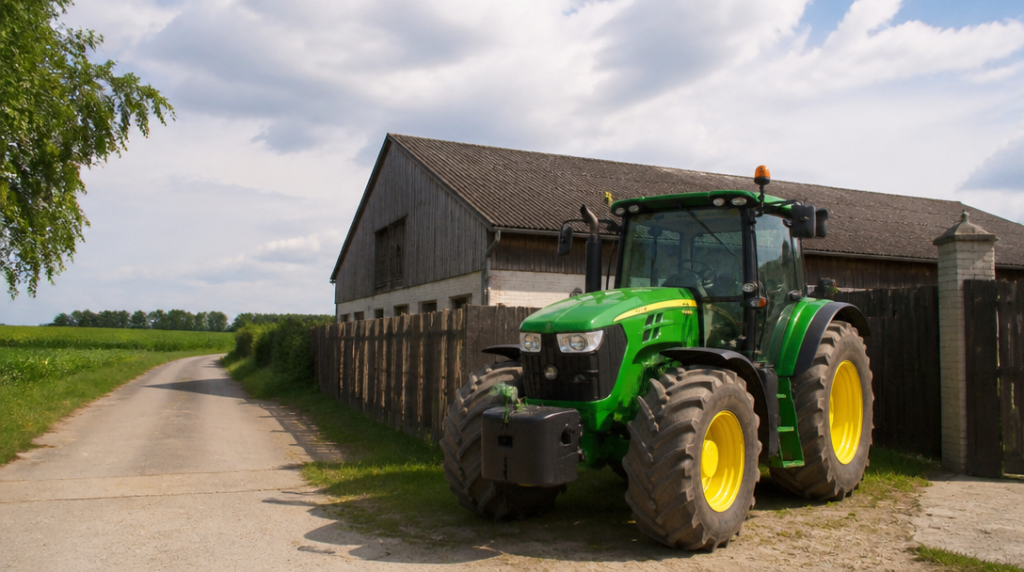
Když traktor vyjede z garáže a začne sloužit jako dopravní prostředek, povinné ručení se může týkat i práce na poli nebo v areálu farmy. Od 1. dubna 2024 už přitom nerozhoduje jen to, zda stroj potkáte na veřejné silnici. Podstatné jsou jeho technické parametry a konkrétní způsob používání.
Majitelé traktorů si často představují povinné ručení jako pojištění určené hlavně pro jízdu mezi obcemi. U zemědělské techniky je ale hranice širší. Traktor může být pojištěný i tehdy, když se pohybuje po soukromém pozemku, a v některých situacích se povinnost týká dokonce stroje, který právě stojí.
Kdy musí mít traktor povinné ručení
Povinné ručení musí mít traktor s konstrukční rychlostí vyšší než 25 kilometrů za hodinu. Nejde tedy o rychlost, kterou s ním řidič skutečně jede, ale o nejvyšší rychlost stanovenou pro dané vozidlo jeho konstrukcí.
Samostatné pravidlo platí pro vozidla s provozní hmotností vyšší než 25 kilogramů. U nich vzniká povinnost pojištění už při konstrukční rychlosti nad 14 kilometrů za hodinu. Tato hranice může dopadnout i na některé menší pracovní stroje, které jejich majitelé nevnímají jako klasický traktor určený pro silnici.
Rozhodující proto není lidové označení stroje ani skutečnost, že většinu roku stojí v hale. Při posouzení je potřeba vycházet z jeho parametrů a z toho, zda je používán jako dopravní prostředek. U konkrétního stroje má smysl podívat se do technických údajů a ověřit konstrukční rychlost i provozní hmotnost.
Povinnost se týká provozovatele, ne půjčujícího řidiče
Pojištění zajišťuje provozovatel traktoru. To je osoba, která odpovídá za jeho provoz, nikoli každý člověk, který si stroj na chvíli půjčí a usedne za volant.
Když tedy zemědělec půjčí traktor sousedovi nebo zaměstnanci, samotným řidičem se povinnost uzavřít pojištění nepřenáší. Řidič by samozřejmě měl mít oprávnění a musí se strojem zacházet podle pravidel, ale povinné ručení se váže k provozovateli vozidla.
Toto rozlišení je praktické hlavně u rodinných farem, firem a sezonní výpomoci. Jeden traktor může řídit několik lidí, přesto se kvůli tomu neuzavírá několik samostatných pojistek. Rozhodující je, kdo vozidlo provozuje a kdo má zajistit, aby splňovalo zákonné podmínky.
Nejde jen o jízdu po veřejné silnici
Povinnost se neomezuje na situace, kdy traktor vyjede na silnici nebo na jinou veřejně přístupnou komunikaci. Zohledňuje se používání traktoru jako dopravního prostředku bez ohledu na terén. Pojištění se tedy může uplatnit při pohybu po poli, louce, dvoře, staveništi nebo v jiném prostoru, pokud traktor plní dopravní funkci.
Důležitý je také stav stroje. Pravidlo se nevztahuje pouze na traktor, který právě jede. Pojištění může být relevantní i u stojícího vozidla, jestliže je používáno jako dopravní prostředek. Na první pohled to působí překvapivě, protože zaparkovaný traktor nepůsobí jako bezprostřední účastník provozu. Právní posouzení se však neřídí jen okamžikem, kdy se kola otáčejí.
Právě tady vzniká nejvíce omylů. Majitel si řekne, že traktor po silnici nejezdí, a proto pojištění nepotřebuje. Takové zjednodušení ale nemusí obstát, pokud stroj používá k přepravě materiálu, nářadí nebo nákladu v areálu či mimo veřejnou komunikaci. Pole není automaticky místem, kde povinnost mizí.
Traktor může stát u stodoly, zatímco je zapojený do práce, a jeho použití se posuzuje podle celého kontextu, ne podle jediné fotografie z daného okamžiku.
Kdy se uplatní výjimka
Výjimka se týká zejména neregistrovaného vozidla, které se nachází mimo veřejně přístupné místo a u něhož jsou přijata opatření bránící jeho provozu. Musí tedy jít o skutečné oddělení stroje od běžného provozu, ne jen o tvrzení, že se na silnici nepoužívá.
Další možnost představuje provoz výhradně v uzavřeném prostoru, do něhož veřejnost nemá přístup. Může jít například o oplocený areál s kontrolovaným vstupem. Samotné vlastnictví pozemku ale ještě neznamená, že jde o uzavřený a veřejnosti nepřístupný prostor. Rozhodují skutečné podmínky a způsob, jakým je místo zabezpečeno.
U neregistrovaného stroje proto nestačí jen zaparkovat ho za budovou. Pokud má být využívána výjimka, musí být současně splněné její podmínky: vozidlo je mimo veřejně přístupné místo a jsou provedená opatření, která brání jeho provozu. V praxi může jít o technické zajištění nebo jiný účinný způsob, který znemožní běžné použití.
Jak vysoké musí být pojištění
Zákonné minimum pojistného limitu činí 50 milionů korun. Jde o limit, do kterého pojišťovna hradí škodu podle sjednaných podmínek povinného ručení. U traktoru přitom nemusí jít jen o škodu způsobenou jinému automobilu. Při práci v areálu může dojít k poškození cizího majetku, techniky nebo jiné osoby.
Povinné ručení nenahrazuje pojištění samotného traktoru. Když stroj poškodí jeho vlastní provozovatel, běžné povinné ručení nefunguje jako ochrana proti každé škodě na vlastním majetku. To už je otázka jiného typu pojištění a konkrétní smlouvy. U zemědělské techniky proto není dobré zaměňovat pojištění odpovědnosti za škodu s pojištěním havarijním nebo majetkovým.
Zelenou kartu už při kontrole vozit nemusíte
Od 1. října 2024 se v České republice existence pojištění ověřuje online. Řidič proto nemusí mít u sebe zelenou kartu jako doklad, kterým by při kontrole prokazoval uzavřené povinné ručení.
To ale neznamená, že pojištění může být uzavřené až dodatečně nebo že se evidence vyřeší sama. Provozovatel musí mít smlouvu sjednanou a platnou ještě před použitím traktoru v režimu, na který se povinnost vztahuje. Elektronické ověření pouze zjednodušuje kontrolu; nenahrazuje samotné pojištění.
Před začátkem sezony se vyplatí projít seznam techniky a u každého traktoru porovnat konstrukční rychlost, provozní hmotnost a způsob používání. Zvláštní pozornost si zaslouží stroje, které se půjčují mezi lidmi nebo pracují mimo silnici. Právě u nich bývá rozdíl mezi skutečným režimem provozu a představou majitele největší.



