
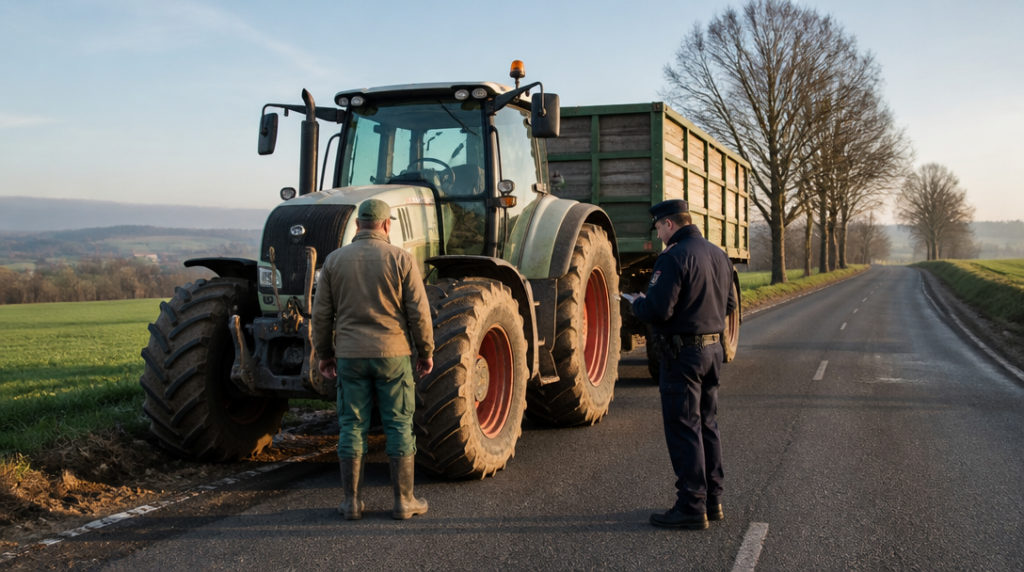
Traktor stojí u kraje silnice, za ním zapojený přívěs a na blatnících zaschlé bláto. Řidič se chystá přejet z jednoho pole na druhé a možná mu připadá zbytečné řešit pojištění kvůli několika minutám na veřejné komunikaci. Právě takové situace ale bývají zrádné. Nehodu nemusí způsobit dlouhá cesta ani vysoká rychlost a povinnost pojištění se neodvíjí od toho, kolik kilometrů stroj za měsíc ujede.
Od 1. dubna 2024 platí nový zákon č. 30/2024 Sb., který přinesl mimo jiné přesnější pravidla pro povinné ručení. Běžný zemědělský traktor nemá obecnou výjimku jen proto, že slouží v zemědělství. V praxi tedy nestačí říct, že jde o pracovní stroj používaný hlavně mimo silnice. Rozhodují konkrétní parametry vozidla a jeho právní režim.
Kdy zemědělský traktor povinné ručení potřebuje
Traktor spadá do povinného ručení tehdy, když má konstrukční rychlost vyšší než 25 km/h. Do stejného režimu se dostane také v případě, že jeho provozní hmotnost přesahuje 25 kilogramů a současně dokáže jet rychleji než 14 km/h. U zemědělské techniky proto není rozumné odhadovat povinnost podle vzhledu, stáří nebo toho, zda se stroj obvykle pohybuje po poli.
Rozhodující údaje je třeba hledat v dokumentaci a technických údajích konkrétního vozidla. Dva traktory, které vypadají téměř stejně a pracují vedle sebe, mohou mít odlišný režim. Jeden se do zákonných podmínek vejde, druhý nikoli. Na první pohled to nemusí být patrné, podobně jako u dvou nákladních přívěsů se stejnou barvou, ale rozdílnými parametry.
Nejčastější omyl vzniká ze záměny místa používání a povinnosti pojištění. To, že traktor jezdí především po soukromém pozemku, samo o sobě neznamená, že se na něj povinné ručení nevztahuje. Zemědělský provoz se navíc s veřejnými cestami běžně prolíná: stroj přejíždí mezi parcelami, míří do areálu družstva nebo se vrací z pole po silnici. Stačí krátký úsek a případná škoda může být stejně vážná jako při běžné dopravě.
U registrovaného traktoru trvá povinnost pojištění po celou dobu registrace. Není tedy bezpečné pojistit ho jen na období jarních prací a po sklizni smlouvu ukončit, pokud zůstává registrovaný. U neregistrovaného traktoru se povinnost váže na celou dobu, kdy je schopný provozu. Ani odstavení ve stodole proto automaticky neznamená, že lze pojištění bez dalšího vypustit.
Právě tady se vyplatí oddělit dvě věci, které se často směšují: vozidlo může být právě teď mimo provoz a zároveň může z hlediska zákona stále existovat důvod, proč má být pojištěné. Nejde o to, zda traktor v daný den skutečně vyjel. Podstatné jsou jeho parametry, registrace a schopnost provozu podle příslušné situace.
Naopak samotné zapojení pracovního nářadí nebo pohyb na poli automaticky nevytváří nový typ pojištění. Přesto je vhodné při sjednávání smlouvy uvést vozidlo přesně a nespoléhat na obecné označení typu „zemědělská technika“. Nepřesný popis může později komplikovat dokazování, jaký stroj byl pojištěný a k jakému účelu se používal.
Co hrozí při jízdě bez pojištění
Největší riziko není samotná pokuta nebo administrativní problém. Je jím škoda, kterou traktor způsobí. Při střetu s osobním automobilem může jít o poškozené vozidlo, zranění lidí i dlouhodobé zdravotní následky. U zemědělské techniky se navíc snadno přehlédne rozměr stroje, hmotnost nebo připojené zařízení. Malá chyba při odbočování může mít drahé následky.
Za nepojištěný traktor se od 1. ledna 2026 odvádí České kanceláři pojistitelů příspěvek ve výši 23 Kč za každý den. Částka může na první pohled působit zanedbatelně, zvlášť ve srovnání s cenou běžného provozu. Jenže jde jen o jeden z možných nákladů. Pokud nepojištěný traktor způsobí škodu, může se řešit i povinnost nahradit vyplacené částky z vlastních peněz. U vážné nehody už nejde o stovky korun za několik dní, ale o částky, které mohou zatížit podnik nebo rodinu na dlouhou dobu.
Představa, že „na poli se nic stát nemůže“, neobstojí ani prakticky. Traktor může poškodit cizí majetek, narazit do jiné techniky nebo při výjezdu z pozemku ohrozit někoho na komunikaci. Zemědělský provoz bývá navíc časově napjatý a technika se používá v dlouhých směnách. Únava, špatná viditelnost nebo bláto na vozovce pak nejsou výjimečné okolnosti, ale běžná součást práce.
Od 1. října 2024 se v České republice pojištění ověřuje elektronicky. Při jízdě po českých silnicích proto není nutné vozit zelenou kartu jako doklad o pojištění. To ovšem neznamená, že pojištění může zůstat jen „někde v systému“ bez uzavřené smlouvy. Elektronická kontrola pouze mění způsob ověření. Neodstraňuje povinnost mít pojištění sjednané a platné.
Při pojištění je rozumné zkontrolovat především identifikační údaje traktoru, jeho technické parametry a období, po které má být krytý. U starších strojů mohou být dokumenty neúplné nebo údaje zapsané jinak, než majitel očekává. V takové chvíli je lepší nechat si režim vyjasnit podle konkrétního vozidla, než uzavřít smlouvu naslepo a teprve po nehodě zjišťovat, co vlastně kryla.
Povinné ručení také není totéž co pojištění škod na samotném traktoru. Kryje odpovědnost za újmu způsobenou provozem vozidla, zatímco poškození vlastního stroje může vyžadovat jiné pojištění a jiné podmínky. Traktor může mít platné povinné ručení, a přesto nemusí být chráněný proti krádeži, požáru nebo poškození při práci. Tyto otázky se často objeví až ve chvíli, kdy je pozdě pročítat smlouvu.
U zemědělské techniky proto nestačí řídit se zvykem z minulých let ani tvrzením, že podobné traktory v okolí nikdo nepojišťuje. Od rozhodných technických parametrů a registrace se povinnost neodvíjí podle místní tradice. Když traktor překročí zákonné hranice nebo zůstává registrovaný, může se povinné ručení týkat i stroje, který většinu roku stojí pod přístřeškem a na silnici se objeví jen na krátkém přejezdu.



