
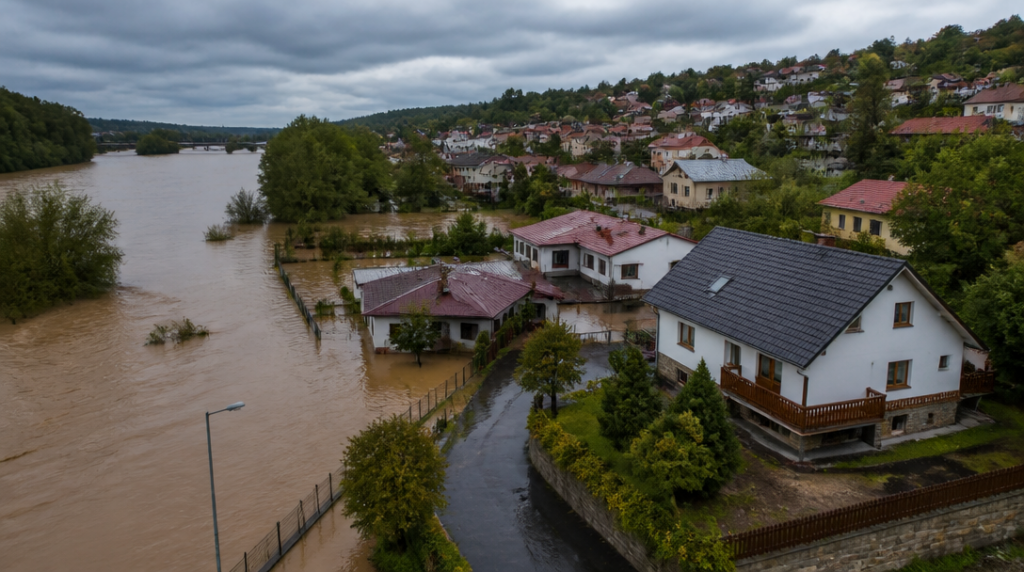
Dům na vyvýšeném okraji obce může mít povodňové pojištění za běžnou cenu, zatímco nemovitost u řeky narazí na vysoké pojistné, omezený limit nebo úplné odmítnutí krytí. Pro majitele přitom nemusí být rozdíl na první pohled patrný. Rozhoduje přesná adresa, nikoli jen název obce nebo vzdálenost od vody.
Pojišťovny v Česku používají čtyři povodňové zóny. První představuje minimální riziko, čtvrtá naopak nejvyšší. Právě zařazení do jedné z nich výrazně ovlivňuje, zda pojišťovna povodně a záplavy vůbec nabídne, za jakých podmínek a za jakou cenu. U nemovitosti v první zóně může být krytí součástí základního pojištění; například KB Pojišťovna zahrnuje povodeň v této zóně automaticky do základního krytí.
Čtyři zóny, čtyři rozdílné podmínky
Povodňová zóna není známka toho, že dům v daném okamžiku stojí ve vodě. Jde o odhad pravděpodobnosti a možného rozsahu škody. Pojišťovna při něm pracuje s mapami, historickými údaji i charakterem území. Dvě stavby podobné velikosti tak mohou mít odlišné pojistné jen proto, že leží na opačných stranách místní komunikace.
V první zóně pojišťovna obvykle vnímá riziko jako nízké. Krytí může být součástí standardního balíčku a jeho cena nemusí představovat výraznou část celého pojištění nemovitosti. Ve druhé a třetí zóně už se do kalkulace promítá vyšší pravděpodobnost škody. Může se zvýšit pojistné, spoluúčast nebo se změnit limity pro jednotlivá rizika.
Čtvrtá zóna bývá hranicí, na které se běžná nabídka láme. Povodňové krytí může být výrazně dražší, omezené nízkým limitem, případně ho pojišťovna neposkytne vůbec. Pro majitele to znamená nepříjemný rozdíl mezi pocitem, že má nemovitost pojištěnou, a skutečnou jistotou, že pojistka pokryje i škody po velké vodě. Smlouva totiž může krýt například požár nebo vichřici, ale povodeň z ní může být vyloučena.
Pojišťovna navíc rozlišuje povodeň a záplavu. Povodeň souvisí s vystoupením vody z koryta nebo z břehů, zatímco záplava může vzniknout například po přívalovém dešti, kdy voda zaplaví pozemek z okolního terénu. Konkrétní vymezení se řídí pojistnými podmínkami, a proto nestačí hledat v dokumentu jen jedno známé slovo.
Adresa rozhoduje víc než obecný odhad
Povodňová zóna se neurčuje podle toho, jak rizikově působí celá obec. Pojišťovna posuzuje konkrétní adresu. KB Pojišťovna například stanovuje zónu automaticky právě podle ní. Výslednou cenu pak ovlivňuje také plocha nemovitosti, její využití, pojistná částka a sjednaná spoluúčast.
Majitel rodinného domu s obytnou plochou a majitel rekreačního objektu na stejném území proto nemusí dostat srovnatelnou nabídku. Jinak se posuzuje také byt, rodinný dům, provozovna nebo nemovitost využívaná k pronájmu. Vyšší pojistná částka sice zvyšuje možné plnění, zároveň ale zpravidla znamená vyšší pojistné. Příliš nízká částka zase může vést k podpojištění, kdy vyplacená suma nepokryje skutečné náklady na opravu nebo obnovu stavby.
Nejlevnější smlouva tedy nemusí být nejvýhodnější. U povodní hraje roli nejen cena, ale také limit, výluky, spoluúčast a způsob, jakým pojišťovna stanovuje hodnotu stavby. U domácnosti v přízemí může být podstatné i pojištění vybavení, zatímco u domu se sklepem se vyplatí ověřit, zda smlouva počítá se škodami v podzemních prostorách.
Čísla z posledních povodní ukazují, proč pojišťovny riziko přeceňují tak opatrně.
Po povodních v září 2024 evidovaly pojišťovny škody občanů za 3,4 miliardy korun. Tato částka představovala 47 procent všech povodňových škod. Nešlo tedy jen o několik zatopených sklepů, ale o událost, která zasáhla domácnosti, jejich vybavení i samotné stavby ve velkém měřítku.
Proč se v roce 2026 mohou podmínky změnit
Povodňové mapy nejsou neměnným podkladem. Pojišťovny v roce 2026 mění mapové podklady a některým klientům v rizikových lokalitách může kvůli novému zařazení zdražit pojistka. V krajním případě může dojít i k výpovědi smlouvy.
Pro klienta může být taková změna překvapivá, zvlášť když dům nikdy nezaplavila voda. Pojišťovna však nehodnotí jen osobní zkušenost jednoho majitele. Zohledňuje širší model rizika a vývoj území. Nové mapy mohou do vyšší zóny zařadit i lokalitu, která dosud působila bezpečně.
Při změně smlouvy je proto rozumné porovnat nejen novou cenu, ale také rozsah krytí. Přechod k jiné pojišťovně nemusí problém vyřešit, protože i konkurence může používat podobné mapové podklady. V rizikové zóně navíc nemusí být dostupné stejné limity jako dříve.
V Česku je pojištěno přibližně 60 procent nemovitostí a správně nastavené pojištění má méně než třetina z nich. Část majitelů tedy nemá smlouvu vůbec, další ji sice mají, ale pojistná částka neodpovídá hodnotě domu nebo v ní chybí zásadní rizika. Rozdíl se často ukáže až při škodě, kdy už není prostor smlouvu doplnit zpětně.
Majitel nemovitosti v povodňové zóně by měl proto sledovat hlavně přesné vymezení krytí, limit pro povodeň a záplavu, spoluúčast a aktuální pojistnou částku. Důležité je také ověřit, zda smlouva odpovídá současnému využití domu a zda po rekonstrukci nebo změně vybavení nezůstala hodnota majetku podhodnocená. U domu v nejrizikovější zóně může být výsledná cena nepříjemná, ale ještě podstatnější otázkou je, zda pojištění vůbec nabídne ochranu odpovídající rozsahu možných škod.



