
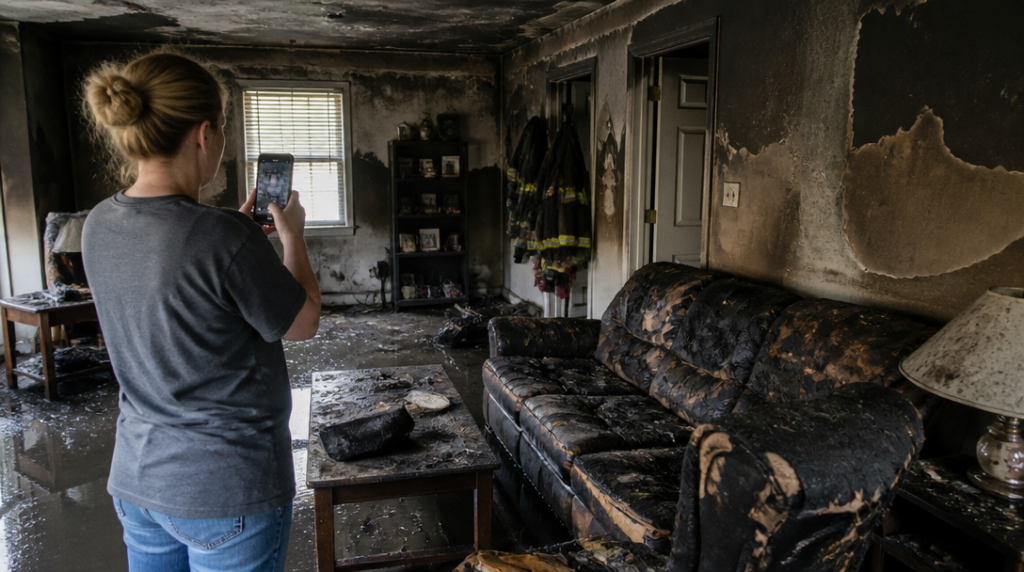
Z chodby je cítit kouř, část stropu je očouzená a voda po hašení stojí na podlaze. Člověk má v takové chvíli chuť otevřít okna, vyhodit zničený nábytek a začít uklízet. Právě s tím je ale lepší počkat. Každý přesunutý předmět může změnit obraz škody a zkomplikovat práci hasičům i pojišťovně.
Požár se oznamuje na tísňovou linku 150 nebo 112, a to i tehdy, když se ho podařilo uhasit vlastními silami. Oznámení není jen formalita pro rozsáhlejší zásah. Událost musí být úředně zachycena také kvůli pozdějšímu šetření příčiny a rozsahu poškození.
První hodiny rozhodují o důkazech
Jakmile je místo bezpečné a hasiči zásah ukončí, přichází fáze, ve které se vyplatí postupovat pomaleji, než velí první impulz. Pojišťovnu kontaktujte co nejdříve, ideálně ještě před úklidem a likvidací poškozených věcí. Není vhodné čekat, až bude byt „aspoň trochu v pořádku“. Prohlídka v původním stavu může být pro posouzení škody podstatně přesvědčivější než popis po několika dnech úklidu.
Ještě před odnášením věcí pořiďte fotografie a video. Zachyťte celé místnosti, jednotlivé stěny, stropy, podlahy, spotřebiče, nábytek i drobné předměty, které oheň, kouř nebo voda poškodily. U detailních snímků pomáhá přidat záběr okolí, aby bylo patrné, kde se konkrétní věc nacházela. Fotografujte i saze, praskliny, deformace a stopy po vodě. V takové chvíli se mobilní telefon mění v jednoduchý, ale velmi důležitý protokol.
Současně si sepište seznam všech zničených a poškozených věcí. U každé položky uveďte alespoň typ, značku, přibližné stáří a odhad pořizovací ceny, pokud ji znáte. Nepřesnosti jsou pochopitelné, zvlášť když člověk zapisuje obsah celého bytu po jediném večeru, ale seznam je lepší než pozdější vzpomínání z prázdné místnosti. Faktury, účtenky, záruční listy, fotografie vybavení nebo záznamy z domácího archivu mohou likvidaci škody usnadnit.
Do příjezdu vyšetřovatele požárů s místem nehýbejte a nic neuklízejte. Toto omezení platí i tehdy, když je příčina požáru na první pohled jasná. Odstraňování ohořelých částí, vypínání některých zařízení nebo vyhazování nasáklých věcí může zničit stopy, které potřebují hasiči vyhodnotit. Při delším odkladu, zhruba po dvou týdnech až jednom měsíci, už navíc nemusí být možné vystavit potřebný doklad pro pojišťovnu.
Od hasičů si převezměte písemný Záznam o předání místa zásahu a uschovejte ho spolu s dalšími dokumenty k pojistné události. Bude se hodit při komunikaci s pojišťovnou i při organizaci dalších prací. Zároveň se ptejte, zda je možné se do objektu bezpečně vrátit. Poškozená konstrukce, kabeláž nebo unikající plyn nejsou okolnosti pro rychlou kontrolu osobních věcí.
Jak probíhá likvidace a obnova
Po nahlášení škody pojišťovna obvykle sdělí další postup a může vyslat likvidátora k prohlídce. Ten posuzuje rozsah poškození, dokumentaci, příčinu události i to, zda škoda odpovídá sjednanému pojištění. Připravte si číslo pojistné smlouvy, Záznam o předání místa zásahu, fotografie, video, seznam věcí a dostupné doklady o jejich pořízení. U škody na stavbě se mohou hodit také dokumenty k rekonstrukci nebo vybavení, pokud je máte k dispozici.
Pojistná smlouva určuje, co je pojištěné a v jakém rozsahu. Jinak se posuzuje poškození samotného domu či bytu, jinak movité vybavení domácnosti. Rozdíl může být i mezi škodou způsobenou přímým působením ohně a poškozením kouřem, sazemi nebo vodou z hašení. Proto nelze výsledek odhadnout jen podle pohledu na ohořelou místnost. Rozhodující jsou konkrétní podmínky smlouvy, limity a případná spoluúčast.
Úklid a sanaci objednávejte s vědomím, že pojišťovna může chtít nejprve prohlídku. Pokud je nutné zasáhnout okamžitě kvůli bezpečnosti, zabránění další škodě nebo ochraně majetku, uchovávejte fotografie, účtenky a objednávky. Likvidátorovi pak můžete doložit, co se stalo a jaké náklady byly s prvním zásahem spojené. Poškozené věci nevyhazujte dříve, než je pojišťovna prohlédne nebo potvrdí, že jejich likvidace nevadí.
V odůvodněném případě lze požádat o zálohu na pojistné plnění ještě před dokončením likvidace. Hodí se například tehdy, když domácnost potřebuje zajistit neodkladné výdaje a konečné vyčíslení škody bude trvat déle. O záloze rozhoduje pojišťovna podle okolností a dostupných podkladů, nejde tedy o automatickou výplatu po každém nahlášení požáru.
S opravami nespěchejte ani kvůli elektrice, plynu, vodě a topení. Před obnovením provozu musí tato zařízení odborně zkontrolovat kvalifikovaný technik. Požár může poškodit kabely ukryté ve stěnách, těsnění, potrubí i komínové těleso, přestože zvenku vypadají téměř nedotčeně. Protokoly o kontrolách a faktury za nezbytné práce si ponechte spolu s ostatními doklady. V bytovém domě je navíc potřeba informovat správce nebo společenství vlastníků, protože kouř, voda a poškozené rozvody mohou zasáhnout i sousední jednotky.



