
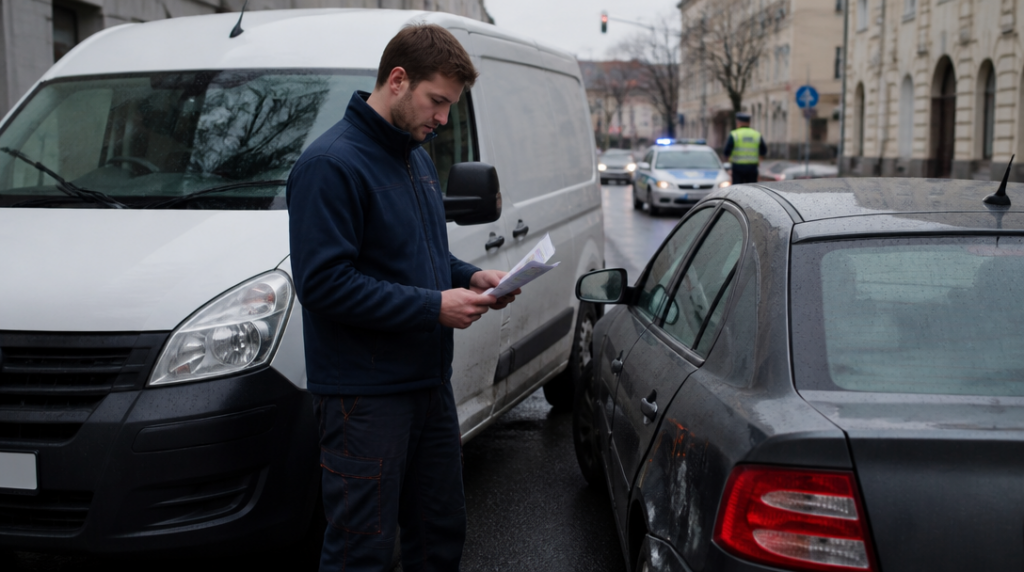
Když se Petr vracel ze služební schůzky, pršelo a dodávka jeho firmy dostala v zatáčce smyk. Narazil do zaparkovaného osobního auta a poškodil ještě část oplocení u domu. Petr měl klíče od firemního vozu půjčené jen na jeden den. Po nehodě proto řešil hlavně jedinou otázku: nebude teď povinné ručení platit ze svého?
Krátká odpověď zní, že samotný řidič, který si firemní auto dočasně půjčil, povinné ručení zpravidla nezajišťuje. Od 1. dubna 2024 platí zákon č. 30/2024 Sb., podle něhož tuto povinnost nese provozovatel vozidla, nikoli člověk, který právě sedí za volantem. Jenže právě slovo „provozovatel“ bývá v praxi zdrojem zmatku. Je jím vlastník? Firma uvedená v technickém průkazu? Zaměstnanec, který auto dlouhodobě používá? Odpověď se nedá odvodit pouze z toho, komu patří klíče.
U půjčeného firemního vozidla rozhoduje zápis a skutečné postavení provozovatele. Firma může být vlastníkem i provozovatelem, ale tyto role se mohou také rozdělit. Leasingová společnost například vůz vlastní, zatímco provoz a běžné povinnosti převezme podnik, který ho používá. U auta zapůjčeného zaměstnanci se tím obvykle nic nemění: dočasné předání vozu z člověka za volantem automaticky neudělá provozovatele.
To je rozdíl, který se na parkovišti nepozná. V registru a v pojistné smlouvě však může rozhodnout o tom, kdo měl pojištění sjednat, hlídat jeho trvání a reagovat na změny. Firma, která spoléhá na větu „auto máme pojištěné“, si proto může vytvořit falešný pocit bezpečí. Který vůz je pojištěný? Na koho je pojištění navázané? Nezměnil se provozovatel, účel používání nebo rozsah vozidel ve flotile?
U rozsáhlejších firem se povinné ručení často řeší hromadně. To je pohodlné, zároveň ale vzniká prostor pro administrativní chybu. Nově pořízené auto může zůstat mimo smlouvu, vyřazené vozidlo se může dál objevit v evidenci a při přepisu nemusí informace doputovat na správné místo. Půjčený vůz pak může mít řidiče, palivo i pracovní úkol, ale žádnou platnou pojistku. Vypadá to jako drobnost v tabulce. Po nehodě už ne.
Zákonné minimum dnes činí 50 milionů korun na každého poškozeného při újmě na zdraví a 50 milionů korun na majetkovou škodu pro všechny poškozené dohromady. Druhá částka se tedy nedělí na každého zvlášť. Když firemní dodávka poškodí několik automobilů, svodidla a část budovy, čerpá se z jednoho společného limitu pro majetkové škody.
Je 50 milionů dost? U běžné nehody může limit působit velkoryse. Při těžkém zranění, dlouhodobé léčbě a výpadku příjmu se však částka začne zmenšovat rychleji, než si řidič představuje. U firemních aut navíc často nejde o malý městský vůz, ale o dodávky, těžší užitková vozidla nebo auta, která denně urazí stovky kilometrů. Vyšší limit proto nemusí být luxusem, ale rozumnou pojistkou proti situaci, v níž zákonné minimum nestačí.
Povinné ručení přitom není osobní ochranný štít řidiče proti všem následkům jeho jednání. Kryje odpovědnost za újmu způsobenou provozem vozidla třetím osobám, ale v některých zákonem stanovených případech může pojišťovna po vyplacení škody požadovat peníze zpět. Riziko se může týkat například závažného porušení povinností řidiče. Zaměstnanec tedy nemůže předpokládat, že firemní pojistka automaticky vyřeší úplně všechno, co se stane za volantem.
Z pohledu firmy je proto rozdíl mezi tím, kdo pojištění sjednává, a tím, kdo vůz používá. Provozovatel má zajistit, aby vozidlo mělo platné povinné ručení. Řidič by měl před jízdou vědět, že auto smí používat, pro jaký účel a kde najde doklady k vozidlu. U krátkodobě půjčeného auta se vyplatí ověřit také to, zda nejde o vozidlo přivezené z jiné země nebo o vůz, jehož provozní režim se změnil.
Od 1. října 2024 se v České republice platnost pojištění ověřuje online. Při jízdě po tuzemských silnicích proto řidič nemusí vozit zelenou kartu jako povinný doklad. To ovšem neznamená, že může ignorovat otázku, zda je pojištění skutečně aktivní. Online kontrola pomáhá policii a úřadům, nikoli firmě, která si až po nehodě zjišťuje, že pojistka zanikla nebo se vztahuje na jiné vozidlo.
Pro cestu do zahraničí zůstává zelená karta potřebná či přinejmenším vhodná. U půjčeného firemního auta se k tomu přidává praktická otázka: má řidič oprávnění vycestovat a dokáže v případě kontroly prokázat, že vůz používá oprávněně? Tady už nejde jen o povinné ručení. Chybějící souhlas firmy, nejasné doklady nebo nesoulad mezi provozovatelem a uživatelem mohou cestu zbytečně prodražit a zkomplikovat.
Pozornost si zaslouží i vozidla, která lidé za auta v běžném smyslu nepovažují. Povinné ručení se vztahuje také na přípojná vozidla a na motorová vozidla s konstrukční rychlostí nad 25 kilometrů za hodinu. Týká se rovněž vozidel s konstrukční rychlostí nad 14 kilometrů za hodinu, pokud jejich provozní hmotnost přesahuje 25 kilogramů. Firemní areál, sklad nebo staveniště tak mohou skrývat techniku, u níž nikdo pojištění neřeší, protože se nepohybuje po klasické silnici.
Právě tady bývá rozdíl mezi skutečným provozem a papírovou evidencí největší. Elektrické pracovní vozítko, přívěs nebo speciální technika může být součástí firemního provozu roky, aniž by se odpovědná osoba ptala, zda už nespadá do režimu povinného ručení. Stačí přitom změna parametrů, jiný způsob používání nebo přesun z uzavřeného areálu na veřejnou komunikaci.
Další varovný signál přichází od 1. ledna 2026. Příspěvky za nepojištěná vozidla do garančního fondu se zvýšily v průměru přibližně o 30 procent. Nejde jen o sankci, která se objeví v účetnictví. Pokud nepojištěné vozidlo způsobí škodu, může se k povinnosti uhradit příspěvek přidat také náhrada vyplacená poškozeným. U firemního vozidla pak problém nemusí dopadnout na jednoho řidiče, ale na celý podnik.
Petr z úvodu nakonec neřešil, kdo auto vlastnil, ale kdo byl jeho provozovatelem a zda bylo v okamžiku nehody pojištěné. To je méně intuitivní než ukázat na člověka za volantem, ale přesně tady se povinné ručení firemních aut láme. Klíče může mít zaměstnanec, leasingová společnost může držet vlastnické právo a odpovědnost za pojištění může ležet na firmě, která vůz skutečně provozuje.



