
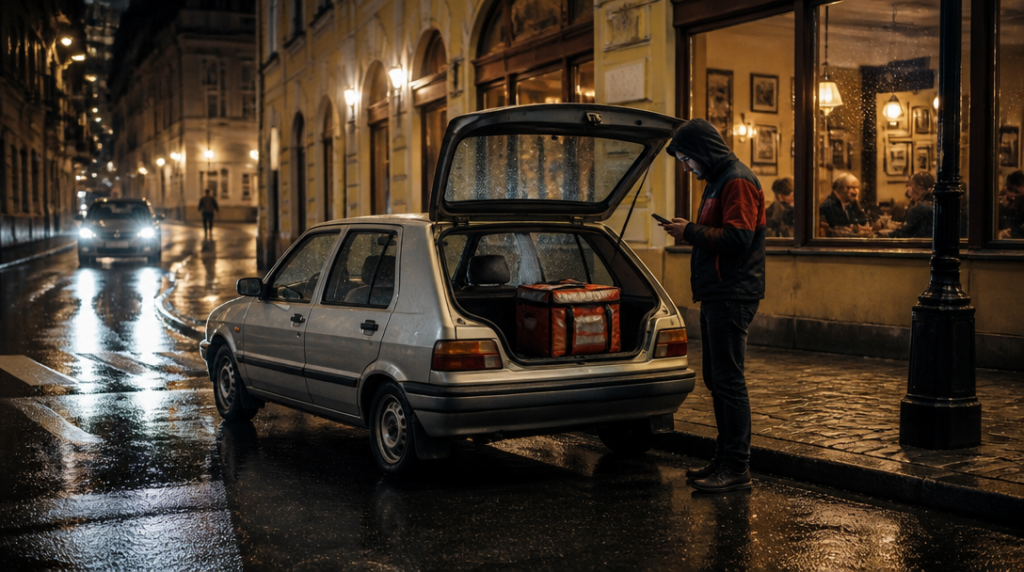
Na jedné straně stojí auto, které ráno vozí děti do školy a odpoledne slouží k nákupu. Na druhé straně stejné auto celý večer popojíždí mezi restauracemi, křižovatkami a adresami zákazníků. Zvenku se nic nemění: stejný vůz, stejná registrační značka, stejný řidič. Pro pojišťovnu ale může jít o dvě odlišné situace.
Když usednete za volant jako kurýr Foodory, nejde jen o to mít v přihrádce zelenou kartu nebo smlouvu uloženou v telefonu. Auto používáte k výdělečné činnosti a právě tento detail je při sjednávání pojištění zásadní. Foodora aktuálně umožňuje rozvážet vlastním autem, motocyklem nebo kolem. Pro řidiče s ojetým vozem proto začíná celé téma ještě před první objednávkou: u pojišťovny musí být správně popsané, k čemu se vozidlo používá.
Představte si běžný rozvozový večer. Déšť bubnuje na střechu, na zadním sedadle chladne taška s jídlem a navigace vás vede do úzké ulice, kde se parkuje napůl na chodníku. Za několik hodin vystřídáte desítky krátkých jízd. Právě častější provoz, zastavování a manévrování ve městě zvyšují šanci, že se něco stane. Stačí nepozorně otevřít dveře do cyklisty, při couvání odřít cizí nárazník nebo na mokré vozovce nedobrzdíte před kolonou.
Povinné ručení je pro rozvoz autem zákonnou podmínkou. Od 1. října 2024 se v Česku jeho existence ověřuje online podle registrace vozidla, takže při silniční kontrole nemusíte spoléhat jen na papírový doklad. To ovšem neznamená, že je jedno, jak máte pojištění nastavené. Při sjednání je třeba uvést, že auto používáte pro komerční rozvoz zboží konečnému spotřebiteli. Běžné soukromé využití a placený rozvoz nejsou totéž.
Tuhle formulaci není dobré obcházet neurčitým popisem typu „auto používám k práci“. Pojišťovna potřebuje znát skutečný účel provozu. Jestli vůz slouží k rozvozu objednávek zákazníkům, řekněte to přímo. Některé pojišťovny kvůli takovému využití upravují cenu nebo podmínky. Allianz pro tento účel uvádí přirážku 100 procent k havarijnímu pojistnému. Nejde tedy o drobnou poznámku na okraji smlouvy, ale o údaj, který může citelně změnit výslednou částku.
Zákonné minimum povinného ručení činí 50 milionů korun za újmu na zdraví a dalších 50 milionů korun za majetkovou škodu. To je hranice, pod kterou se běžně jít nedá, ale při každodenním rozvozu nemusí být rozumné spokojit se právě s minimem. Ve městě se pohybujete mezi drahými automobily, tramvajemi, cyklisty a chodci. Jedna nehoda může mít několik poškozených a škoda nemusí zůstat u promáčknutého blatníku.
Vyšší limit sice sám o sobě neudělá řidiče opatrnějším, ale může snížit riziko, že po vyčerpání pojistného limitu zůstane část nákladů na něm. U rozvozového auta se vyplatí sledovat také spoluúčast, rozsah asistenčních služeb a podmínky pro používání vozidla. Kurýr bez auta práci neodvede. Když vůz zůstane stát po poruše u krajnice, rychlá asistence může znamenat rozdíl mezi jedním ztraceným rozvozem a celým večerem bez příjmu.
Povinné ručení však chrání především ostatní. Škodu na vlastním autě běžné povinné ručení nekryje. Když při couvání narazíte do sloupku, někdo vám vůz poškodí na parkovišti nebo se stanete viníkem nehody, opravu vlastního auta musí řešit havarijní pojištění nebo vhodné připojištění.
U staršího vozu se tu vyplatí počítat, ne jen automaticky zatrhnout nejširší balíček. Havarijní pojištění může být u levnější ojetiny vzhledem k její hodnotě a spoluúčasti méně zajímavé. Na druhou stranu rozvoz znamená výrazně vyšší roční nájezd a více času stráveného v hustém provozu. Auto, které má běžný řidič většinu týdne zaparkované, může kurýr během několika směn zatížit mnohem víc.
Při pohledu na ojetý vůz bývá nejvíc vidět jeho stáří, počet najetých kilometrů a stav karoserie. U rozvozu ale rozhoduje i historie údržby. Brzdy, pneumatiky, světla, stěrače a baterie nejsou kosmetické položky. Když v listopadu stojíte ve tmě před restaurací, motor nechce naskočit a za deset minut máte předat objednávku, rozdíl mezi zanedbaným a připraveným autem se ukáže okamžitě. Mně osobně připadá právě tahle praktická stránka pojištění často důležitější než honba za nejnižší cenou smlouvy.
Před podpisem si proto nechte potvrdit, že pojištění skutečně počítá s komerčním rozvozem zboží konečnému spotřebiteli. Zkontrolujte, zda se deklarované využití týká konkrétního vozidla, jaká je spoluúčast a zda asistenční služby platí i při takovém způsobu provozu. U havarijního pojištění si ověřte také způsob výpočtu škody a výši pojistné hodnoty vozu. U staršího auta může být rozdíl mezi pořizovací cenou, obvyklou cenou a částkou, kterou pojišťovna skutečně vyplatí, značný.
Stejně pečlivě čtěte výluky. Problém může nastat, když je vůz používán jinak, než uvádí smlouva, nebo když řidič nesplní podmínky pojištění. Samotné zaplacení pojistného ještě neznamená, že každá nehoda automaticky skončí plnou úhradou. Rozhodující je shoda mezi realitou na silnici a tím, co jste pojišťovně při sjednání sdělili.
Auto určené pro Foodoru nemusí být nové ani drahé. Musí ale odpovídat práci, kterou má vykonávat. Kromě pojištění je potřeba počítat s častým startováním, studenými jízdami, hledáním místa k zastavení a desítkami krátkých přesunů během jediné směny. Vůz, který zvládá rozvoz bez přehřívání, nečekaných poruch a pojišťovací nejistoty, je pro kurýra praktičtější než naleštěný automobil s levnou, ale nevhodně nastavenou smlouvou.



