
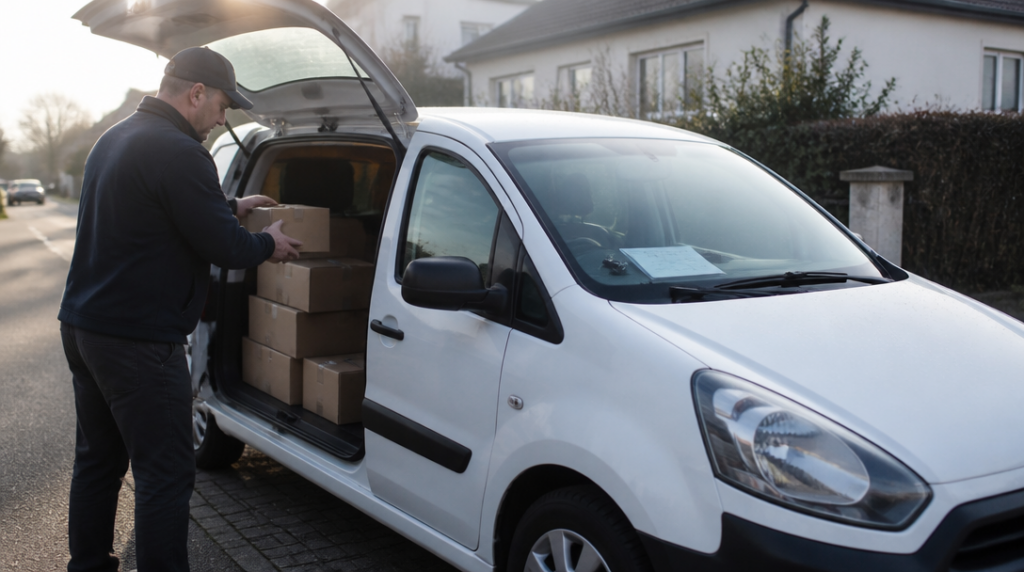
Představuji si běžné ráno: do kufru se vejdou krabice, na zadním sedadle leží skener zásilek a řidič vyráží na trasu. Auto přitom stále vypadá jako soukromé. Jenže ve chvíli, kdy za rozvoz balíků dostává peníze, používá ho k podnikání. A právě tady může vzniknout problém s povinným ručením.
Nejde jen o to, zda je pojistka zaplacená. Rozhodující je také účel, ke kterému vozidlo slouží. Člověk může mít povinné ručení sjednané řádně a přesto zjistit, že pojišťovně při uzavření smlouvy popsal auto jinak, než ho ve skutečnosti používá.
U rozvozu zásilek bych proto nezačínal hledáním nejnižší ceny. Nejdřív bych si ujasnil, zda je vůz vedený pro soukromé ježdění, nebo pro podnikatelské využití a přepravu zásilek. Ten rozdíl se může projevit nejen ve výši pojistného, ale hlavně při řešení škody.
Co musí být v povinném ručení nastavené správně
Povinné ručení sjednává a udržuje provozovatel vozidla. Není to automaticky vlastník. To může být důležité třeba u auta, které patří leasingové společnosti, zaměstnavateli nebo jinému členu rodiny, ale jako provozovatel ho používá člověk zajišťující rozvoz.
Vozidlo zároveň nesmí zůstat bez pojištění ani jediný den. U pracovního auta se někdy řeší změna smlouvy, přepis nebo ukončení podnikání a právě při takovém administrativním mezidobí může vzniknout mezera. Auto přitom nemusí zrovna jezdit. Povinnost se neodvíjí od toho, zda konkrétní den vyrazilo na trasu.
Od 1. dubna 2024 činí zákonné minimum limitu 50 milionů korun za újmu na zdraví nebo usmrcení a 50 milionů korun za majetkovou škodu. Jde o nejnižší hranici, se kterou lze povinné ručení sjednat. U auta, které denně projíždí městem a vozí desítky zásilek, bych ale samotné minimum nebral jako automaticky rozumnou volbu.
Při nehodě se totiž mohou sčítat škody na několika vozidlech, vybavení provozovny, dopravní infrastruktuře i újmy na zdraví. Vážnější nehoda se do vysokých částek dostane rychle. Vyšší limit proto není ozdoba ve smlouvě, ale způsob, jak omezit riziko, že škoda přesáhne sjednané krytí.
Pojišťovně je potřeba otevřeně uvést, že auto slouží k rozvozu balíků za úplatu. V praxi se takové použití označuje jako podnikatelské využití vozidla nebo přeprava zásilek. Běžné soukromé použití tuto činnost zahrnovat nemusí, i když se s autem jinak jezdí na nákup, na dovolenou nebo pro děti do školy.
Rozdíl se netýká jen dodávek. I osobní automobil, který ráno odveze řidiče do práce a odpoledne rozváží balíky, se používá jinak než vůz určený výhradně k soukromým cestám. Při sjednání bych popsal skutečný režim: kdo rozvoz objednává, zda za něj dostávám odměnu, jak často jezdím a zda převážím zásilky pro jednu firmu, nebo pro více zákazníků.
Některé smlouvy se ptají na podnikání přímo, jiné pracují s přesnějšími kategoriemi užití. Proto bych nespoléhal na vlastní výklad jedné kolonky. Krátký dotaz pojišťovně nebo zprostředkovateli může být méně nepříjemný než pozdější vysvětlování, proč se při likvidaci škody v kufru nacházely cizí balíky a v telefonu byla rozvozová aplikace.
Co povinné ručení neřeší
Povinné ručení chrání především před škodami, které provozem auta způsobím třetím osobám. Když při couvání narazím do zaparkovaného vozu, poškodím bránu nebo při nehodě způsobím újmu jinému člověku, právě tady má povinné ručení svou hlavní úlohu.
Rozvážené balíky jsou ale jiná věc. Ztrátu, poškození nebo zničení zásilky povinné ručení samo o sobě nekryje. Když krabice během nehody promáčí déšť, někdo ji ukradne z odemčeného auta nebo se poškodí při manipulaci, nelze automaticky očekávat náhradu z tohoto pojištění.
Tuhle hranici bych si hlídal obzvlášť pečlivě. Řidič může mít pocit, že když je pojištěný on i jeho auto, jsou pojištěné také věci uvnitř. Není tomu tak. Povinné ručení se vztahuje k odpovědnosti za provoz vozidla, nikoli k hodnotě nákladu, který je právě v zavazadlovém prostoru.
Pro zásilky proto může být potřeba jiné pojištění, například pojištění odpovědnosti při přepravě nebo pojištění samotného nákladu. Konkrétní řešení závisí na tom, kdo přepravu objednává, komu balíky patří a jaké povinnosti stanoví smlouva s přepravní či doručovací společností. Tady bych si nechal přesně vysvětlit, zda pojištění kryje také krádež, poškození při nakládce a vykládce nebo škodu způsobenou nedostatečným zabezpečením auta.
Praktický význam má i evidence. Před převzetím trasy je rozumné vědět, kolik zásilek vezu, v jakém stavu a kdo odpovídá za jejich předání. Fotografie poškozené krabice nebo záznam o převzetí sice nenahradí pojistnou smlouvu, mohou ale později objasnit, kdy problém vznikl.
Největší omyl bývá prostý: řidič při uzavírání smlouvy uvede soukromé použití, protože auto skutečně používá i pro osobní účely. Jenže pravidelný rozvoz za úplatu je další, podstatný způsob užívání. Když ho pojišťovně neoznámí, může po něm požadovat doplatek pojistného za celé období podle skutečného účelu používání.
To není totéž jako automatické odmítnutí každé škody. Přesto může jít o nepříjemný výdaj, který přijde až ve chvíli, kdy člověk řeší nehodu a čekal, že má vše vyřešené. Ušetřit několik korun na začátku smlouvy se pak snadno ukáže jako falešná úspora.
Kdo rozváží jen občas, měl by se i tak zeptat, jak pojišťovna posuzuje příležitostný podnikatelský provoz. Pravidelná práce každý všední den je zjevně jiný režim než jednorázová výpomoc známému. Rozhodující ovšem není dojem řidiče, ale podmínky konkrétní smlouvy a skutečné používání auta.
Zvláštní pozornost si zaslouží také hmotnost vozidla a rozsah přepravy. U placené mezinárodní přepravy dodávkou s hmotností nad 2,5 do 3,5 tuny se od 1. července 2026 řeší také povinnost chytrého tachografu. Na běžný vnitrostátní rozvoz balíků tato povinnost sama o sobě nevzniká, takže není správné přenášet pravidla mezinárodní dopravy na každou dodávku jezdící po českých silnicích.
Když bych si měl nastavení zkontrolovat, prošel bych smlouvu, technické údaje vozidla a skutečný způsob práce. Ověřil bych, že jsem vedený jako provozovatel, že pojištění navazuje bez jediného dne mezery, že limit odpovídá riziku a že je v dokumentaci jasně uvedený rozvoz zásilek za úplatu. Pak bych zvlášť řešil balíky, protože právě jejich hodnota zůstává mimo běžné povinné ručení.



