
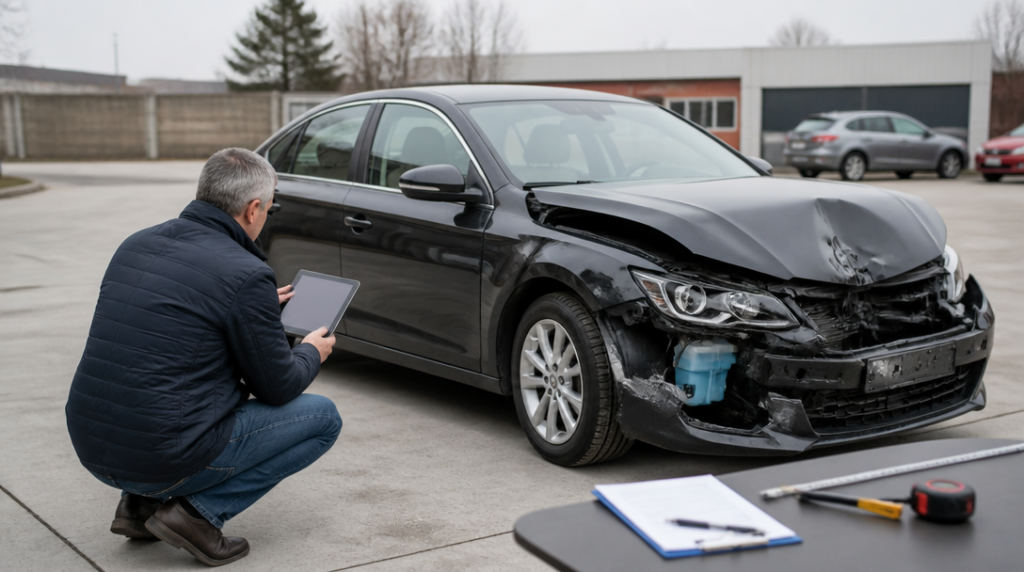
Jednomu řidiči po nehodě zůstane vrak, který by nejraději okamžitě odvezl do šrotu. Druhý se dívá na stejný vůz a tvrdí, že s několika opravami může ještě roky sloužit. Pojišťovna se přitom neptá ani tak na emoce, ani na to, co si o autě myslí jeho majitel. Počítá, zda se oprava vyplatí vzhledem k hodnotě vozidla před nehodou a kolik lze získat za jeho použitelné zbytky.
Právě tady vzniká nejvíc nedorozumění. Označení „totální škoda“ neznamená automaticky, že je auto bezcenné nebo že se nesmí vrátit na silnici. Často jde o ekonomické rozhodnutí: oprava by podle kalkulace stála tolik, že nedává smysl ve srovnání s hodnotou vozu před havárií. Pojišťovna pak vyplatí rozdíl mezi těmito dvěma částkami a poškozené auto obvykle zůstane vlastníkovi.
Co znamená obvyklá cena před nehodou
Základem výpočtu je obvyklá cena vozidla v okamžiku těsně před nehodou. Nejde o částku z kupní smlouvy, o původní cenu nového auta ani o sumu, kterou by majitel potřeboval na pořízení libovolného náhradního vozu. Pojišťovna se snaží odhadnout, za kolik by se v daný moment prodávalo srovnatelné auto na trhu v České republice.
Srovnání má smysl jen tehdy, když zohlední skutečný stav vozu. Do ocenění vstupuje značka, model, motorizace, rok výroby, počet najetých kilometrů, výbava a technický stav. Význam může mít servisní historie, předchozí poškození i to, zda auto mělo pravidelně doložený provoz, nebo se jeho minulost nedá spolehlivě dohledat. Nadstandardní výbava také není detail, který by měl v posudku zmizet mezi řádky.
Rozdíl dělá i regionální trh. Nabídka a ceny srovnatelných vozů se mohou lišit podle toho, zda se vychází z inzerce ve velkém městě, nebo z menšího regionu. Samotný inzerát navíc ještě neznamená, že se za uvedenou částku auto skutečně prodá. Nabídkové ceny bývají vyšší než ceny dosažené při reálném prodeji a někdy obsahují i zjevně přestřelená očekávání prodávajících.
Pojišťovny proto vedle inzerce používají specializované expertní oceňovací systémy a katalogy. Ty pomáhají výpočet sjednotit, ale neodstraňují potřebu posoudit konkrétní exemplář. U vozu s mimořádně zachovalým interiérem, čerstvě provedeným servisem a kompletní dokumentací může katalogový odhad působit příliš nízko. Stejně tak může být nadhodnocené auto, které sice vypadá dobře na fotografiích, ale má za sebou vážné opravy nebo zanedbaný servis.
Kdy se z opravy stává totální škoda
Pojišťovna nejprve porovná předpokládané náklady opravy s obvyklou cenou vozidla. Přesná hranice se liší podle konkrétních pojistných podmínek a produktu. U některých aktuálních podmínek pro rok 2026 se ekonomická totální škoda posuzuje při nákladech opravy nad 80 procent obvyklé ceny auta. Tato hranice ale neplatí jednotně pro všechny pojišťovny.
Rozhodnutí proto nevychází jen z otázky, zda lze auto technicky opravit. Oprava může být možná, ale finančně nevýhodná. Do kalkulace se započítávají například práce, nové díly, lakování, diagnostika a další úkony nutné k uvedení vozidla do odpovídajícího stavu. Při rozebrání havarovaného auta se navíc mohou objevit skrytá poškození, takže původní odhad někdy naroste.
U povinného ručení škodu zpravidla hradí pojišťovna viníka nehody. Nejde tedy o plnění z vlastního havarijního pojištění, i když se při výpočtu používá podobný princip. Výsledná částka má nahradit majetkovou újmu poškozeného, nikoli financovat nákup novějšího nebo lépe vybaveného vozu.
Nejčastější výpočet vypadá jednoduše: obvyklá cena auta před nehodou minus hodnota použitelných zbytků se rovná náhrada škody.
Vrak nemusí mít hodnotu, jakou mu přisuzuje majitel
Druhá část výpočtu bývá pro poškozeného často překvapivější než samotné ocenění auta. Pojišťovna totiž neurčuje pouze hodnotu vozu před havárií, ale také cenu jeho zbytků. Ta může zahrnovat použitelné díly, karoserii, motor, převodovku nebo možnost opravy a dalšího prodeje.
Hodnota vraku se často stanoví prostřednictvím elektronické aukce. Zájemci v ní nabídnou částku za konkrétní poškozené vozidlo a pojišťovna může za rozhodující považovat výslednou aukční cenu. Ne vždy tedy odpovídá tomu, za kolik se majiteli podaří vrak později skutečně prodat. To je bod, který se v běžném vysvětlení totální škody snadno ztratí.
Když se například obvyklá cena auta před nehodou určí na 300 tisíc korun a použitelné zbytky na 90 tisíc, náhrada škody vychází na 210 tisíc korun. Auto zůstává vlastníkovi, který může vrak prodat přibližně za stanovenou hodnotu, nebo si ho ponechat a opravit. Jestliže ho ale ve skutečnosti prodá výrazně levněji, rozdíl se obvykle automaticky nepřipočte k pojistnému plnění.
Právě proto má smysl zkontrolovat, z čeho byla hodnota zbytků odvozena. U nepojízdného vraku může být aukční cena realistická, ale také může vycházet z předpokladu, že se podaří prodat drahé díly, které jsou nakonec poškozené nebo obtížně použitelné. Fotografie, popis poškození a skutečný stav auta spolu musí dávat smysl.
Co si pohlídat při nesouhlasu s oceněním
Majitel by měl chtít znát nejen konečnou částku, ale i jednotlivé vstupy výpočtu. Důležitá je obvyklá cena před nehodou, kalkulace předpokládaných nákladů opravy, způsob určení hodnoty zbytků a popis výbavy či technického stavu. Bez těchto údajů se těžko pozná, zda je problém v nízkém ocenění vozu, příliš vysoké ceně opravy, nebo v nadhodnoceném vraku.
Pomoci mohou srovnatelné nabídky vozů stejného typu a podobného stáří, nájezdu i výbavy. Smysl mají hlavně dobře doložené příklady, ne náhodně vybrané inzeráty na výrazně dražší auta. Užitečné mohou být také servisní faktury, doklady o nové sadě pneumatik, potvrzení o nadstandardní výbavě nebo záznamy dokazující, že auto před nehodou nebylo zanedbané.
Skepsi si zaslouží i opačný extrém: přesvědčení, že každá totální škoda je pokus pojišťovny krátit plnění. Ekonomická totální škoda může být v konkrétní situaci rozumným výsledkem, zejména u staršího vozu, jehož oprava by vyžadovala mnoho nových dílů. To ale neznamená, že je třeba bez kontroly přijmout první výpočet.
Největší váhu mívají konkrétní nesrovnalosti. Chybějící automatická klimatizace, špatně uvedený počet kilometrů, opomenutá kožená výbava nebo přehlédnutá předchozí havárie dokážou hodnotu posunout o desítky tisíc korun. U škody, která se počítá na hranici ekonomické opravitelnosti, může právě takový detail rozhodnout, zda bude vůz veden jako opravovatelný, nebo jako totální škoda.



