
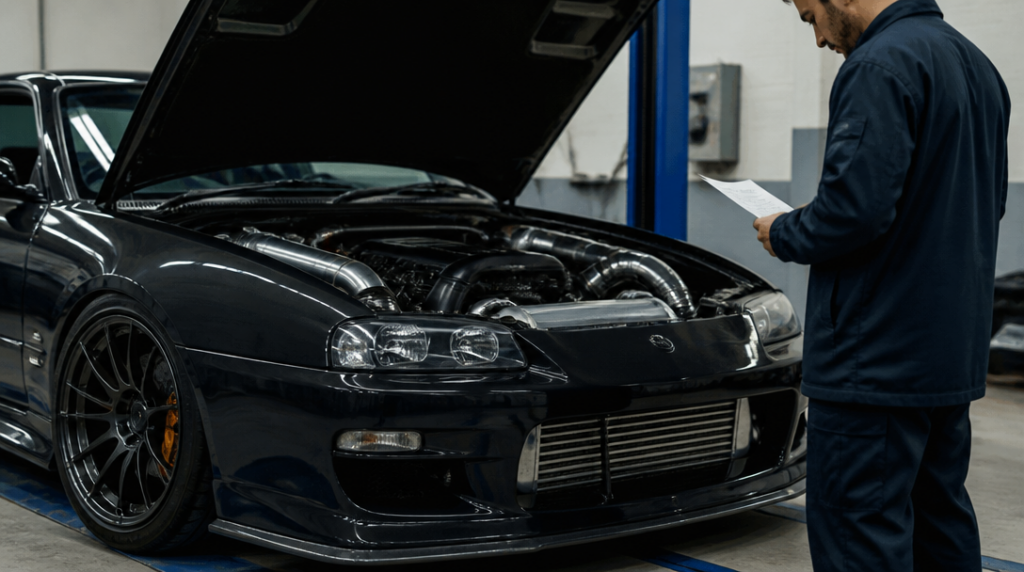
Pojišťovně nemusíte hlásit každou novou lištu nebo jiný odstín fólie, ale úprava, která změní výkon, hmotnost nebo technické parametry auta, už může být problém. A při nehodě se z něj může stát účet za celý vrak.
Tuning se často bere jako soukromá věc majitele. Auto je přece jeho, peníze do něj vložil on a povinné ručení se sjednává hlavně podle registrační značky, ne podle toho, jak dramaticky zní výfuk. Jenže právě tahle představa je nebezpečně zjednodušená. Pojišťovna posuzuje údaje o vozidle i riziko, které provoz auta představuje. Když se jedno nebo druhé po úpravě změní, není rozumné čekat, až si toho někdo všimne při likvidaci škody.
Od 1. dubna 2024 platí zákon č. 30/2024 Sb. a podle něj je třeba změnu údajů o vozidle nebo provozovateli oznámit pojišťovně bez zbytečného odkladu. Jestliže při sjednání nebo změně pojištění některé údaje o vozidle teprve doplňujete, máte na jejich oznámení nejpozději 15 dnů. To není pozvánka k odkládání. U úpravy provedené během běžného provozu je bezpečnější řešit oznámení hned, jakmile je změna hotová a doložitelná.
Které úpravy už mění pojistné riziko
Nejjednodušší měřítko zní: změnila úprava údaj, podle kterého pojišťovna vozidlo zná, nebo způsob, jakým se může podílet na vzniku škody? Jestli ano, mlčení začíná být zbytečným hazardem.
Typickým příkladem je chiptuning. Zvýšení výkonu motoru nemusí být na první pohled vidět, ale mění technické parametry auta i nároky na jeho provoz. Podobně se posuzuje výměna motoru, změna druhu pohonu, zvýšení hmotnosti nebo úprava rozměrů vozidla. U takových zásahů nejde jen o estetiku. Auto se může chovat jinak, mít odlišné zatížení jednotlivých součástí a představovat jiné riziko než vůz, podle kterého bylo pojištění původně nastaveno.
Do této skupiny patří také dodatečně montované tažné zařízení nebo ochranný rám. Tažné zařízení samo o sobě nemusí působit jako tuningová extravagance, ale jde o technickou změnu vozidla, která se zapisuje do registru. Ochranný rám zase může ovlivnit rozměry, hmotnost i následky střetu. Stejně se zapisují zejména změny motoru, karoserie, druhu pohonu, hmotnosti a rozměrů.
Tady se oddělují dvě povinnosti, které řidiči často směšují. Jedna se týká registru vozidel a technické způsobilosti, druhá pojistné smlouvy. Zápis změny do registru automaticky neznamená, že je všechno vyřízené vůči pojišťovně. A naopak, oznámení pojišťovně nenahradí schválení nebo zápis úpravy, pokud ho vyžadují pravidla pro provoz vozidel.
U drobných vizuálních úprav bývá situace méně dramatická. Jiná hlavice řadicí páky, polep nebo decentní spoiler obvykle nezmění údaje, podle kterých se povinné ručení počítá. Jenže slovo „obvykle“ není totéž co automatické povolení. Aerodynamické křídlo, které mění rozměry nebo není schválené, už může patřit do úplně jiné kategorie. U tuningu totiž často rozhoduje detail: ne to, zda díl vypadá dobře na fotografii, ale zda má schválení, jak je namontovaný a co mění na vozidle.
Prakticky bych si před úpravou položil nepříjemnou otázku: Kdyby technik po nehodě porovnával auto s údaji v dokladech, musel bych něco vysvětlovat? Pokud odpověď zní ano, je čas napsat pojišťovně. Krátký e-mail a doklad o úpravě jsou levnější než spor o desítky či stovky tisíc korun.
Kdy se tuning může vrátit jako drahá nehoda
Největší obava nespočívá v tom, že pojišťovna začne po každém novém kole okamžitě rušit smlouvu. Skutečný problém přichází po nehodě, při které se technická úprava dostane do příčinné souvislosti se škodou.
Za technicky rizikové se považuje například odstranění filtru pevných částic, neschválené xenony, nevhodné zatmavení skel, sportovní brzdy, ochranné rámy nebo aerodynamická křídla. Neznamená to, že každá taková součást automaticky způsobí krácení či vymáhání peněz. Rozhodující bude stav konkrétního vozidla, schválení úpravy a především souvislost s nehodou.
Když pojišťovna prokáže, že příčinou škody byl nevyhovující technický stav nebo neschválená technická způsobilost vozidla, může po viníkovi požadovat zpět vyplacené plnění. Povinné ručení pak přestane být vnímáno jako bezedná ochranná kapsa. Poškozenému se zaplatí, ale část nebo celé plnění může následně zamířit zpět k provozovateli či vlastníkovi auta.
Představme si upravené auto s vyšším výkonem, nevyhovujícími brzdami a nehodou, při níž vůz nezastaví včas. Samotný chiptuning nemusí být příčinou každé kolize, ale pokud odborné posouzení spojí úpravu s delší brzdnou dráhou nebo ztrátou kontroly, řidič se dostává do velmi nepříjemné pozice. Ani drahé havarijní pojištění v takové situaci nemusí znamenat automatický klid, protože i u něj záleží na smluvních podmínkách a technickém stavu vozidla.
Oznámení změny přitom neznamená, že pojišťovna úpravu schválí bez připomínek. Může chtít doplnit technický průkaz, dokumentaci k dílu, protokol o schválení nebo další údaje. Může se změnit pojistné nebo podmínky pojištění. To není trest za individualitu, ale reakce na skutečnost, že pojišťované auto už není stejné jako při sjednání smlouvy.
Dobré je uchovat si fakturu za montáž, doklad o schválení, případný zápis v registru a komunikaci s pojišťovnou. U dílů, které ovlivňují motor, brzdy, osvětlení, rozměry nebo nosnost, se vyplatí řešit papíry dřív než samotné focení auta na sociální sítě. Na silnici totiž nerozhoduje, zda úprava vypadá profesionálně. Rozhoduje, zda je technicky způsobilá, správně evidovaná a přiznaná tam, kde ji pojištění potřebuje znát.
Tuning bez dokumentace připomíná dům postavený na cizím pozemku: dlouho může působit jako hotová věc, ale při prvním skutečném problému se začne řešit, komu vlastně patří odpovědnost. A právě tehdy bývá pozdě zjišťovat, že pojišťovna o nejpodstatnější změně nikdy neslyšela.



