
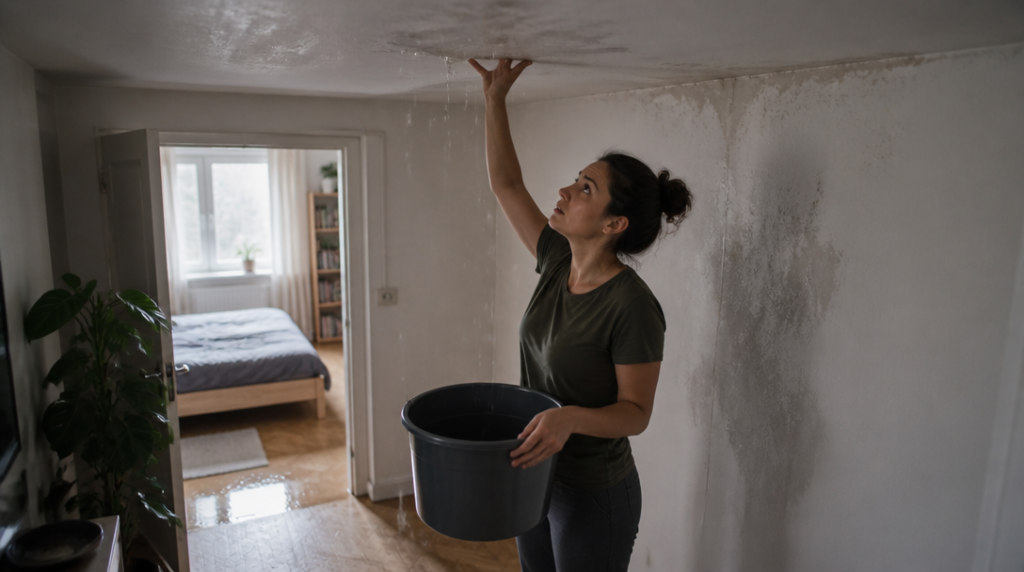
Prasklá hadice u pračky může během několika minut změnit běžnou poruchu v účet za škodu v několika bytech. Pojištění domácnosti přitom samo o sobě sousedův poškozený strop ani zničenou elektroniku obvykle nezaplatí. K tomu slouží pojištění odpovědnosti v běžném občanském životě, někdy označované jako pojištění proti „blbosti“.
Princip je poměrně přímočarý: pokud za škodu právně odpovídáte, pojišťovna ji za vás uhradí do sjednaného limitu. Může jít o vytopení bytu pod vámi, poškození sousedova nábytku, rozbitou elektroniku nebo újmu na zdraví. Rozhoduje přitom konkrétní smlouva, ne název produktu na pojistné smlouvě.
Pojištění domácnosti chrání především věci, které patří vám. Kryje například vybavení bytu po požáru, krádeži nebo úniku vody, pokud dané riziko smlouva zahrnuje. Škoda, kterou utrpí jiná osoba, se řeší buď samostatným pojištěním odpovědnosti, nebo jeho připojištěním k pojištění domácnosti či nemovitosti. Tyto dvě ochrany se doplňují, ale nenahrazují.
Rozdíl se ukáže ve chvíli, kdy voda prosákne stropem. Pojištění domácnosti může řešit poškozenou podlahu a vybavení ve vašem bytě. Odpovědnost pak přichází na řadu u sousedova vymalování, podhledu, nábytku nebo dalších věcí, které voda zasáhla. U rozsáhlejší havárie se přitom škoda nemusí zastavit u jednoho pokoje. Vlhkost se může projevit až po několika dnech a následky bývají dražší než první mokrá skvrna na stropě.
Do krytí se často započítávají i členové společné domácnosti a domácí zvířata. Dítě může při hře rozbít sousedovi okno, pes může na chodníku srazit cyklistu a návštěva může neopatrností poškodit cizí vybavení. Neplatí ale automaticky, že jedna smlouva pokryje každou osobu, každé zvíře a každou situaci. Podmínky mohou rozlišovat, kdo s pojištěným skutečně žije, kde ke škodě došlo a zda šlo o běžnou nebo podnikatelskou činnost.
Právě tady se vyplatí číst víc než jen částku pojistného. Limit plnění určuje nejvyšší sumu, kterou pojišťovna za jednu nebo více událostí podle smlouvy zaplatí. Spoluúčast zase znamená část škody, kterou hradíte sami. U menšího poškození může spoluúčast převážit nad samotným plněním, u vytopeného bytu ale bývá mnohem podstatnější výše limitu. Rozdíl mezi nízkým a vyšším limitem může vypadat na ročním pojistném nenápadně, při větší havárii však znamená desítky nebo stovky tisíc korun z vlastního účtu.
Pozornost si zaslouží také výluky. Některé smlouvy například nehradí škody mezi osobami, které žijí ve společné domácnosti. Když tedy jeden člen domácnosti poškodí věc druhého, pojišťovna může plnění odmítnout. U některých škod se navíc uplatňuje omezení až do dvojnásobku sjednaného limitu, podle konkrétního typu události a pojistných podmínek. Tato formulace se snadno přehlédne, zvlášť když člověk smlouvu pořizuje hlavně kvůli rychlému pocitu jistoty.
Po vzniku škody není dobré čekat, až se situace sama vyjasní. Nejdřív je třeba zastavit zdroj problému a zabránit dalšímu poškozování. U vody to může znamenat uzavření hlavního ventilu, vypnutí elektřiny v zasažené části a přivolání instalatéra. Potom přichází dokumentace: fotografie celého prostoru, detailů poškození, místa úniku i věcí, které voda zasáhla. Hodí se také poznamenat si čas události a uchovat účtenky za naléhavé zásahy.
Škodu oznamte pojišťovně bez zbytečného odkladu. Pojišťovna může chtít popis události, fotografie, doklady o poškozených věcech, vyjádření správce domu nebo kontakt na souseda. Poškozené vybavení není rozumné hned vyhodit, pokud to není nutné kvůli bezpečnosti nebo hygieně. Likvidátor potřebuje mít možnost ověřit rozsah škody. U vytopení se vyplatí počítat s tím, že některé následky se ukážou až s odstupem, třeba v podobě odlupující se omítky nebo zápachu po vlhkosti.
Pojišťovna nejprve zjišťuje, zda událost spadá do krytí a zda za ni podle okolností skutečně odpovídáte. Teprve potom stanovuje výši plnění. Jestliže má všechny potřebné podklady a škoda je krytá, některé pojišťovny uvádějí výplatu do 15 dnů po skončení šetření. Tato lhůta tedy nezačíná běžet v okamžiku, kdy odešlete první oznámení, ale až po uzavření šetření.
Před podpisem smlouvy proto nestačí porovnat cenu. Zkontrolujte výši limitu, spoluúčast, územní platnost, členy domácnosti, zvířata, škody na pronajatých věcech a výluky pro podnikání nebo úmyslné jednání. U bytu v bytovém domě je dobré ověřit také vztah mezi pojištěním vlastníka, pojištěním domu a vlastní odpovědností. Tři smlouvy mohou působit jako trojitá ochrana, ale stejnou škodu nemusí krýt ani jedna, pokud je odpovědnost sjednána jen jako doplněk s nevhodnými omezeními.
Nejčastější omyl připomíná situaci, kdy člověk doma hledá hasicí přístroj, ale místo něj najde jen deštník. Pojištění domácnosti může zachránit váš majetek, pojištění odpovědnosti zase peněženku ve chvíli, kdy škoda dopadne na někoho dalšího. U sousedova mokrého stropu se rozdíl mezi těmito dvěma ochranami ukáže bez dlouhého vysvětlování.



