
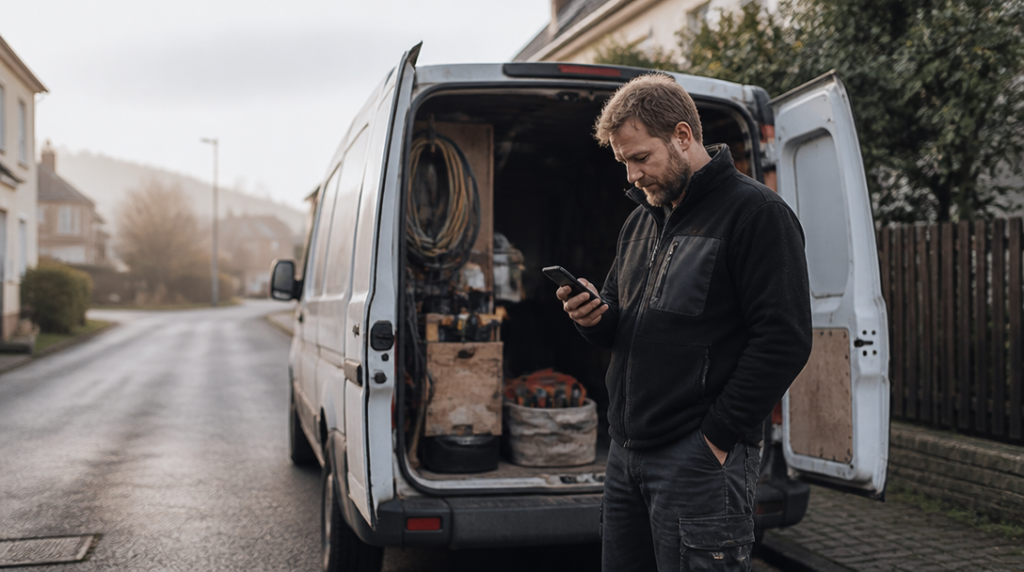
Když si představím běžné ráno živnostníka, vidím dodávku zaparkovanou před domem, nářadí uvnitř a rychlou snídani před cestou na zakázku. Stačí ale krátká nepozornost při couvání a auto narazí do cizího plotu nebo do zaparkovaného vozu. Oprava může být nepříjemná sama o sobě. Horší je, když se při nehodě někdo zraní nebo vznikne škoda na majetku za částku, kterou běžný podnikatel nemá připravenou na účtu.
Právě proto se na povinné ručení u pracovního auta dívám jinak než u vozu, který člověk používá jen o víkendu. U živnostníka bývá automobil součástí výdělku. Vozí materiál, nářadí nebo zboží, jezdí mezi zákazníky a někdy stráví na silnici většinu pracovního dne. Výběr pojištění by tomu měl odpovídat.
Od 1. dubna 2024 platí zákon č. 30/2024 Sb., podle kterého povinnost zajistit povinné ručení nese provozovatel vozidla. Není tedy rozhodující pouze to, kdo auto vlastní nebo kdo zrovna sedí za volantem. U firemního či podnikatelského vozu je dobré mít jasno v tom, kdo je jako provozovatel vedený a kdo pojištění skutečně sjednává.
Nejdřív si ujasním, co auto opravdu dělá
První otázka při výběru nezní „Kde to bude nejlevnější?“, ale „Jak auto používám?“ Jinak vypadá riziko u osobního automobilu, kterým živnostník jede jednou týdně na schůzku, a jinak u dodávky, která denně objíždí několik staveb. Pojišťovna potřebuje znát skutečný účel provozu. Zamlčet pracovní využití jen proto, aby nabídka vypadala příznivěji, je zbytečný hazard.
Rozhoduje také typ vozidla. Povinné ručení se vztahuje i na pracovní motorová vozidla s konstrukční rychlostí vyšší než 25 kilometrů za hodinu. Týká se také vozidel s konstrukční rychlostí vyšší než 14 kilometrů za hodinu, pokud mají provozní hmotnost nad 25 kilogramů. To může být podstatné u techniky, kterou člověk nepovažuje za klasické auto, ale na veřejné komunikaci se pohybuje jako motorové vozidlo.
U pracovního automobilu bych se díval hlavně na limit pojistného plnění. Zákonné minimum činí 50 milionů korun na každého poškozeného při újmě na zdraví a 50 milionů korun na majetkovou škodu celkem. Pro běžný provoz je to základ, ne automaticky rozumný strop. Jestli auto každý den vozí drahé vybavení, pohybuje se v hustém městském provozu nebo s ním podnikatel přepravuje materiál na větší zakázky, vyšší limit dává větší smysl.
Rozdíl v ceně nemusí být proti zákonnému minimu zásadní, zatímco rozdíl v ochraně může být při vážné nehodě obrovský. Padesát milionů na majetkové škody se může zdát jako nepředstavitelná částka, dokud nehoda nezasáhne několik vozidel, provozovnu nebo jiné zařízení. U újmy na zdraví navíc nejde jen o okamžité léčení. Následky mohou být dlouhodobé a finančně velmi vysoké.
Povinné ručení přitom nechrání samo pracovní auto před každým poškozením. Slouží k úhradě škod, které provozem vozidla způsobím někomu jinému. Poškození vlastního vozu po nehodě, krádež nebo některá další rizika patří do jiného typu pojištění. Tady se vyplatí číst konkrétní podmínky, ne spoléhat na název balíčku v nabídce.
Užitečnou součástí rozhodování je také dosavadní škodní průběh. Pojišťovna musí při výpočtu pojistného zohlednit systém bonusu a malusu. Živnostník, který jezdil bez nehod, může získat slevu, zatímco předchozí škody mohou znamenat přirážku. Vyplatí se proto zkontrolovat, zda pojišťovna správně započítala předchozí roky pojištění. U člověka, který podniká delší dobu a nehody neřešil, může jít o citelnou část ceny.
Cena ale není jediná věc, kterou bych při porovnávání nabídek sledoval. Důležitý je rozsah asistenčních služeb, způsob řešení škody a srozumitelnost smlouvy. Když se dodávka porouchá cestou na důležitou zakázku, nemusí být největším problémem samotná oprava. Ztracený pracovní den, přesun nářadí a odložená práce mohou podnikatele stát další peníze. Nabídky proto porovnávám podle toho, co skutečně dostanu, ne podle částky vytištěné největším písmem.
Administrativa, která může ušetřit nepříjemnosti
Od 1. října 2024 se v Česku povinné ručení ověřuje online. Při tuzemské kontrole už zelená karta není nutná. Přesto ji považuji za praktický doklad, zvlášť když pracovní auto vyjíždí za hranice. V zahraničí může usnadnit jednání po nehodě a potvrdit, že je vozidlo pojištěné. U podnikatele, který jezdí za zákazníky do okolních zemí, bych ji měl uloženou v telefonu i v tištěné podobě.
Pozornost si zaslouží také termín začátku pojištění a pravidelné platby. U pracovního auta není dobré předpokládat, že smlouva vznikla jen proto, že byla odeslána žádost. Rozhodující je potvrzené sjednání a uhrazené pojistné podle podmínek smlouvy. Krátká mezera v pojištění se může prodražit.
Za nepojištěný osobní automobil se od roku 2024 platí České kanceláři pojistitelů denní částka podle objemu motoru, a to od 30 do 93 korun. U motoru o objemu 1 351 až 1 850 kubických centimetrů činí sazba 47 korun za den. Jednotlivá denní částka možná nevypadá hrozivě, ale při delším období bez pojištění rychle narůstá. K tomu se přidává riziko, že provozovatel bude muset sám hradit škody způsobené nehodou.
U auta odstaveného mimo provoz se podnikatelé někdy domnívají, že pojištění mohou jednoduše přerušit. Takové rozhodnutí je potřeba řešit podle konkrétní situace a platných pravidel, ne jen podle toho, že vůz několik týdnů stojí. Pokud má být vozidlo skutečně vyřazené z provozu, musí být vyřešený i jeho právní a evidenční status.
Před uzavřením smlouvy si proto připravím technické údaje vozidla, informace o provozovateli, účelu používání a dosavadním pojištění. U dodávky si ověřím, zda nabídka odpovídá jejímu skutečnému využití, a porovnám několik variant limitů. Nevybírám automaticky nejvyšší cenu ani nejnižší pojistné. Hledám smlouvu, která vydrží běžný pracovní provoz bez nepříjemných překvapení v okamžiku, kdy se na silnici něco pokazí.



