
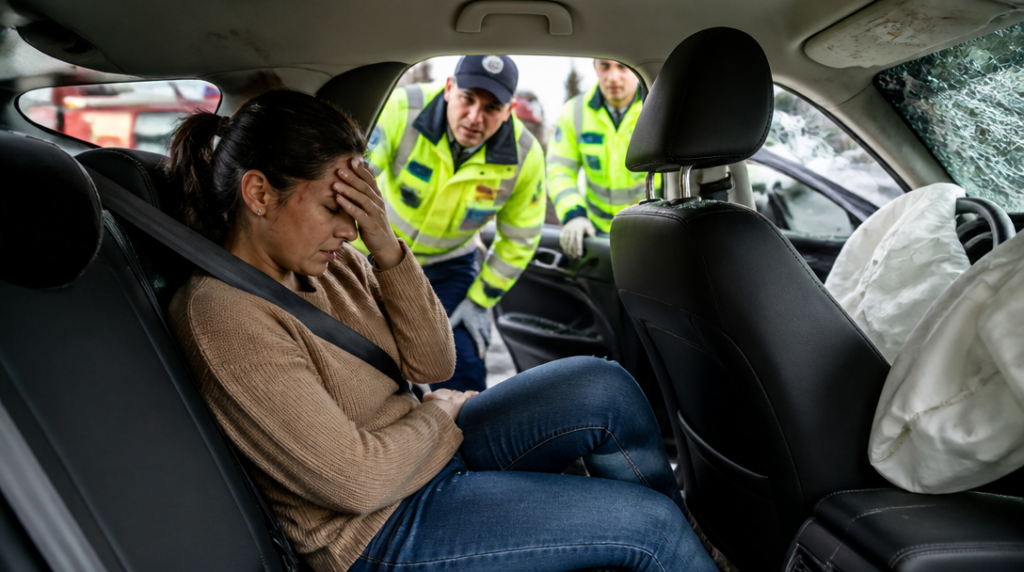
Sedí na zadním sedadle, hlavou se opírá o boční airbag a snaží se pochopit, co se právě stalo. Řidič vedle něj kontroluje rozbité čelní sklo, někdo volá záchranku a první otázka zní: „Jste v pořádku?“ Odpověď může přijít až později. Adrenalin utlumí bolest, která se naplno ozve večer nebo druhý den ráno.
Spolujezdec přitom nemusí čekat, až se řidič s pojišťovnou domluví. Z pohledu náhrady škody je poškozeným třetím účastníkem a svůj nárok může uplatnit přímo u pojišťovny vozidla, jehož řidič nehodu zavinil. Platí to i tehdy, když cestoval ve stejném autě jako viník. Povinné ručení neslouží jen k úhradě škod na cizím vozidle; kryje také újmu na zdraví lidí, kteří při nehodě utrpěli zranění.
Pravidla dnes vycházejí ze zákona č. 30/2024 Sb., který je účinný od 1. dubna 2024. Pro zraněného spolujezdce z toho plyne hlavně praktická věc: s řešením nároku nemusí začínat u řidiče, ale může se obrátit rovnou na jeho pojišťovnu. Ta následně posuzuje průběh nehody, rozsah zranění a jednotlivé položky požadované náhrady.
Nejviditelnější částí bývá bolestné. Zahrnuje fyzické útrapy spojené se zraněním, léčbou a rekonvalescencí. Jinak se posuzuje zlomenina, jinak operace, poranění páteře nebo dlouhodobé komplikace. Výše se nestanovuje podle pocitu poškozeného ani podle volného odhadu pracovníka pojišťovny, ale podle lékařského posudku.
Lékařský posudek může být podkladem také pro náhradu za trvalé následky, tedy za ztížení společenského uplatnění. Tato položka přichází na řadu tehdy, když zranění zanechá dlouhodobé omezení, které zasahuje do běžného života, práce, sportu nebo jiných aktivit. U některých zranění není možné rozsah následků rozumně posoudit hned po nehodě. Léčba musí nejdřív dospět do stadia, kdy je jasnější, co zůstalo a co se ještě může změnit.
Kromě samotného odškodnění za újmu na zdraví lze požadovat také peníze, které zraněný kvůli léčbě skutečně vynaložil. Patří sem náklady na léky, rehabilitace nebo dopravu k lékaři. Nárok se může týkat i nezbytné péče o zraněného. To může být relevantní například v době, kdy člověk nezvládá běžné úkony sám a potřebuje pomoc další osoby.
Právě u těchto výdajů se vyplatí schovávat doklady průběžně, ne až ve chvíli, kdy pojišťovna začne chtít jejich soupis. Účtenky za léky, potvrzení o rehabilitacích nebo záznamy o cestách k lékaři vypadají samostatně jako drobnosti. Po několika týdnech se z nich ale může stát částka, která už v rodinném rozpočtu citelně chybí. U dopravy je užitečné mít přehled o tom, kdy a proč cesta proběhla; bez něj se vlastní vzpomínky rychle rozmažou podobně jako poznámky napsané na účtence v dešti.
Zranění se může promítnout také do zaměstnání. Jestliže kvůli nehodě vznikne pracovní neschopnost, náleží poškozenému náhrada ztráty na výdělku. Počítá se jako rozdíl mezi výdělkem před nehodou a nemocenským. Nejde tedy jen o bolest a léčbu, ale i o příjem, o který člověk v důsledku zdravotního stavu přišel.
Při uplatnění nároku je dobré popsat událost věcně a přiložit dostupné lékařské zprávy. Hodí se také dokumenty k pracovní neschopnosti, doklady o výdajích a lékařský posudek, jakmile je pro danou položku k dispozici. Pojišťovna si může vyžádat další podklady, protože potřebuje spojit konkrétní nárok s konkrétním zraněním a průběhem léčby. U bolestného nebo trvalých následků proto obvykle nestačí jediná věta, že zranění bylo vážné.
Oznámení škody neznamená, že pojišťovna musí okamžitě poslat peníze. Má však povinnost nejpozději do tří měsíců od oznámení škody sdělit výši plnění, nebo konkrétně vysvětlit, proč šetření zatím nelze dokončit. Vysvětlení nemůže zůstat u neurčitého konstatování, že se případ stále řeší. Poškozený má dostat informaci, co brání uzavření šetření.
Jestliže vozidlo nemělo povinné ručení nebo se nepodařilo zjistit, které vozidlo nehodu způsobilo, nárok se řeší přes garanční fond České kanceláře pojistitelů. Pro zraněného spolujezdce to může být zásadní, protože absence pojištění viníka sama o sobě neznamená, že zůstane bez možnosti žádat náhradu.
Rozhodující bývá nenechat zdravotní potíže ztratit se mezi policejním protokolem, návštěvami ordinací a běžnými starostmi. Spolujezdec by měl lékaři popsat všechny obtíže, i když se objeví až s odstupem, a uchovávat dokumenty k léčbě i výdělkům. Pojišťovna pak neposuzuje jen okamžik nárazu, ale také to, jak se zranění promítlo do dalších týdnů, měsíců a případně do života po skončení léčby.



